A
Anonym
Finansekspert · Financer
Bør du investere i aksjer eller eiendom? Det er et spørsmål mange nordmenn stiller seg, og svaret avhenger av økonomien din, tidshorisont og risikovilje.
I denne guiden sammenligner vi de to investeringsformene basert på historisk avkastning, risiko, likviditet, skattefordeler og praktiske hensyn. Vi tar utgangspunkt i norske forhold og oppdaterte tall.
Målet er ikke å velge for deg. Vi presenterer fakta og data, slik at du kan ta den beslutningen som passer best for din situasjon.
Ser vi på de siste 20 årene, har det norske aksjemarkedet gitt betydelig høyere avkastning enn boligmarkedet.
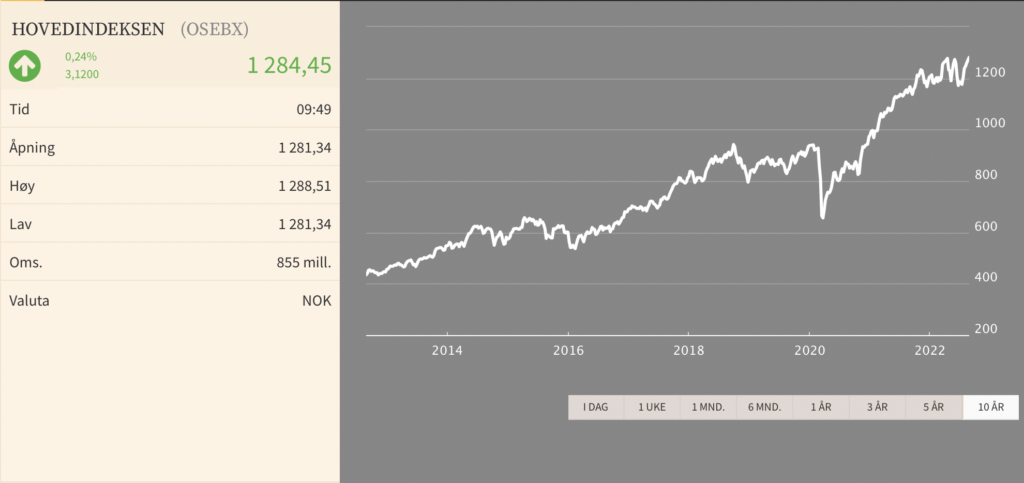
Oslo Børs (OSEBX) har steget fra rundt 250 poeng i 2006 til over 1 500 poeng i 2025. Det tilsvarer en gjennomsnittlig årlig avkastning på rundt 9-10 %. Verdensindeksen (MSCI All-Country) steg over 400 % i samme periode.
Boligprisene i Norge har også steget kraftig. Fra 2006 til i dag har boligprisene nasjonalt økt med rundt 160 %, mens Oslo-prisene har omtrent tredoblet seg. Det gir en årlig avkastning på 5-7 %, avhengig av beliggenhet.
Men tallene forteller ikke hele historien. Boliginvestering bruker normalt belåning (du låner 85-90 % av kjøpesummen), noe som forsterker avkastningen på egenkapitalen. Har du 15 % egenkapital og boligprisen stiger 6 %, tjener du egentlig 40 % på pengene du la inn. Denne gearingeffekten er det mange glemmer når de sammenligner aksjer og eiendom.
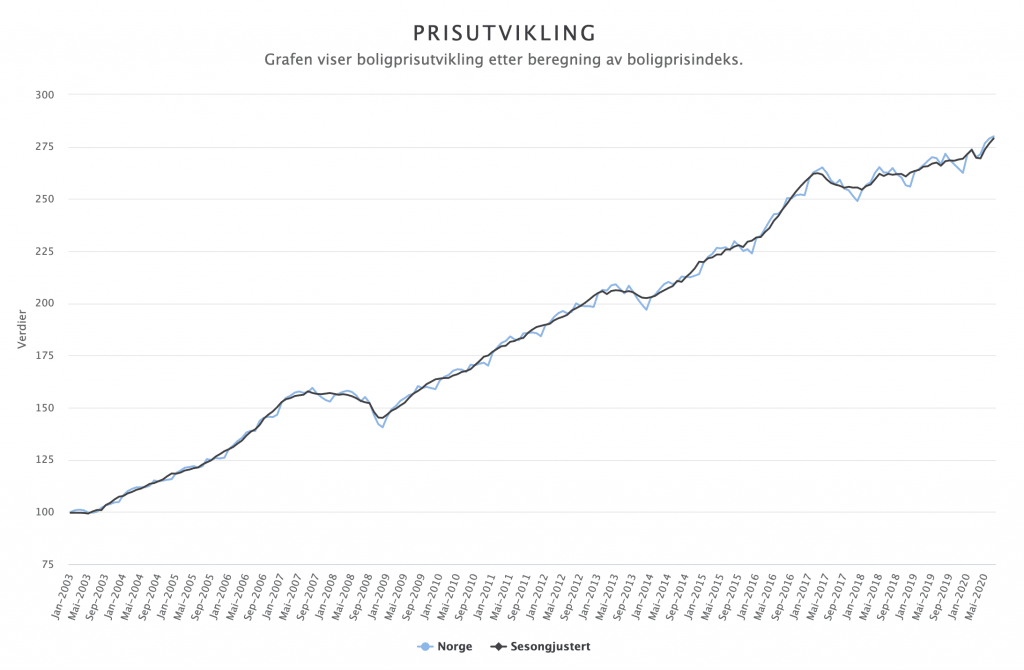
Boligprisene steg med 6,1 % i 2025. Eiendom Norge forventer en ytterligere vekst på 6 % i 2026. Her er en oversikt over gjennomsnittlige kvadratmeterpriser i noen av de største byene.
| By | Kvadratmeterpris | Utvikling |
|---|---|---|
Oslo | 100 128 kr | +6,5 % |
Trondheim | 51 100 kr | +4,2 % |
Bergen | 55 400 kr | +7,8 % |
Stavanger | 48 900 kr | +15,5 % |
Tromsø | 56 200 kr | +5,1 % |
1. Høyere historisk avkastning
Aksjemarkedet har historisk gitt 9-10 % årlig avkastning i Norge. Det er høyere enn boligmarkedet, selv når du regner med leieinntekter fra utleie.
2. Du trenger lite startkapital
Du kan starte med noen hundrelapper. På plattformer som Nordnet eller Kron kan du kjøpe fond og aksjer fra noen få hundre kroner. For eiendom trenger du minimum 15 % egenkapital, pluss dokumentavgift.
3. God likviditet
Aksjer selges på sekunder via nettmegler. Eiendom tar måneder å selge, med visninger, budgivning og tinglysing. Trenger du pengene raskt, er aksjer overlegen.
4. Skattefordeler med aksjesparekonto (ASK)
Med aksjesparekonto betaler du ikke skatt på gevinst så lenge pengene forblir på kontoen. Du kan kjøpe og selge fritt innenfor kontoen uten å utløse skatt. Denne fordelen gjør at avkastningen din vokser raskere over tid.
5. Enkel diversifisering
Med et indeksfond sprer du risikoen over hundrevis av selskaper med ett enkelt kjøp. Du kan spre investeringene på tvers av land, bransjer og aktivaklasser. Med eiendom setter du gjerne alt på ett kort, i en bolig, i en by.
6. Passiv forvaltning
Fond og ETF-er krever minimalt med arbeid. Sett opp en månedlig spareavtale og la pengene jobbe for deg. Utleie krever aktivt arbeid med leietakere, vedlikehold og administrasjon.
7. Høyere vekstpotensial
Enkeltaksjer kan mangedoble seg i verdi. Eiendomsmarkedet beveger seg saktere og mer forutsigbart, noe som begrenser oppsiden.
1. Gearingeffekten (belåning)
Dette er eiendomsinvesteringens største fortrinn. Du kan kjøpe en bolig til 4 millioner kroner med bare 600 000 kroner i egenkapital. Stiger boligprisen 6 %, tjener du 240 000 kr, som er 40 % avkastning på egenkapitalen din. Ingen bank låner deg penger for å investere i aksjer på samme vilkår.
2. Stabil månedlig inntekt
Utleie gir forutsigbar kontantstrøm hver måned. I motsetning til aksjeutbytte (som varierer) kommer husleie regelmessig, og dekker ofte store deler av lånet.
3. Fysisk eiendel du kan bruke
Du kan se, ta på og bruke eiendommen. Trenger du et sted å bo, kan du flytte inn selv. Aksjer gir ingen slik funksjon.
4. Du har kontroll
Du bestemmer kjøpesum, oppussingsnivå, leienivå og tidspunkt for salg. Med aksjer har du ingen innflytelse på selskapets drift eller aksjekursen.
5. Lavere svingninger
Boligmarkedet svinger mye mindre enn aksjemarkedet. Oslo Børs kan falle 20-30 % på noen måneder (som under koronakrisen), mens boligprisene sjelden faller mer enn 5-10 %. For deg som misliker store verdisvingninger, kan eiendom føles tryggere.
6. Mulighet til å forhandle
På boligmarkedet forhandler du om alt: kjøpspris, meglerhonorar, oppussingskostnader, husleie. På aksjebørsen er prisen fast og styrt av markedet.
7. Inflasjonsbeskyttelse
Boligpriser og husleie stiger normalt med inflasjonen. Du får en naturlig beskyttelse mot at pengene dine taper verdi over tid.
Slutt å tape penger i dag! Spar tusenvis av kroner ved å velge riktig aksjeplattform
Sammenlign nåMange tror eiendom er tryggere enn aksjer. Det stemmer delvis, men bildet er mer nyansert.
Aksjerisiko: Aksjekurser svinger mye på kort sikt. Oslo Børs falt 30 % under finanskrisen i 2008 og 25 % under koronakrisen i 2020, men hentet seg inn igjen begge gangene. Over 10+ år har norske aksjer aldri gitt negativ avkastning.
Eiendomsrisiko: Boligprisene svinger mindre, men du sitter med konsentrert risiko i en eiendel. I tillegg forsterker belåning tapet: faller boligprisen 10 % og du har 15 % egenkapital, har du tapt 67 % av egenkapitalen. I tillegg kommer risiko for ledige perioder, dyre reparasjoner, problemleietakere og renteøkninger.
Det Danske Bank-analysen fra 2022 påpeker, er at nordmenn gjerne undervurderer risikoen ved eiendom. Rundt to tredjedeler av formuen til norske husholdninger er bundet opp i primærbolig. Å investere enda mer i eiendom betyr å legge flere egg i en allerede full kurv.
Skattebehandlingen er en viktig forskjell mellom de to investeringsformene.
Aksjer:
Eiendom:
For langsiktig investering gir ASK en skattemessig fordel som er vanskelig å slå. Du kan la avkastningen jobbe for deg uten årlig skattelekkasje.
Fra januar 2025 ble utlånsforskriften gjort permanent i Norge. Den setter klare rammer for hvem som får boliglån.
Kravene er:
Dette betyr at du trenger minimum 600 000 kr i egenkapital for en bolig til 4 millioner. For aksjer kan du starte med noen hundrelapper. Terskelen for å komme inn i eiendomsmarkedet er høy, noe som gjør aksjer til det eneste reelle alternativet for mange unge.
Du trenger ikke velge bare en av delene. Mange av Norges mest vellykkede investorer kombinerer aksjer og eiendom.
En fornuftig tilnærming kan være:
Det viktigste prinsippet er diversifisering. Ikke legg alle pengene dine i en aktivaklasse, uansett hvor trygg den virker.
Aksjer passer best hvis du:
Eiendom passer best hvis du:
Aksjer har gitt høyere avkastning enn eiendom investering over tid, men eiendom gir stabil kontantstrøm og en gearingeffekt som kan gjøre den totale avkastningen på egenkapitalen svært god.
Er bolig en god investering? Ja, hvis du har nok egenkapital og lang tidshorisont. Men for de fleste nordmenn som allerede eier primærbolig, gir det mening å investere overskuddet i aksjer og fond gjennom en aksjesparekonto. Du får skattefordeler, god spredning og trenger ikke løfte en finger.
Har du mer kapital og lyst til å investere i bolig for utleie, kan en sekundærbolig være et godt supplement.
Det viktigste er å komme i gang. Pengene dine taper verdi mot inflasjonen hvis de bare står på en vanlig sparekonto.
Eiendom kan være en god investering, men det avhenger av beliggenhet, timing og din økonomiske situasjon. Fordelen er belåning og stabil leieinntekt. Ulempen er høy terskel (15 % egenkapital), lav likviditet og konsentrert risiko. Eier du allerede primærbolig, har du allerede betydelig eiendomseksponering.
Ja, langsiktig investering i aksjer har skapt formuer for mange. Oslo Børs har levert 9-10 % årlig avkastning over de siste 20 årene. Det krever tålmodighet og at du holder deg investert gjennom opp- og nedturer. Jo tidligere du starter, jo mer jobber rentes rente-effekten for deg.
Historisk har aksjer gitt høyest avkastning av alle spareformer, med 9-10 % årlig i gjennomsnitt. Eiendom har gitt 5-7 %, mens sparekonto gir rundt 3-4 % i dagens renteklima. For de fleste er et bredt indeksfond gjennom en aksjesparekonto (ASK) den enkleste veien til god langsiktig avkastning.
Det avhenger av tidshorisont, startkapital og risikovilje. Aksjer har gitt høyere avkastning historisk og krever mindre startkapital. Eiendom gir lavere svingninger og en gearingeffekt gjennom belåning som kan gjøre avkastningen på egenkapitalen svært god. Mange velger å kombinere begge deler for best mulig risikostyring.
Har du et spørsmål om dette emnet? Spør fellesskapet.
E-posten er bekreftet. Kommentaren din vises etter gjennomgang.
Lenken er utløpt. Send kommentaren din på nytt.
Anonym
Finansekspert · Financer
Sammenlign aksjemeglere
fra 1 kr minsteinnskudd
4 alternativer
Kvalitetssikrede, regulerte meglere
Sammenlign meglereSammenlign aksjemeglere
fra 1 kr minsteinnskudd
4 alternativer
6 min lesetidInvestering
4 min lesetidInvestering
7 min lesetidInvestering
7 min lesetidInvestering
5 min lesetidInvestering
Bli med i *Financer Stacks* - Din ukentlige guide til å mestre grunnleggende økonomi, bygge ekstra inntekt og skape et liv der pengene jobber for deg.