A
Anonym
Finansekspert · Financer
ETF står for Exchange Traded Fund og betyr børsnotert fond på norsk. En ETF er en samling verdipapirer som handles på børsen i sanntid, akkurat som vanlige aksjer.
Der et vanlig fond kun prises én gang om dagen, kan du kjøpe og selge ETF-er når som helst i børsens åpningstid. Du får diversifiseringen til et fond kombinert med fleksibiliteten til en aksje.
ETF-er kan bestå av aksjer, obligasjoner, råvarer eller en kombinasjon. De fleste følger en underliggende indeks, som for eksempel S&P 500 eller Oslo Børs.
En ETF fungerer som en kurv med verdipapirer. Når du kjøper en andel i en ETF, eier du en liten bit av alle verdipapirene i kurven.
De fleste ETF-er er passivt forvaltet. Det betyr at de følger en bestemt indeks automatisk, uten at en forvalter aktivt velger aksjer. Forvaltningskostnadene er derfor lave.
Kursen på en ETF endrer seg løpende gjennom handelsdagen basert på tilbud og etterspørsel. Et vanlig indeksfond handles derimot kun én gang per dag etter at markedet stenger.
ETF-er kjøpes og selges via en aksjeplattform, og du trenger en VPS-konto (verdipapirkonto) eller aksjesparekonto for å komme i gang.
Både ETF-er og indeksfond er billige måter å spre investeringene dine på. Forskjellene handler om hvordan de handles og hva du får tilgang til.
Handel: ETF-er kjøpes og selges på børsen i sanntid med en kjent kurs. Indeksfond handles én gang daglig til en kurs du ikke kjenner på forhånd.
Kostnader: ETF-er har som regel lavere forvaltningsgebyr (ned mot 0,03 %), men du betaler kurtasje per handel. Indeksfond har ofte gebyr rundt 0,2–0,5 %, men ingen kurtasje.
Utvalg: Det finnes langt flere ETF-er enn indeksfond. Du får tilgang til nisjeinvesteringer som sektor-ETF-er, råvarer og krypto-ETF-er.
Automatisk sparing: Indeksfond er enklere for månedlig sparing. Noen plattformer som Nordnet tilbyr automatisk sparing i utvalgte ETF-er, men utvalget er begrenset.
Kort sagt: Indeksfond passer best for deg som vil spare fast hver måned uten å tenke på timing. ETF-er passer bedre hvis du vil ha lavest mulig kostnad, større utvalg og mer kontroll over når du handler.
| ETF | Indeksfond | |
|---|---|---|
Handel | Sanntid på børsen | Én gang daglig |
Forvaltningsgebyr | Fra 0,03 % | 0,2–0,5 % |
Kurtasje | Ja | Nei |
Utvalg | Svært stort globalt | Begrenset |
Månedlig sparing | Begrenset støtte | Enkelt |
ASK-kompatibel | Ja (UCITS/EØS) | Ja |
ETF-markedet har vokst enormt, og det finnes ETF-er for nesten alle investeringsstrategier. Her er de vanligste typene:
Aksje-ETF-er følger en aksjeindeks som S&P 500, MSCI World eller OBX. Dette er den vanligste typen og gir bred eksponering mot én eller flere aksjemarkeder.
Obligasjons-ETF-er investerer i stats- eller selskapsobligasjoner. De gir lavere forventet avkastning enn aksjer, men også lavere risiko. Mange bruker dem for å balansere en aksjetung portefølje.
Råvare-ETF-er gir eksponering mot råvarer som gull, olje eller jordbruksprodukter uten at du må eie den fysiske råvaren.
Sektor-ETF-er fokuserer på spesifikke bransjer som teknologi, helse eller energi. Du får konsentrert eksponering mot en sektor du tror på.
Tematiske ETF-er samler selskaper rundt et tema, som kunstig intelligens, bærekraft eller blockchain. De har ofte høyere kostnader og smalere diversifisering.
Belavånte (gearede) ETF-er forsterker avkastningen til den underliggende indeksen, for eksempel 2x eller 3x. Hvis OBX stiger 2 %, gir en 2x ETF deg 4 %. Men tapet dobles også. Disse passer for erfarne investorer med kort tidshorisont.
Som alle investeringsprodukter har ETF-er både sterke og svake sider. Her er det viktigste du bør vite før du bestemmer deg.
Slutt å tape penger i dag! Spar tusenvis av kroner ved å velge riktig aksjeplattform
Sammenlign nåSkattereglene for ETF-er i Norge avhenger av kontotypen du bruker og hvor ETF-en er hjemmehørende.
Generell skattesats: Gevinst ved salg av ETF-er beskattes med en effektiv sats på 37,84 % i 2026. Satsen beregnes ved at gevinsten multipliseres med en oppjusteringsfaktor på 1,72 før den beskattes med 22 %. Tap gir tilsvarende fradrag.
Aksjesparekonto (ASK): Holder du ETF-ene i en aksjesparekonto, betaler du først skatt når du tar penger ut av kontoen. Du kan selge og kjøpe fritt innad i ASK uten å utløse skatt. Kun UCITS-fond hjemmehørende i EØS kan holdes i ASK.
Formuesskatt: ETF-er i ASK får 20 % verdsettelsesrabatt. Det betyr at kun 80 % av markedsverdien teller i formuesgrunnlaget. Fribeløpet er 1,7 millioner kr for enslige og 3,4 millioner kr for ektepar i 2026.
Utbytteskatt: Akkumulerende ETF-er reinvesterer utbytte automatisk, så du slipper løpende utbytteskatt. Distribuerende ETF-er betaler ut utbytte som beskattes årlig med 37,84 %.
Kildeskatt på utenlandske utbytter: ETF-er domisiliert i Irland betaler 15 % kildeskatt på amerikanske utbytter (mot 30 % for amerikanske ETF-er). Irsk-domisiliering er derfor standarden for UCITS-ETF-er.
Når du handler ETF-er fra Norge, møter du fort begrepet UCITS. Det står for "Undertakings for Collective Investment in Transferable Securities" og er et EU-regelverk som stiller krav til diversifisering, transparens og investorbeskyttelse.
Hvorfor UCITS? Norske privatinvestorer kan som hovedregel kun kjøpe UCITS-ETF-er. Amerikanske ETF-er (som handles på NYSE) er utilgjengelige for de fleste fordi de ikke oppfyller EUs PRIIPs-forordning om nøkkelinformasjonsdokumenter (KID).
UCITS-ETF-er har noen fordeler:
De fleste populære amerikanske ETF-er har en UCITS-versjon. For eksempel finnes Vanguard S&P 500 som UCITS-variant med ticker VUSA.
Du trenger en konto hos en handelsplattform for å kjøpe ETF-er. Prosessen er enkel og kan gjøres på noen minutter:
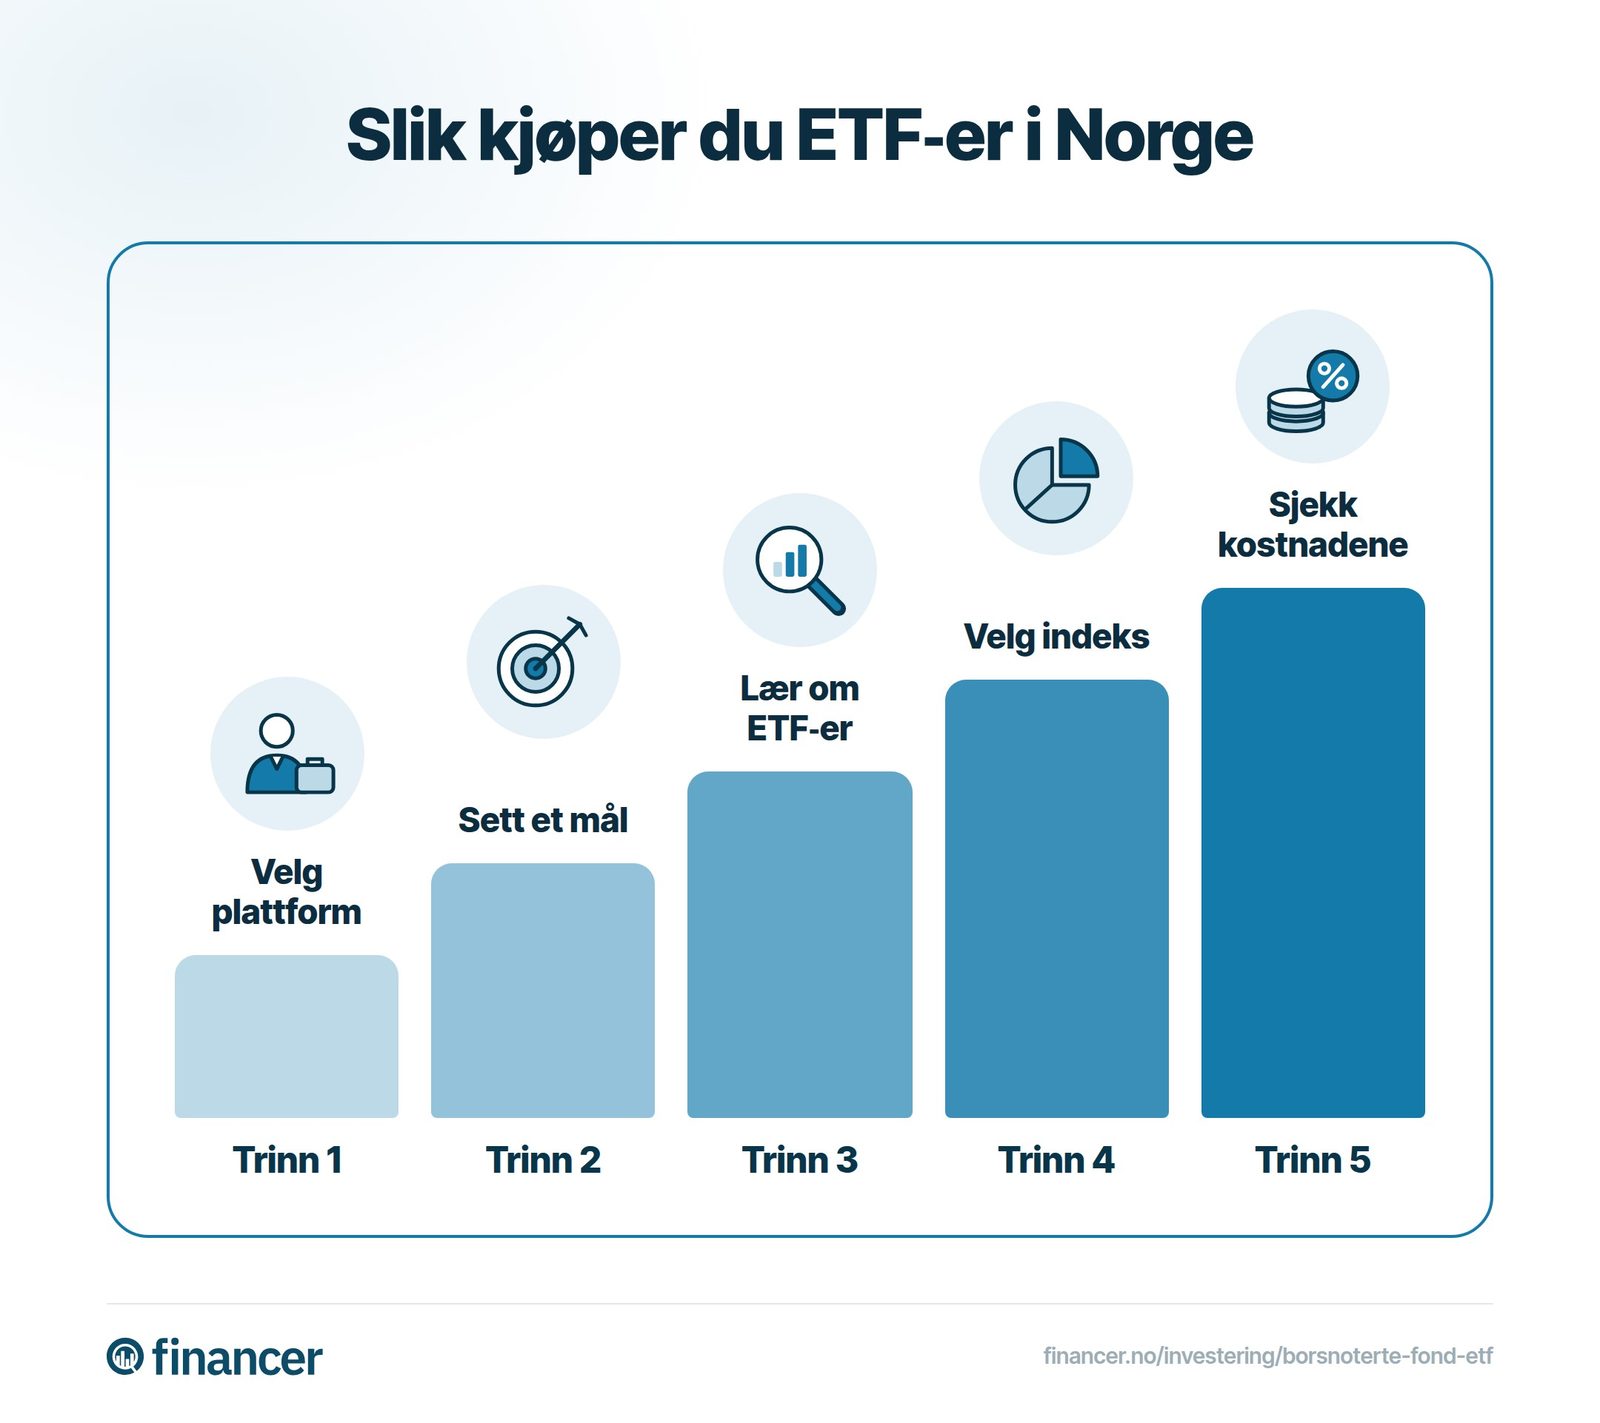
1. Velg plattform. Nordnet er den mest brukte plattformen for ETF-handel i Norge med over 1 500 ETF-er tilgjengelig. Andre alternativer er eToro og Kron. Sammenlign plattformer på vår side for aksjesparkontoer. eToro er en investeringsplattform med flere aktivaklasser. Verdien av investeringene dine kan gå opp eller ned. Kapitalen din er utsatt for risiko.
2. Opprett konto. Du trenger BankID for å registrere deg. Velg aksjesparekonto (ASK) for å få skattefordelene. De fleste plattformer tilbyr gratis kontoopprettelse.
3. Finn ETF-en. Søk på navn eller tickerkode. For en global aksje-ETF kan du for eksempel søke på "Vanguard FTSE All-World" eller "VWCE".
4. Legg inn ordre. Velg antall andeler og legg inn kjøpsordre. Du ser kjøps- og salgskurs i sanntid. Ordren utføres normalt på sekunder.
Her er noen av de mest brukte ETF-ene blant norske privatinvestorer:
Vanguard FTSE All-World (VWCE): Gir eksponering mot over 3 700 selskaper i hele verden. Akkumulerende, så utbytte reinvesteres automatisk. Forvaltningsgebyr (TER): 0,22 %.
iShares Core MSCI World (EUNL): Følger MSCI World-indeksen med rundt 1 500 selskaper fra utviklede markeder. TER: 0,20 %.
SPDR S&P 500 UCITS (SPYL): Følger den amerikanske S&P 500-indeksen. En av de billigste med TER på bare 0,03 %.
DNB OBX: Norges eneste "rene" aksje-ETF som handles i norske kroner på Oslo Børs. Følger OBX-indeksen med de 25 mest handlede aksjene på Oslo Børs. TER: 0,10 %. Tungt vektet mot energi (Equinor, Aker BP).
Alle disse er UCITS-godkjent og kan holdes i aksjesparekonto.
Noen fallgruver går igjen blant nye ETF-investorer:
Glemmer valutakostnaden. De fleste ETF-er handles i EUR eller USD. Plattformene tar typisk 0,25 % i vekslingsgebyr begge veier. På en investering på 100 000 kr blir det 250 kr inn og 250 kr ut.
Handler for små beløp. Kurtasjen spiser prosentvis mer av små handler. Det er smartere å samle opp og handle for større beløp sjeldnere.
Velger tematiske ETF-er som kjerneposisjon. AI-ETF-er, krypto-ETF-er og lignende kan være spennende, men bransje-ETF-er har historisk underprestert brede indeksfond over tid. Hold tematiske ETF-er til maksimalt 5–10 % av porteføljen.
Handler utenfor ASK. Mange vet ikke at UCITS-ETF-er kan holdes i aksjesparekonto. Du går glipp av utsatt skatt og verdsettelsesrabatt på formuesskatt.
Ignorerer spreaden. Mindre likvide ETF-er kan ha høy forskjell mellom kjøps- og salgskurs. Sjekk alltid spreaden før du handler.
ETF-er passer for de fleste typer investorer, men de er spesielt godt egnet for deg som:
Hvis du er helt ny til investering, kan det være enklere å starte med et vanlig indeksfond gjennom automatisk månedlig sparing. Når du får mer erfaring og større beløp, gir ETF-er deg mer fleksibilitet og lavere kostnader.
Du kan lese mer om aksjer for nybegynnere eller sammenligne fond og aksjer for å finne den rette strategien.
En ETF er et fond som handles på børsen i sanntid, akkurat som aksjer. Et vanlig fond handles kun én gang per dag og prises etter at markedet stenger. ETF-er har som regel lavere forvaltningsgebyr, men du betaler kurtasje per handel. Begge gir diversifisering, men ETF-er har et mye større utvalg globalt.
Det kommer an på hvordan du investerer. ETF-er har lavere forvaltningsgebyr og handles i sanntid, men du betaler kurtasje og vekslingsgebyr. Indeksfond er enklere for automatisk månedlig sparing. For større enkeltinvesteringer er ETF-er som regel billigst. For fast månedssparing passer indeksfond bedre.
I 2026 er den effektive skattesatsen på ETF-gevinst 37,84 %. Holder du ETF-ene i en aksjesparekonto (ASK), betaler du først skatt når du tar ut penger fra kontoen. Akkumulerende ETF-er i ASK er derfor den mest skatteeffektive løsningen for de fleste.
Ja, UCITS-ETF-er som er hjemmehørende i EØS kan holdes i aksjesparekonto (ASK). De fleste populære ETF-er fra store tilbydere som Vanguard og iShares er UCITS-godkjent. Amerikanske ETF-er som handles på NYSE kan derimot ikke holdes i ASK.
Et børsnotert fond er det norske begrepet for ETF (Exchange Traded Fund). Det er en samling verdipapirer som aksjer, obligasjoner eller råvarer pakket inn i et fond som handles på børsen. Du kjøper og selger andeler til markedskurs i sanntid, på samme måte som vanlige aksjer.
For de fleste nybegynnere er en bred global aksje-ETF det beste utgangspunktet. Vanguard FTSE All-World (VWCE) gir eksponering mot over 3 700 selskaper i hele verden med et forvaltningsgebyr på 0,22 %. Alternativt er SPDR S&P 500 (SPYL) et godt valg for ren USA-eksponering med gebyr på bare 0,03 %.
Har du et spørsmål om dette emnet? Spør fellesskapet.
E-posten er bekreftet. Kommentaren din vises etter gjennomgang.
Lenken er utløpt. Send kommentaren din på nytt.
Anonym
Finansekspert · Financer
Sammenlign aksjemeglere
fra 1 kr minsteinnskudd
4 alternativer
Kvalitetssikrede, regulerte meglere
Sammenlign meglereSammenlign aksjemeglere
fra 1 kr minsteinnskudd
4 alternativer
Bli med i *Financer Stacks* - Din ukentlige guide til å mestre grunnleggende økonomi, bygge ekstra inntekt og skape et liv der pengene jobber for deg.