Kredittkort
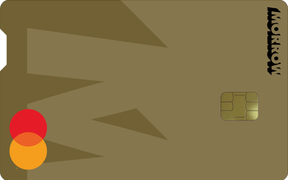
177 valgte dette
ÅER-spenn24,9 % - 28,77 %
Rentefri periode50 døgn
Årsgebyr0 kr
KorttypeKreditt
NettverkMastercard
Minimumsalder20
Financer-score™Vurdert av 27 brukere
AnnonseSøk nå
Kredittkort
177 valgte dette
Kredittkort
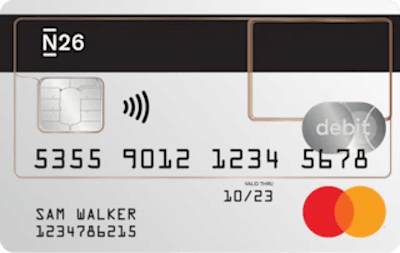
487 valgte dette
Kredittkort
147 valgte dette
Nom. 18,9 %, eff. 22,85 %, 45 000 kr o/1 år. Kostnad 5 219 kr, totalt 50 219 kr.
Kredittkort
325 valgte dette
Eksempel ved utsatt betaling: Effektiv rente 24,4 %, 15 000 kroner over 1 år. Kostnad: 1 849 kroner. Total: 16 849 kroner.
Kredittkort
Eff. rente 24,55 %, 15 000 kr o/ 12 mnd. Kostnad 2 001 kr. Totalt 17 001 kr. Gjelder Ikano Visa. Priser kontrollert 7. oktober 2026.
Selv om vi gjør vårt beste for å holde dataene oppdaterte, kan vi ikke garantere den komplette nøyaktigheten på daglig basis
Årsgebyr
Fordeler
Korttype
Kortkategori
Nettverk
Velkomstbonus
En fullstendig oversikt over alle datapunkter på tvers av produktene i denne sammenligningen for å hjelpe deg med å ta riktig valg.
Statistikk basert på 8 Kredittkort i vår database.
Se hvordan rentene sammenligner seg på tvers av alle tilbydere. Søylene viser spennet mellom laveste og høyeste rente som tilbys av hvert selskap.
Uzyskaj ekskluzywne warunki od najlepszych firm finansowych
Hvilket kredittkort passer best for deg?
Det finnes mange gode kredittkort i Norge, og det beste valget avhenger av hvordan du bruker kortet. Noen vil ha cashback på dagligvarer, andre ønsker reiseforsikring og lave valutapåslag i utlandet.
Vi har sammenlignet kredittkortene fra norske banker og kortselskaper for å gjøre valget enklere. Bruk sammenligningen over til å filtrere på det som er viktig for deg.
Før du søker om kredittkort, bør du tenke gjennom hva du faktisk trenger kortet til. Her er de viktigste tingene å vurdere:
1. Årsavgift De fleste kredittkort i Norge har ingen årsavgift. Kort med høyere årsavgift gir gjerne bedre fordeler som lounge-tilgang på flyplasser og høyere cashback-satser. Spør deg selv om fordelene er verdt den årlige kostnaden.
2. Effektiv rente Effektiv rente på kredittkort i Norge varierer mellom 17 % og 31 %. Denne renten gjelder bare hvis du ikke betaler regningen innen den rentefrie perioden. Betaler du alltid i tide, koster kortet deg ingenting i renter.
3. Rentefri periode De fleste kort gir 45-60 dagers rentefrihet. Det betyr at du kan handle nå og betale senere uten at det koster deg noe ekstra, så lenge du betaler innen fristen.
4. Cashback og bonuspoeng Noen kort gir deg cashback på alle kjøp, mens andre gir bonuspoeng du kan bruke på flyreiser, hotell eller andre goder. Velg det som passer din livsstil.
5. Valutapåslag Bruker du kortet mye i utlandet? Da bør du se på valutapåslaget. Noen kort tar opptil 1,95 %, mens andre har lavere påslag eller ingen tilleggsavgift i utlandet.
Cashback-kort gir deg en prosentandel tilbake på det du handler. Satsene varierer, men ligger vanligvis mellom 0,4 % og 4 % avhengig av kort og kategori.
De mest populære cashback-kortene i Norge akkurat nå er Bank Norwegian Visa og TF Bank Mastercard. Begge har 0 kr i årsavgift og gir cashback på de fleste kjøp.
Noen kort gir høyere cashback-sats på dagligvarer eller drivstoff. Hvis du bruker mye penger på mat og bensin, kan det lønne seg å velge et kort som belønner akkurat disse kjøpene.
Du finner en oversikt over cashback-kort i sammenligningen øverst på siden. Filtrer på «cashback» for å se hvilke kort som gir deg mest tilbake.
Reisekredittkort gir deg fordeler som reiseforsikring, lavt valutapåslag og tilgang til flyplass-lounger.
De viktigste tingene å se etter i et reisekort:
Husk å kjøpe reisen med kredittkortet for å aktivere reiseforsikringen. De fleste kort krever at du betaler hele eller deler av reisen med kortet for at forsikringen skal gjelde.
Se også: Kort eller kontanter i utlandet?
Et kredittkort lar deg kjøpe nå og betale tilbake senere. Du får en kredittramme fra banken, og innenfor denne rammen kan du handle fritt. Forskjellen fra et vanlig bankkort er at pengene ikke trekkes direkte fra kontoen din.
Hver måned får du en regning på det du har brukt. Betaler du hele beløpet innen fristen, betaler du ingen renter. Velger du å betale bare minimumsbelepet, påløper det renter på resten.
Prosessen er enkel og fungerer slik:
Du betaler med kortet
Du bruker kredittkortet akkurat som et vanlig betalingskort, både i butikk og på nett.
Transaksjonen gjennomføres
Banken sjekker at du har nok tilgjengelig kreditt og godkjenner betalingen.
Du får månedsregning
Alle kjøp samles på en regning som du får én gang i måneden.
Betal innen fristen
Betaler du hele beløpet innen den rentefrie perioden, koster det deg ingenting. Hvis ikke, påløper det renter.
Det er en viktig forskjell mellom bankkort (debetkort) og kredittkort:
| Bankkort (debet) | Kredittkort | |
|---|---|---|
Pengekilde | Trekkes fra bankkontoen din | Låner fra kredittrammen |
Betaling | Umiddelbart | Samles på månedsregning |
Renter | Ingen | Kun ved utsatt betaling |
Forsikring | Vanligvis ikke | Ofte reise- og kjøpsforsikring |
Bruk i utlandet | Varierer | Aksepteres de fleste steder |
Både Visa og Mastercard aksepteres nesten overalt i verden. Forskjellen er minimal for de fleste brukere.
Visa har historisk sett hatt litt bredere aksept internasjonalt, mens Mastercard har vært størst i Europa. I dag er forskjellen så liten at det sjelden spiller noen rolle.
Det som faktisk betyr noe er vilkårene fra banken som utsteder kortet. Rente, årsavgift, cashback og forsikringsdekning bestemmes av kortutstederen, ikke av Visa eller Mastercard.
Et tips er å ha både Visa og Mastercard tilgjengelig. Skulle det ene nettverket få problemer, har du alltid et alternativ.
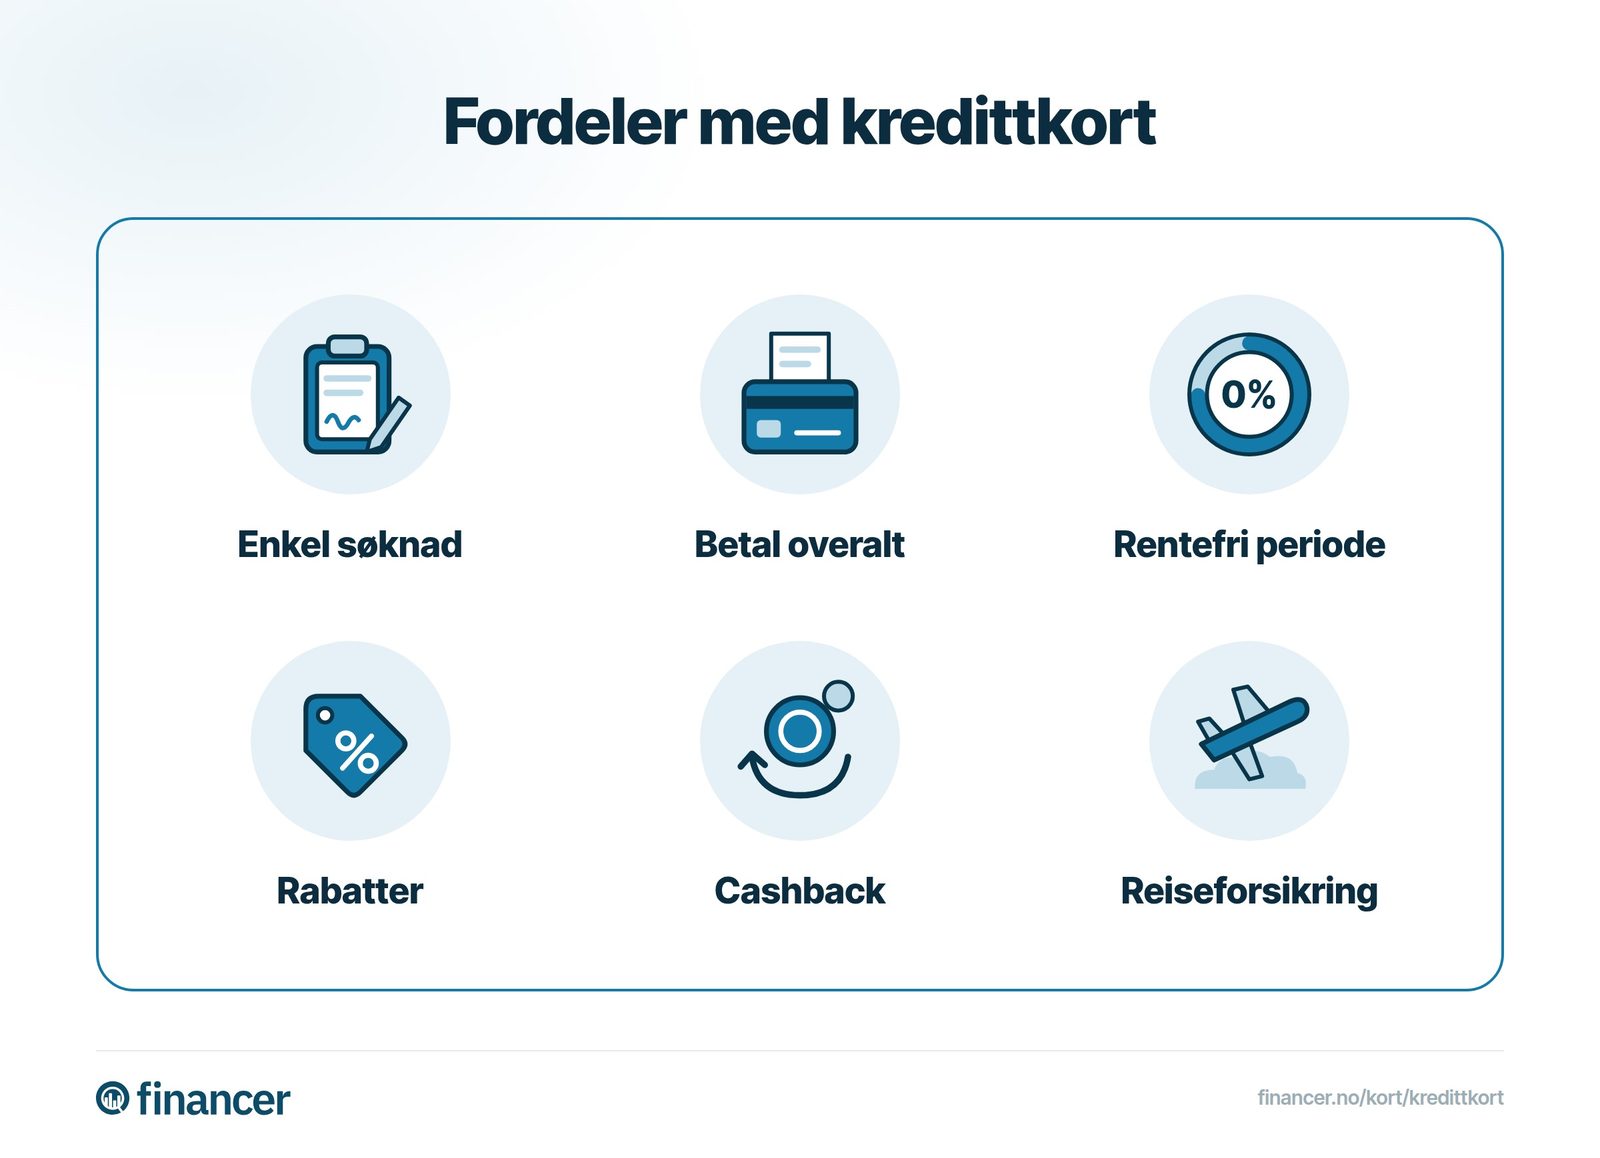
Det er flere gode grunner til å ha et kredittkort, selv om du har god kontroll på økonomien:
Når du søker om kredittkort gjør banken en kredittsjekk. De vurderer blant annet:
Kredittsjekken påvirker kredittvurderingen din. I Norge registreres kredittsøknader hos kredittopplysningsbyráer som Experian og Bisnode. For mange søknader på kort tid kan svekke kredittverdigheten din.
Er du mellom 18 og 25 år og vil ha ditt første kredittkort? Start med et kort som har:
Flere norske kort har lave inntektskrav og passer godt som førstekort. Det viktigste er å bygge gode betalingsvaner fra starten. Betal alltid hele regningen innen fristen, så unngår du rentekostnader.
Se også: 5 tips for å velge riktig kredittkort
Det avhenger av behovene dine. For cashback er Bank Norwegian Visa og TF Bank Mastercard populære valg med 0 kr i årsavgift. For reise er kort med inkludert reiseforsikring og lavt valutapåslag best. Bruk sammenligningen øverst på denne siden for å finne det som passer deg.
Kort uten årsavgift og med lavere kredittgrenser har vanligvis lettere krav. De fleste krever at du er over 18 år, har fast inntekt og ingen betalingsanmerkninger.
Du får tilsendt regning fra kortselskapet én gang i måneden. Regningen viser alle kjøp i perioden og fristen for å betale uten renter.
Ja, alle banker må gjennomføre en kredittsjekk når du søker om kredittkort. De sjekker inntekt, gjeld via Gjeldsregisteret og betalingshistorikk.
Kredittgrensen varierer fra 25 000 til 500 000 kr avhengig av kortet og din økonomiske situasjon. De fleste starter med en lavere grense som kan økes over tid.
De fleste kort tar et gebyr på 30-50 kr pluss 1-2 % av beløpet for uttak i minibank. Noen kort tilbyr gratis uttak. Husk at kontantuttak ofte ikke har rentefri periode.
Bank Norwegian Visa gir cashback og CashPoints uten årsavgift. SAS EuroBonus Mastercard gir bonuspoeng på SAS-flyvninger. Flyr du ofte med SAS, kan EuroBonus-kortet lønne seg. For generell bruk og cashback er Bank Norwegian et godt valg.
Ja, det er helt lov å ha flere kredittkort. Det kan faktisk være lurt å ha både et Visa og et Mastercard for bredere aksept. Husk at banken ser på total kredittramme når du søker nytt kort.
Selve bruken er gratis så lenge du betaler innen den rentefrie perioden. Det kan påløpe gebyrer ved uttak i minibank, utenlandsbruk (valutapåslag) og ved forsinket betaling.
Har du et spørsmål om dette emnet? Spør fellesskapet.
E-posten er bekreftet. Kommentaren din vises etter gjennomgang.
Lenken er utløpt. Send kommentaren din på nytt.
Anonym
Finansekspert · Financer
Bli med i *Financer Stacks* - Din ukentlige guide til å mestre grunnleggende økonomi, bygge ekstra inntekt og skape et liv der pengene jobber for deg.