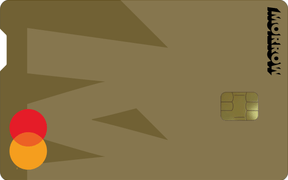
Eksempel ved utsatt betaling: Effektiv rente 24,4 %, 15 000 kroner over 1 år. Kostnad: 1 849 kroner. Total: 16 849 kroner.
Identitet
Korttype
Kreditt
Nettverk
Visa
Cashback
Ja
Belønninger
Ja
Reise
Ja
Student
Nei
Sikret
Nei
Bedrift
Nei
Personlig
Ja
Lav rente
Nei
Saldooverføring
Nei
Renter og gebyrer
Årsgebyr
Ingen
ÅER-spenn
24,4 % - 24,4 %
Rentefri periode
45
Kredittgrense
150 000 kr
Utenlandsk transaksjonsgebyr
1.75%
Minibank gebyrer
0
Krav
Minimumsalder
18
Godtar ingen kreditthistorikk
Nei
Belønninger og fordeler
Basisbelønningssats
0,5 %
Cashback
Nei
Poeng
Nei
Kreditering på fakturaen
Nei
Reiseforsikring
Ja
Kjøpsbeskyttelse
Ja
Utvidet garanti
Nei
Leiebildekning
Nei
Mobilbeskyttelse
Nei
Tilgang til flyplasslounge
Nei
Andre fordeler
Reise- og avbestillingsforsikring inkludert ved minst 75 % av reisen betalt med kortet. Valgfrie tillegg mot betaling: ID-tyveriforsikring 149 kr/år, egenandelsforsikring leiebil 349 kr/år, tannhelseforsikring fra 169 kr/mnd, helårs reiseforsikring fra 1 800 kr/år, betalingsforsikring 1 % av utestående saldo.
Eff. rente 24,55 %, 15 000 kr o/ 12 mnd. Kostnad 2 001 kr. Totalt 17 001 kr. Gjelder Ikano Visa. Priser kontrollert 7. oktober 2026.
Identitet
Korttype
Kreditt
Nettverk
Visa
Cashback
Nei
Belønninger
Nei
Reise
Ja
Student
Nei
Sikret
Nei
Bedrift
Nei
Personlig
Ja
Lav rente
Nei
Saldooverføring
Ja
Renter og gebyrer
Årsgebyr
Ingen
Årsgebyr
0 kr
ÅER-spenn
24,55 % - 24,55 %
Rentefri periode
50
Kredittgrense
Inntil 100 000 kr
Utenlandsk transaksjonsgebyr
2%
Minibank gebyrer
35 kr + 1 % av uttaksbeløpet, med rente fra dagen pengene er tilgjengelige
Krav
Minimumsalder
20
Minimumsinntekt
200 000 kr
Godtar ingen kreditthistorikk
Nei
Belønninger og fordeler
Cashback
Nei
Poeng
Nei
Kreditering på fakturaen
Nei
Reiseforsikring
Ja
Kjøpsbeskyttelse
Nei
Utvidet garanti
Nei
Leiebildekning
Nei
Mobilbeskyttelse
Nei
Tilgang til flyplasslounge
Nei
Andre fordeler
Reise- og avbestillingsforsikring inkludert når mer enn 50 % av reisen betales med kortet, og dekker ektefelle eller samboer og hjemmeboende barn under 23 år på reiser i inntil 90 dager. Tankefeil-forsikring dekker inntil 3 000 kr ved feilfylling. Betalingsutsettelse i 6 måneder for 399 kr eller 12 måneder for 899 kr på kjøp over 2 500 kr. Overføring av inntil 25 000 kr til bankkonto etter seks måneder som kunde.
Eff. rente 29,89 %, 15 000 kr o/ 12 mnd. Kostnad 1 695 kr. Totalt 16 695 kr. Gjelder re:member black. Priser kontrollert 5. oktober 2026.
Identitet
Korttype
Kreditt
Nettverk
Mastercard
Cashback
Ja
Belønninger
Ja
Reise
Ja
Student
Nei
Sikret
Nei
Bedrift
Nei
Personlig
Ja
Lav rente
Nei
Saldooverføring
Ja
Renter og gebyrer
Årsgebyr
Ingen
Årsgebyr
0 kr
ÅER-spenn
29,89 % - 29,89 %
Rentefri periode
45
Kredittgrense
150 000 kr
Utenlandsk transaksjonsgebyr
2%
Minibank gebyrer
35 kr + 1 % av uttaket (minibank), 75 kr + 1 % i bank eller hos Posten
Krav
Minimumsalder
18
Godtar ingen kreditthistorikk
Nei
Belønninger og fordeler
Cashback
Nei
Poeng
Nei
Kreditering på fakturaen
Nei
Reiseforsikring
Ja
Kjøpsbeskyttelse
Nei
Utvidet garanti
Nei
Leiebildekning
Nei
Mobilbeskyttelse
Nei
Tilgang til flyplasslounge
Nei
Andre fordeler
reward-programmet gir opptil 20 % rabatt i over 200 nettbutikker, trukket fra på neste faktura. Reise- og avbestillingsforsikring inkludert når minst 50 % av reisens transportkostnader betales med kortet, og dekker ektefelle eller samboer og barn under 21 år, eller inntil tre medreisende. Apple Pay, Google Pay, Garmin Pay og Vipps. Ingen årsavgift, etableringsgebyr eller gebyr for tilleggskort. Papirfaktura 10 kr, eFaktura gratis. Saldooverføring 2 % med renter fra dag 1. Nominell rente 25,22 %
Tilbyder
Utstedende bank
Entercard Norge, filial av Entercard Group AB (org.nr. 919 061 545)
Eff. Rente 26,69% kr 25.000/12 mnd, kost. 3 337 totalt kr. 28 337. Gjelder TF Bank Mastercard. Priser kontrollert 6. oktober 2026.
Identitet
Korttype
Kreditt
Nettverk
Mastercard
Cashback
Ja
Belønninger
Ja
Reise
Ja
Student
Nei
Sikret
Nei
Bedrift
Nei
Personlig
Ja
Lav rente
Nei
Saldooverføring
Ja
Renter og gebyrer
Årsgebyr
Ingen
Årsgebyr
0 kr
ÅER-spenn
25,16 % - 30,34 %
Rentefri periode
43
Kredittgrense
30 000 til 200 000 kr
Utenlandsk transaksjonsgebyr
1.75%
Minibank gebyrer
0 kr i minibank, i Norge og i utlandet
Krav
Minimumsalder
18
Godtar ingen kreditthistorikk
Nei
Belønninger og fordeler
Cashback
Nei
Poeng
Nei
Kreditering på fakturaen
Nei
Reiseforsikring
Ja
Kjøpsbeskyttelse
Nei
Utvidet garanti
Nei
Leiebildekning
Ja
Mobilbeskyttelse
Nei
Tilgang til flyplasslounge
Nei
Andre fordeler
Dealpass-programmet gir inntil 30 % rabatt og cashback på utvalgte tilbud hos hundrevis av brukersteder. Reise- og avbestillingsforsikring fra AmTrust er inkludert når minst halvparten av transportkostnadene er betalt med kortet, med avbestilling inntil 300 000 kr og egenandel på leiebil inntil 10 000 kr. ID-tyveriforsikring inntil 100 000 kr per hendelse. Apple Pay og Google Pay. Ingen årsavgift, etableringsgebyr eller fakturagebyr, og erstatningskort er gratis. Overføring til privatkonto
No card-use fee; currency conversion fees apply when conversion is needed
Minibank gebyrer
Free up to NOK 2,900/month; then 2.69% of the amount above the allowance
Krav
Minimumsalder
18
Godtar ingen kreditthistorikk
Nei
Belønninger og fordeler
Cashback
Nei
Poeng
Nei
Kreditering på fakturaen
Nei
Reiseforsikring
Nei
Kjøpsbeskyttelse
Nei
Utvidet garanti
Nei
Leiebildekning
Nei
Mobilbeskyttelse
Nei
Tilgang til flyplasslounge
Nei
Tilbyder
Utstedende bank
Wise Europe SA
Tilleggsfelt
Anbefalt selskap
Nei
Selv om vi gjør vårt beste for å holde dataene oppdaterte, kan vi ikke garantere den komplette nøyaktigheten på daglig basis
Filtre
Rentefri periode
Årsgebyr
Fordeler
Korttype
Kortkategori
Nettverk
Velkomstbonus
Produktstatistikk
En fullstendig oversikt over alle datapunkter på tvers av produktene i denne sammenligningen for å hjelpe deg med å ta riktig valg.
Cashback
5 (62,5 %)
Belønninger
6 (75 %)
Reise
5 (62,5 %)
Bedrift
1 (12,5 %)
Personlig
8 (100 %)
Lav rente
1 (12,5 %)
Saldooverføring
4 (50 %)
Årsgebyr
0 kr - 0 kr (0 kr)
ÅER-spenn
22,85 % - 30,34 % (26,05 %)
Rentefri periode
0 - 50 (38,83)
Reiseforsikring
5 (62,5 %)
Kjøpsbeskyttelse
2 (25 %)
Leiebildekning
2 (25 %)
Tilgang til flyplasslounge
1 (12,5 %)
Minimumsalder
18 - 23 (19,13)
Minimumsinntekt
200 000 kr - 250 000 kr (225 000 kr)
Statistikk basert på 8 Kredittkort i vår database.
SelskapLavestHøyest
Morrow Bank24,9 %28,77 %
Instabank22,85 %22,85 %
Bank Norwegian24,4 %24,4 %
Ikano Bank24,55 %24,55 %
re:member29,89 %29,89 %
TF Bank25,16 %30,34 %
ÅER-spenn
Se hvordan rentene sammenligner seg på tvers av alle tilbydere. Søylene viser spennet mellom laveste og høyeste rente som tilbys av hvert selskap.
Financers valg
Topprangert
N26
Gratis standardkonto uten årsavgift. Gebyrfrie kortbetalinger globalt. 1,7 % valutapåslag ved uttak utenfor eurosonen. Betalte planer fra 4,90 til 16,90 euro per måned.
Kundeservice via chat i appen, tilgjengelig 07:00 til 23:00 CET alle dager. Kun på engelsk. Svar vanligvis innen 24 timer, men mangler ofte dybde.
Enkel kontoopprettelse uten kredittsjekk. Ingen bindingstid på gratiskontoen. Betalte planer krever årsabonnement. Transparente vilkår, men tysk IBAN kan være upraktisk i Norge.
4,1 av 5 på Trustpilot basert på over 40 000 anmeldelser. Brukere roser appen og gebyrfriheten, men noen rapporterer plutselige kontofrysninger uten klar forklaring.
Uzyskaj ekskluzywne warunki od najlepszych firm finansowych
Kredittkort med cashback: slik får du penger tilbake
Kredittkort med cashback gir deg en liten del av kjøpene tilbake. Noen kort gir ekte penger tilbake på fakturaen. Andre gir bonus, Trumf-poeng eller rabatt i nettbutikker.
Det høres nesten for enkelt ut. Du handler som vanlig, og kortet gir deg litt verdi tilbake. Men det er bare lønnsomt hvis du betaler hele fakturaen ved forfall. Hvis du lar saldoen stå igjen, spiser effektiv rente opp cashbacken ganske raskt.
Derfor bør du ikke bare se på hvor høy bonusen er. Se også på årsavgift, rentefri periode, effektiv rente, valutapåslag og hvilke kjøp som faktisk gir opptjening. Du kan også sammenligne vanlige kredittkort hvis du vil se hele markedet før du snevrer inn til cashback.
Når passer cashback kredittkort best?
Cashback kredittkort passer best for deg som allerede har kontroll på økonomien, og som bruker kortet til planlagte kjøp. Det kan være dagligvarer, netthandel, reiser eller andre kjøp du uansett ville gjort.
Det passer dårligere hvis du ofte utsetter betalingen. Et kort som gir 0,5 % tilbake, men har effektiv rente på 24,4 %, er ikke et godt sparegrep hvis du bærer saldo måned etter måned. Da er det bedre å betale ned gjeld først.
Tenk på cashback som en rabatt, ikke som inntekt. Den beste bruken er enkel: betal med kortet, få bonusen, betal hele regningen. Ferdig.
Cashback kan være riktig hvis du
betaler hele kredittkortregningen ved forfall hver måned
handler mye i kategorier der kortet faktisk gir bonus eller rabatt
vil ha penger tilbake, Trumf-bonus eller rabatt i stedet for flypoeng
har lav utnyttelse av kredittrammen og ingen betalingsanmerkninger
sammenligner effektiv rente og gebyrer før du søker
Slik valgte vi de beste kredittkortene med cashback
Vi har lagt mest vekt på faktisk verdi for en norsk kortbruker. Et kort kan se bra ut på papiret, men være mindre nyttig hvis bonusen bare gjelder i smale kategorier eller hvis gebyrene gjør kortet dyrt.
For å finne beste kredittkort med cashback ser vi særlig på disse punktene:
Cashback eller bonusverdi: Hvor mye får du tilbake, og hvor lett er det å bruke verdien?
Effektiv rente: Ikke fordi du bør betale renter, men fordi renten viser risikoen hvis du ikke betaler alt ved forfall.
Årsavgift og gebyrer: Et kort med 0 kr i årsavgift er enklere å tjene på. Sjekk også fakturagebyr, minibankuttak og valutapåslag.
Rentefri periode: De fleste norske kort ligger rundt 43 til 50 dager. Det gir deg tid, men ikke gratis penger hvis du betaler for sent.
Krav til søker: Alder, inntekt, betalingsanmerkninger og kredittvurdering avgjør om du faktisk kan få kortet.
Sammenligning: topptilbud for kredittkort med cashback
Kortene under er eksempler på cashback, bonus eller rabattprogrammer som er relevante i Norge. Vi har ikke tatt med de store bankkortene som ikke er aktuelle for denne siden. Kontroller alltid vilkår hos kortutsteder før du søker, fordi satser og krav kan endres.
Kort
Cashback/bonus
Effektiv renteeksempel
Passer best for
Bank Norwegian
0,5 % cashback på vanlige varekjøp eller CashPoints
24,4 %, 15 000 kr over 1 år
deg som vil ha enkel cashback som kan betale ned fakturaen
Trumf Kredittkort
2 % Trumf-bonus hos NorgesGruppen, 4 % på Trippel-Trumf-torsdager
27,19 %, 15 000 kr over 12 mnd
deg som handler mye hos KIWI, MENY, SPAR eller Joker
re:member black
Opptil 20 % rabatt i over 200 nettbutikker via re:member reward
29,89 %, 15 000 kr over 12 mnd
deg som ofte handler på nett via rabattportalen
Morrow Bank
Fordelsprogram, forsikringer og gebyrfri bruk
28,77 %, 12 000 kr over 12 mnd
deg som vil ha gebyrfritt kort og inntil 50 dager rentefrihet
Instabank
Rabattklubb og 5 % grønn rabatt på kollektiv/lading av elbil
22,85 %, 45 000 kr over 1 år
deg som prioriterer lavere rente og faste rabatter
Bank Norwegian: enkel cashback på vanlige kjøp
Bank Norwegian er et av de mest direkte cashback-kortene i Norge. Du kan velge cashback i stedet for CashPoints. Ifølge Bank Norwegian gir programmet 0,5 % opptjening på ordinære varekjøp i Norge, og 1 cashback tilsvarer 1 krone.
Det gjør kortet enkelt å forstå. Bruker du 10 000 kr i måneden på kjøp som kvalifiserer, er 0,5 % lik 50 kr tilbake. Det er ikke penger du blir rik av, men det er bedre enn ingenting når kortet har 0 kr i årsavgift og du betaler fakturaen fullt ut.
Ulempen er at flere transaksjoner ikke gir opptjening. Kontantuttak, overføringer, vennebetaling med Vipps og kjøp hos flyselskaper er blant unntakene. Kortet har også effektiv rente på 24,4 % i priseksempelet ved utsatt betaling.
Trumf Kredittkort: sterkest på dagligvarer
Trumf Kredittkort er ikke cashback i vanlig forstand, men Trumf-bonus fungerer mye på samme måte for deg som handler dagligvarer hos NorgesGruppen. Kortet gir 2 % Trumf-bonus hos blant annet MENY, SPAR, KIWI, Joker, Nærbutikken og Gigaboks. På Trippel-Trumf-torsdager kan satsen bli 4 %.
Dette kortet passer best hvis dagligvarehandelen din allerede ligger hos disse butikkene. Hvis du handler mest hos konkurrenter, faller verdien kraftig. Trumf opplyser også at det ikke gis bonus hos konkurrerende dagligvarebutikker, dagligvarehandel i utlandet, kontantuttak eller personoverføringer.
Det viktige er å regne på egen handlekurv. Handler du for 8 000 kr i måneden i aktuelle butikker, kan 2 % bonus være 160 kr i måneden før eventuelle kampanjer. Men renter ved utsatt betaling kan fjerne hele gevinsten.
re:member, Morrow og Instabank: rabatt mer enn cashback
Noen av de beste alternativene er egentlig rabattkort, ikke rene cashback-kort. Det kan likevel være lønnsomt hvis rabattene passer kjøpene dine.
re:member black gir tilgang til re:member reward, med opptil 20 % rabatt i over 200 nettbutikker. Rabatten trekkes fra på neste faktura. Dette passer best for deg som faktisk går via reward-portalen før du handler. Glemmer du portalen, får du normalt ikke rabatten.
Morrow Bank tilbyr 0 kr i årsavgift, inntil 50 dager rentefrihet ved full nedbetaling og et fordelsprogram. Det er mer et fleksibelt hverdags- og reisekort enn et rent cashback-kort.
Instabank har lavere nominell rente enn mange andre kort og en rabattklubb med nye rabatter hver måned. De oppgir også 5 % rabatt på kollektivtransport og lading av elbil. Det kan være nyttig for noen, men her bør du lese vilkårene nøye.
For mange betyr beste kredittkort cashback egentlig det kortet som gir høyest verdi på kjøpene de allerede gjør. Det er ikke alltid kortet med høyest markedsført prosent.
Effektiv rente, gebyrer og totalkostnad
Effektiv rente er tallet du må se på hvis du ikke betaler hele fakturaen. Det inkluderer renter og kostnader i et standardisert priseksempel. I Norge skal kredittmarkedsføring følge reglene i finansavtaleloven og finansavtaleforskriften, og Forbrukertilsynet fører tilsyn med reglene for kredittmarkedsføring.
Her er poenget: Cashback kan gi deg noen hundrelapper eller tusenlapper i året, men kredittkortgjeld kan koste mye mer. Bank Norwegian sitt eksempel viser 1 849 kr i kostnad ved 15 000 kr over 1 år. Trumf sitt eksempel viser 2 047 kr i kostnad ved 15 000 kr over 12 måneder. re:member black viser 1 695 kr i kostnad ved 15 000 kr over 12 måneder.
Hvis du har 15 000 kr i utestående saldo og bare betaler ned sakte, skal cashback-satsen være ekstremt høy før regnestykket går opp. I praksis bør du bruke cashback-kort slik: kjøp, opptjen bonus, betal alt. Ikke bruk kortet som et lite forbrukslån.
Hvis du allerede vurderer å finansiere et kjøp over flere måneder, bør du også lese forskjellen på kredittkort eller forbrukslån.
Gebyrer du bør sjekke før du søker
årsavgift og eventuelle månedsgebyrer
effektiv rente ved utsatt betaling
papirfakturagebyr hvis du ikke bruker eFaktura
valutapåslag ved bruk i utlandet
gebyr for minibankuttak, regningsbetaling eller overføring fra kortet
om cashback gjelder for alle kjøp eller bare bestemte kategorier
Hvem regulerer kortsektoren i Norge?
Kredittkort er ikke en løs bonusordning uten regler. Kortene er kredittprodukter, og markedsføring, avtaleinngåelse og kredittvurdering er regulert.
Finanstilsynet fører tilsyn med banker, finansforetak og kortutstedere. Forbrukertilsynet følger blant annet opp markedsføring og forbrukervern. Gjeldsregisteret viser usikret forbruksgjeld, inkludert rammekreditt som kredittkort.
For deg betyr dette at kortutsteder skal vurdere økonomien din før du får kreditt. De ser på inntekt, gjeld, betalingshistorikk og annen relevant informasjon. Norske skatteopplysninger er også mer tilgjengelige enn i mange andre land, og långivere har gode datakilder før de bestemmer seg.
Du skal derfor ikke søke på mange kort bare for å se hva som skjer. Mange kredittsjekker på kort tid kan trekke ned kredittvurderingen din.
Krav, dokumentasjon og kredittvurdering
De fleste kortutstedere krever at du er minst 18 år, bor i Norge og ikke har aktive betalingsanmerkninger. Noen har høyere aldersgrense eller inntektskrav. Morrow oppgir for eksempel 20 år, mens Instabank oppgir 23 år og bruttoinntekt på minst 250 000 kr i året.
Du må normalt identifisere deg med BankID, samtykke til kredittsjekk og oppgi informasjon om inntekt, gjeld og arbeidssituasjon. Kortutsteder sjekker også Gjeldsregisteret for usikret gjeld.
Det er smart å rydde før du søker. Avslutt kort du ikke bruker, betal ned dyr gjeld, og senk kredittrammer som er høyere enn du trenger. Da ser søknaden bedre ut, og du reduserer risikoen for å få mer kreditt enn økonomien din tåler.
Bruk dette som en enkel sjekkliste før du søker.
Slik velger du riktig cashback-kort
Regn på handlemønsteret ditt
Se hvor du faktisk bruker penger. Dagligvarer, netthandel, reise og drivstoff gir ofte ulike kortvinnere.
Sjekk hva som ikke gir bonus
Kontantuttak, regningsbetaling, Vipps-overføringer og konkurrerende butikker er ofte unntatt.
Sammenlign effektiv rente
Renten er sikkerhetsnettet i vurderingen. Hvis du ikke kan betale alt ved forfall, bør lav rente veie tyngre enn cashback.
Velg ett hovedkort
For mange kort gjør økonomien mer rotete. Ett godt kort med riktig bonus er ofte bedre enn fem kort med små fordeler.
Betal fakturaen fullt ut
Sett gjerne opp eFaktura og varsel før forfall. Cashback fungerer best når du aldri betaler rente.
Slik får du mest mulig cashback uten å betale renter
Det beste cashback kredittkortet er det du bruker disiplinert. Ikke øk forbruket bare fordi du får bonus. Hvis du kjøper noe til 1 000 kr for å få 5 kr tilbake, har du fortsatt brukt 995 kr.
Bruk kortet på kjøp du uansett skulle gjort. Betal dagligvarer, netthandel eller reiser med kortet når vilkårene gir bonus. Betal fakturaen med en gang den kommer. Da blir cashbacken en liten rabatt, ikke en dyr vane.
Vil du hente mer verdi fra kortbruk generelt, kan du også se guiden vår om å spare penger på shopping med kredittkort. Hvis du søker etter best cashback kredittkort, bør du altså først se på din egen bruk. Kortet som er best for naboen, kan være middels for deg.
Fordeler og ulemper med kredittkort med cashback
Du kan få penger, bonus eller rabatt på kjøp du uansett gjør.
Flere gode kort har 0 kr i årsavgift.
Kortene kan gi ekstra trygghet ved netthandel og reise.
Du får bedre oversikt hvis all handel samles på én faktura.
Ulemper du må ta alvorlig
Effektiv rente er høy hvis du ikke betaler hele fakturaen.
Mange kjøp er unntatt fra cashback eller bonus.
For høy kredittramme kan påvirke nye lånesøknader.
Rabattprogrammer krever ofte at du handler via bestemte portaler eller butikker.
Vanlige spørsmål om kredittkort med cashback
Her er korte svar på spørsmål mange stiller før de velger cashback-kort.
Vanlige spørsmål
Hva er kredittkort med cashback?
Det er kredittkort som gir deg penger, bonus eller rabatt tilbake når du bruker kortet. I Norge kan cashback være ekte penger tilbake på fakturaen, Trumf-bonus eller rabatt i utvalgte nettbutikker.
Hva er beste cashback-kredittkort i Norge?
Det avhenger av handlemønsteret ditt. Bank Norwegian passer godt for enkel cashback på vanlige kjøp, Trumf Kredittkort passer best for dagligvarer hos NorgesGruppen, og re:member kan passe for netthandel via reward-portalen.
Er cashback på kredittkort gratis penger?
Nei. Cashback er bare lønnsomt hvis du betaler hele fakturaen ved forfall. Hvis du betaler renter, blir kostnaden ofte høyere enn bonusen du får tilbake.
Får jeg cashback på alle kjøp?
Vanligvis ikke. Kontantuttak, overføringer, regningsbetaling, Vipps-betalinger og enkelte butikkategorier er ofte unntatt. Les vilkårene før du velger kort.
Påvirker kredittkort med cashback kredittvurderingen min?
Ja, kredittkort er rammekreditt. Kredittrammen rapporteres som usikret kreditt, og mange søknader eller høy samlet kredittramme kan påvirke kredittvurderingen din.
Bør jeg velge cashback eller bonuspoeng?
Velg cashback hvis du vil ha fleksibel verdi som kan redusere fakturaen. Velg bonuspoeng hvis du faktisk bruker poengene, for eksempel på reiser eller dagligvarer der bonusen gir høyere verdi.