Scoopr anmeldelse
Scoopr er en norsk låneformidler som sender én søknad til 13 banker og lar deg velge tilbudet du vil ha. Selskapet låner ikke ut penger selv.
Tyngdepunktet er refinansiering. Du samler dyre forbrukslån og kredittkort i ett lån, og målet er lavere rente og lavere månedsbeløp. Scoopr formidler også vanlige forbrukslån og sammenligner kredittkort.
Denne anmeldelsen bygger på Scoopr sine egne vilkår og prisopplysninger.
Under har vi samlet tallene og vilkårene Scoopr oppgir på egne sider.
Kort oversikt over Scoopr
| Type selskap: | Låneformidler. Formidler lån, låner ikke ut selv |
|---|---|
Produkter: | Refinansiering Forbrukslån Kredittkort |
Lånebeløp refinansiering: | 20 000 - 500 000 kr |
Lånebeløp forbrukslån: | 10 000 - 600 000 kr |
Rente refinansiering: | 7,9 % - 24,6 % |
Løpetid: | Inntil 15 år ved refinansiering Inntil 5 år på nytt forbrukslån |
Antall banker: | 13 partnerbanker |
Pris for deg: | Gratis. Scoopr betales av banken |
Medlåntaker: | Ja, avtales på telefon |
Betalingsanmerkninger: | Nei |
Organisasjonsnummer: | 952 660 225 (Scoopr AS) |
Hvem passer Scoopr for?
Scoopr er bygget rundt ett spørsmål: kan du få lavere rente på gjelden du allerede har? Det avgjør hvem tjenesten er nyttig for.
Scoopr passer for deg som:
- Har forbrukslån, kredittkort eller rammekreditter du vil samle i ett lån
- Vil se tilbud fra flere banker uten å søke hos hver enkelt
- Oppfyller minstekravene til alder, personnummer, inntekt og betalingshistorikk
- Vil ha oversikt over egen usikret gjeld før du bestemmer deg
Scoopr passer mindre godt for deg som:
- Har aktive betalingsanmerkninger
- Mangler norsk personnummer
- Ønsker å låne uten kredittsjekk, siden banken alltid gjør en kredittvurdering
- Allerede betaler lav rente, siden gevinsten ved å bytte da blir liten
Er Scoopr trygt?
Scoopr AS er registrert i Enhetsregisteret med organisasjonsnummer 952 660 225 og forretningsadresse i Karenslyst allé 2 i Oslo. Selskapet ble stiftet i 1989.
På egne sider oppgir Scoopr at selskapet er låneformidler med konsesjon fra Finanstilsynet. Det betyr at bankene står for kredittvurderingen, låneavtalen og utbetalingen, mens Scoopr formidler søknaden videre.
Selskapet drev tidligere under navnet Aconto. Enhetsregisteret fører fortsatt aconto.no som nettadresse på samme organisasjonsnummer, og scoopr.no ble tatt i bruk høsten 2020.
Slik søker du om refinansiering hos Scoopr
Søknaden tar et par minutter og forplikter deg ikke til noe. Slik ser stegene ut i Scoopr sin egen løsning.
Trinn 1: Start sparesjekken
Du starter på forsiden til Scoopr og går videre til sparesjekken. Sjekk hva du kan spare hos Scoopr tar deg rett dit.
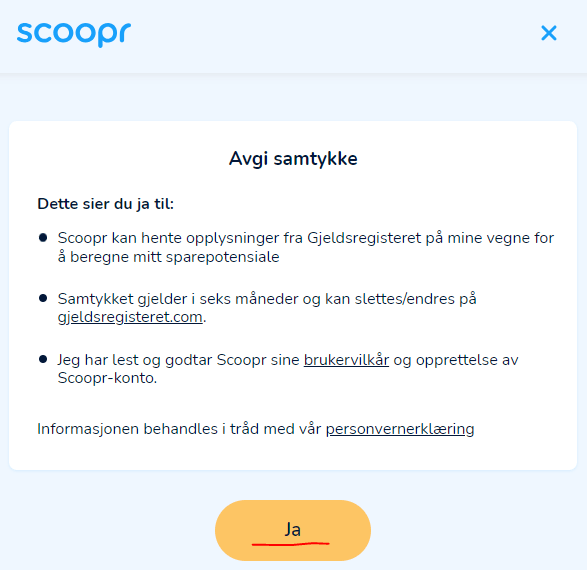
Trinn 2: Gi samtykke til å hente gjeldsopplysningene dine
Scoopr ber om lov til å hente gjelden din fra Gjeldsregisteret på dine vegne, slik at sparepotensialet regnes ut på reelle tall i stedet for anslag.
Samtykket varer i seks måneder og kan slettes eller endres hos Gjeldsregisteret. I vilkårene for Min Scoopr oppgir selskapet at opplysningene hentes fra tredjeparter, blant annet Gjeldsregisteret AS og Creditsafe AS.
Trinn 3: Logg inn med BankID
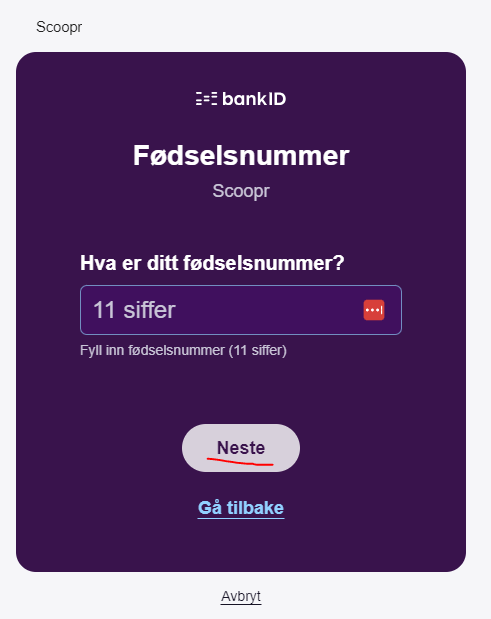
Du identifiserer deg med fødselsnummer og BankID. Det er dette steget som lar Scoopr hente tallene dine i stedet for at du fyller dem inn selv.
Trinn 4: Sammenlign tilbudene og velg
Søknaden går til partnerbankene samtidig. De vurderer inntekt, betjeningsevne, kredittverdighet og gjelden du har fra før, og svarer med hvert sitt tilbud.
Takker du ja til et refinansieringstilbud, sørger banken normalt for å betale ned den gamle gjelden din, enten det er kredittkort, forbrukslån eller avbetalingslån. Du kan også takke nei til alt.
Hva koster Scoopr, og hvem betaler?
Tjenesten er gratis for deg. Scoopr skriver selv at selskapet får betalt av banken hvis du takker ja til et tilbud, og at det ikke påvirker renten du får.
Gebyrene kommer fra banken, ikke fra formidleren. Etableringsgebyr og termingebyr inngår i den effektive renten, og det er derfor du bør sammenligne tilbudene på effektiv rente og ikke på nominell.
Det er også verdt å vite hva Scoopr får se. Selskapet opplyser at det henter den usikrede gjelden din, altså forbrukslån, kredittkort, rammekreditter og faktureringskort, mens bolig- og billån ligger utenfor.
Kort om vilkårene
- Refinansiering: 20 000 til 500 000 kr, med løpetid inntil 15 år
- Forbrukslån: 10 000 til 600 000 kr, med løpetid inntil 5 år
- Søknaden går til 13 banker samtidig, og du velger selv hvilket tilbud du tar
- Renten settes individuelt av banken, ikke av Scoopr
- Du kan ha med medlåntaker. Det avtales med kundesenteret på telefon
Hvor mye kan du spare?
Scoopr oppgir på egne sider at kundene i snitt sparer 9 800 kr i året, rundt 50 000 kr til sammen, og at nedbetalingstiden i snitt kortes ned med to år.
Dette er selskapets egne gjennomsnittstall, ikke et løfte om hva nettopp du får. Gevinsten avhenger av hvilken rente du betaler i dag og hvilket tilbud bankene gir deg.
Vil du se hvordan Scoopr står mot andre aktører, har vi en egen oversikt over refinansiering av lån og gjeld og en sammenligning av forbrukslån.
Financer.no sine erfaringer med Scoopr
| Brukervennlighet | ⭐⭐⭐⭐ | |
|---|---|---|
Kostnader | ⭐⭐⭐⭐ | |
Tilbud og funksjoner | ⭐⭐⭐ | |
Sikkerhet og personvern | ⭐⭐⭐⭐⭐ | |
Kundeservice | ⭐⭐⭐⭐ | |
Generell oppfatning | ⭐⭐⭐⭐ |
Vi har vurdert Scoopr på fem punkter. Samlet lander selskapet på fire av fem stjerner.
Brukervennlighet 4 av 5
Søknaden er kort, og BankID fjerner det meste av utfyllingen. Scoopr peker selv på at én søknad til flere banker er bedre enn mange enkeltsøknader, fordi hyppige søknader kan telle negativt.
Trekket er at du må gi samtykke og identifisere deg med BankID før tallene dine kommer frem. Sparepotensialet regnes på den reelle gjelden din, og det forutsetter at du starter søknaden.
Kostnader 4 av 5
Scoopr tar ikke betalt av deg, og du står fritt til å takke nei til samtlige tilbud. Selskapet tjener penger på banken du eventuelt velger.
Prisen du faktisk ender med, er bankens. Etableringsgebyr og termingebyr kommer fra långiveren og er regnet inn i den effektive renten.
Tilbud og funksjoner 3 av 5
Tretten partnerbanker er et solid utvalg, og kredittkortsammenligningen er et nytt tillegg til tjenesten.
Renterammen Scoopr oppgir på refinansiering spenner over mer enn 16 prosentpoeng. Du må gjennom en reell søknad før du vet hvor i den rammen du havner.
Sikkerhet og personvern 5 av 5
Innloggingen går via BankID, og gjeldsopplysningene hentes med et samtykke du selv kan trekke tilbake hos Gjeldsregisteret.
Kundeservice 4 av 5
Telefon og e-post er bemannet alle ukedager og i helgen, med lengst åpent mandag til torsdag. Det er nyttig hvis du vil ordne økonomien utenom vanlig kontortid.
Spørsmål og svar om Scoopr
Er Scoopr en bank?
Nei. Scoopr er en låneformidler som sender søknaden din videre til 13 partnerbanker, slik at du slipper å søke hos hver bank for seg. Det er banken du velger som gir deg låneavtalen, setter renten og betaler ut pengene.
Er Scoopr trygt å bruke?
Scoopr AS er registrert i Enhetsregisteret med organisasjonsnummer 952 660 225 og oppgir på egne sider at selskapet er låneformidler med konsesjon fra Finanstilsynet. Innlogging skjer med BankID, og samtykket til å hente gjeldsopplysninger kan du slette hos Gjeldsregisteret. På Trustpilot har selskapet 4,8 av 5 fra 521 anmeldelser, sjekket 6. oktober 2026.
Hva koster det å bruke Scoopr?
Ingenting for deg. Scoopr opplyser selv at selskapet får betalt av banken hvis du takker ja til et tilbud, og at det ikke påvirker renten du får. Etableringsgebyr og termingebyr kommer fra banken og er regnet inn i den effektive renten.
Hvor mye kan jeg refinansiere, og over hvor lang tid?
Hos Scoopr kan du søke om refinansiering fra 20 000 til 500 000 kr. Løpetiden kan gå opp til 15 år når du refinansierer eksisterende forbruksgjeld. Søker du et nytt forbrukslån til noe annet, er maksimal nedbetalingstid fem år.
Hvilken rente får jeg?
Renten settes individuelt av banken etter en kredittvurdering av inntekt, betjeningsevne, kredittverdighet og gjelden du har fra før. Scoopr oppgir en ramme for refinansiering fra 7,9 % til 24,6 %, men hvor du havner i den, ser du først når tilbudene kommer inn.
Betaler banken ned den gamle gjelden min?
Ja. Scoopr opplyser at banken som gir deg refinansieringstilbudet normalt sørger for å innfri den gamle gjelden, enten det er kredittkort, forbrukslån eller avbetalingslån. Du sitter igjen med én regning i stedet for flere.
Alternativer til Scoopr
Scoopr er ikke den eneste formidleren i det norske markedet. Disse tre jobber på samme måte, med én søknad ut til flere banker:
Scoopr erfaringer: hva sier kundene?
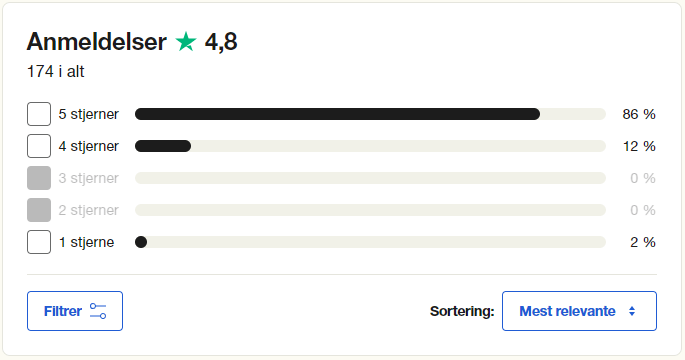
På Trustpilot har Scoopr 4,8 av 5 basert på 521 anmeldelser, sjekket 6. oktober 2026. Fordelingen er tung i toppen, med en liten hale av ettstjerners omtaler nederst.
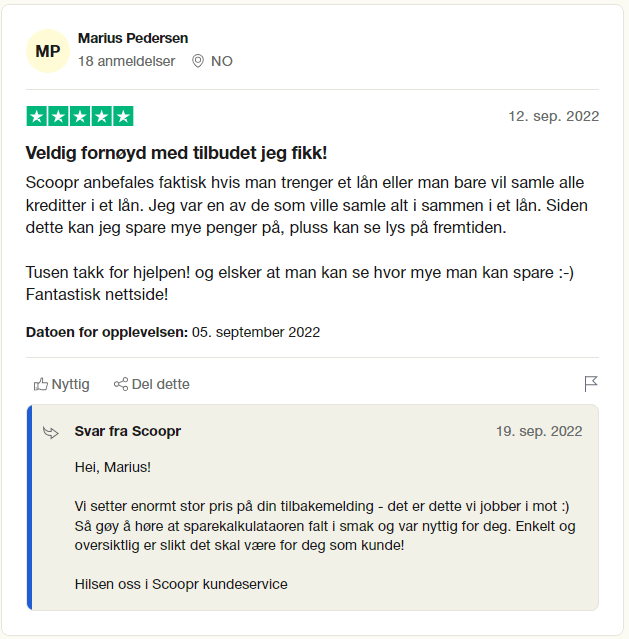
Det kundene trekker frem oftest, er at de ser hva de faktisk sparer før de bestemmer seg. Oversikten over gammel og ny månedskostnad er selve poenget med tjenesten.
Den vanligste innvendingen går motsatt vei. Søkeren brukte tid på en søknad og endte uten et tilbud som var bedre enn avtalene han allerede hadde.
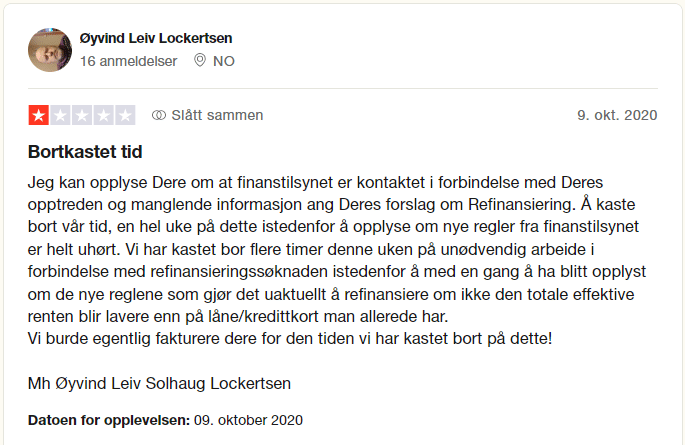
Den situasjonen er regelstyrt. Scoopr forklarer selv at bankene ikke kan tilby en løpetid som gjør refinansieringslånet dyrere enn lånene du betalte på før.
Blir totalkostnaden høyere, kommer det altså ikke noe tilbud. Det oppleves som bortkastet tid, men det er et vern mot å flytte gjeld til lengre løpetid og større regning.
Er du i den situasjonen, kan det være smålån eller kredittkort som er problemet, ikke formidleren. Sjekk sparepotensialet ditt hos Scoopr og se hva bankene faktisk svarer.