Eksempel: Annuitetslån 200 000 kr over 5 år, nominell rente 12,99 %, effektiv rente 14,17 %, etableringsgebyr 1 495 kr. Månedlig terminbeløp ca. 4 550 kr. Kostnad: 74 470 kr. Totalt beløp å betale: 274 470 kr. Kilde: okida.no, lest 12.11.2026.
Effektiv rente varierer fra minimum 8,19% til maksimum 26,23%. Eksempel: Nominell rente 11,90 %, effektiv rente 13,32 %, lånebeløp 150 000 kr med nedbetaling over 5 år, kostnad 52 811 kr totalt 202 811 kr. Kilde: lånekalkulatoren på zmarta.no, lest 12. oktober 2026.
Representativt låneeksempel Ferratum Fleksikreditt: 48,17 % effektiv rente, 25 000 kr, o/12 mnd, 39,97 % nominell rente, kostnad 5 412,27 kr. Totalt: 30 412,27 kr. Hentet fra Ferratums prisliste 5. oktober 2026.
Selv om vi gjør vårt beste for å holde dataene oppdaterte, kan vi ikke garantere den komplette nøyaktigheten på daglig basis
Filtre
Lånebeløp
Krav for å søke
Lånets formål
Produktstatistikk
En fullstendig oversikt over alle datapunkter på tvers av produktene i denne sammenligningen for å hjelpe deg med å ta riktig valg.
Forbrukslån
4 (44,4 %)
Samle lån
3 (33,3 %)
Billån
2 (22,2 %)
Lånebeløp
1 000 kr - 800 000 kr (293 294,12 kr)
Nedbetalingstid
12 måneder - 240 måneder (67 måneder)
Årlig rente
5,33 % - 49,8 % (22,96 %)
Minimumsalder
18 - 23 (20)
Minimumsinntekt
0 kr - 250 000 kr (138 750 kr)
Innenlandsk bankkonto
8 (88,9 %)
Innenlandsk telefonnummer
2 (22,2 %)
Statsborgerskap
8 (88,9 %)
Elektronisk identifikasjon
9 (100 %)
Aksepterer dårlig kreditthistorikk
2 (22,2 %)
Utbetaling innen 24 timer
2 (22,2 %)
Utbetaling i helgen
0 (0 %)
Betalingsutsettelse
2 (22,2 %)
Tidlig tilbakebetaling
8 (88,9 %)
Lånemegler
6 (66,7 %)
Rentefritt første lån
0 (0 %)
Medsøker mulig
5 (55,6 %)
Angrerett
8 (88,9 %)
Statistikk basert på 9 Lån i vår database.
SelskapLavestHøyest
Bank Norwegian10,73 %36,85 %
Sambla7,2 %49,8 %
Okida14,17 %14,17 %
Zmarta8,19 %26,23 %
Ferratum Bank48,17 %48,17 %
Arcadia Finans6,29 %31,3 %
Arcadia Finans6,29 %31,3 %
Instabank8,48 %28,52 %
Motty5,33 %32 %
Renter
Sammenlign rentene hos alle tilbyderne. Søylene viser spennet mellom laveste og høyeste rente som tilbys av hvert selskap.
Financers valg
Bank Norwegian
Nominell rente 9,79-18,99 % og effektiv rente 10,43-36,85 %. Etableringsgebyr opptil 1 995 kr og termingebyr 30 kr per måned. Sparekonto opptil 4,80 % rente. Kredittkort uten årsavgift, men 24,4 % effektiv rente ved utsatt betaling.
Kundeservice på telefon hverdager kl. 10-16, og skriftlig via e-post, Nettpost og kontaktskjema. Den begrensede telefontiden reduserer tilgjengeligheten, men kortsperring er åpen døgnet rundt hele året.
Forbrukslån med 1-5 års nedbetalingstid. Refinansiering opptil 800 000 kr med opptil 15 års løpetid. Mulighet for å innfri lånet når som helst uten ekstra kostnader. Etableringsgebyr og termingebyr på 30 kr per måned er tydelig oppgitt i prislisten.
Brukervennlig nettside med enkel søknadsprosess via BankID. Komplett pakke med forbrukslån, kredittkort, sparekonto og grønt billån. Kundeanmeldelser på Trustpilot viser 3,5 av 5 stjerner basert på 405 anmeldelser (per 03.10.2026).
Få eksklusive vilkår fra de beste finansselskapene
Hva betyr det å refinansiere forbrukslån?
Å refinansiere forbrukslån betyr at du tar opp et nytt lån for å betale ned ett eller flere gamle forbrukslån, kredittkort eller smålån. Målet er enkelt: lavere effektiv rente, færre gebyrer og bedre kontroll på gjelden.
Det kan være smart hvis du har flere små lån som trekker hver sin regning hver måned. Kanskje ett kredittkort har høy rente, ett gammelt lån har termingebyr, og et tredje lån bare ligger der og gnager. Da kan refinansiering gjøre økonomien mer ryddig.
Men det er ikke automatisk billigere. Du må sammenligne effektiv rente, etableringsgebyr, termingebyr og total kostnad. Det er totalbeløpet du betaler tilbake som avgjør om refinansiering av forbrukslån faktisk lønner seg.
Når passer refinansiering av forbrukslån?
Refinansiering passer særlig godt når du har dyr usikret gjeld. Det kan være kredittkortgjeld, smålån, handlekontoer eller gamle forbrukslån med høy rente.
Mange søker fordi de vil samle forbrukslån i ett lån. Det gir én betaling, én kreditor og ofte lavere månedlige gebyrer. Har du flere kredittrammer som står åpne, kan det også hjelpe å rydde dem bort slik at Gjeldsregisteret viser et bedre bilde av økonomien din.
Det kan også passe hvis økonomien din er bedre nå enn da du tok opp lånet. Høyere inntekt, mindre gjeld eller færre betalingsproblemer kan gi en bedre kredittvurdering. Da kan et nytt forbrukslån til refinansiering få bedre vilkår enn de gamle lånene.
Refinansiering er mindre lurt hvis du allerede sliter med å betale regningene dine. Da bør du først kontakte kreditorene, vurdere betalingsutsettelse eller snakke med kommunal gjeldsrådgiver. Et nytt lån løser ikke en økonomi som egentlig trenger lavere forbruk eller gjeldsordning.
Dette bør være på plass før du søker
Du vet hvor mye du skylder totalt, inkludert kredittkortgrenser og ubrukte kredittrammer.
Du har sjekket om du kan få lavere effektiv rente enn på lånene du har i dag.
Du sammenligner total kostnad, ikke bare lavere månedsbeløp.
Du kan dokumentere inntekt, arbeidsforhold og eksisterende gjeld med BankID og kontoutskrifter hvis långiver ber om det.
Du avslutter gamle kreditter etter innfrielse, ellers kan gjelden fortsatt påvirke kredittvurderingen.
Slik valgte vi tilbudene som bør sammenlignes
Når vi vurderer refinansiering forbrukslån, ser vi først på aktører som faktisk hjelper norske låntakere med refinansiering av forbruksgjeld. Det betyr låneformidlere og banker som kan håndtere usikret gjeld, kredittkortgjeld og i noen tilfeller refinansiering med sikkerhet i bolig.
Vi legger mest vekt på effektiv rente, muligheten til å få flere tilbud, tydelige vilkår, krav til søker og hvor enkelt det er å søke digitalt. Norske søknader behandles normalt med BankID, kredittsjekk og oppslag i Gjeldsregisteret.
Vi prioriterer også aktører hvor du kan få uforpliktende tilbud. Det er viktig, fordi renten settes individuelt. To personer kan søke samme beløp hos samme långiver og få helt forskjellig refinansiering rente. Inntekt, gjeld, alder, betalingshistorikk og eksisterende kredittkortgrenser betyr mye.
Aktør
Passer best for
Typisk styrke
Vær obs på
Lendo
Deg som vil hente flere tilbud med én søknad
Effektiv rente oppgis fra rundt 8,17 % på refinansiering
Renten bestemmes av partnerbanken, ikke av Lendo
Sambla
Deg som vil sammenligne mange banker og låneformidlere
Kan gi svar fra flere banker etter én søknad
Høyeste effektive rente kan bli dyr hvis kredittvurderingen er svak
DigiFinans
Deg som vil søke refinansiering digitalt og raskt
Formidler refinansiering med nedbetalingstid opptil 15 år
Les tilbudet nøye før du aksepterer gebyrer og løpetid
Okida
Deg som vurderer større refinansiering med sikkerhet
Kan være aktuelt hvis usikret gjeld skal ryddes med bolig som sikkerhet
Pant i bolig gir lavere rente, men større risiko hvis du ikke betaler
Bank Norwegian
Deg som ønsker direkte banktilbud uten mellomledd
Forbrukslån fra 5 000 til 600 000 kr
Sammenlign med formidlere før du velger
Santander Consumer Bank
Deg som vil vurdere banktilbud på refinansiering og forbrukslån
Etablert aktør i Norge med digitale søknader
Sjekk etableringsgebyr og termingebyr i tilbudet
Sammenligning: topptilbud for refinansiere forbrukslån
Start med sammenligningsverktøyet øverst på siden. Der kan du se aktuelle tilbud og gå videre til søknad hos relevante aktører.
Bruk tabellen som en måte å sortere valgene på. Vil du ha flest mulig tilbud, kan en låneformidler være riktig. Vil du bare sjekke ett konkret banktilbud, kan en direktebank passe bedre. Har du høy usikret gjeld og bolig med ledig sikkerhet, kan du også vurdere om det er mulig å refinansiere forbrukslån inn i boliglån. Les også guiden vår om boliglån før du bruker boligen som sikkerhet.
Det siste kan gi lavere rente, men det er ikke gratis penger. Du flytter dyr kort gjeld over i et lån med pant i boligen. Derfor bør du regne på total kostnad før du bestemmer deg.
Effektiv rente, gebyrer og totalkostnad
I Norge bør du alltid sammenligne effektiv rente. Det er den renten som inkluderer nominell rente, etableringsgebyr, termingebyr og andre kostnader. Forbrukerrådet anbefaler også at du bruker effektiv rente når du sammenligner tilbud.
La oss si at du har 180 000 kr i forbrukslån og kredittkortgjeld. Det gamle snittet ditt er 22 % effektiv rente, og du betaler flere termingebyrer. Får du et nytt lån med 13 % effektiv rente og samme nedbetalingstid, kan forskjellen bli stor.
Men se på totalen. Hvis du forlenger løpetiden fra 5 til 12 år, kan månedsbeløpet se behagelig ut, samtidig som du betaler renter i mange flere år. Det er her mange tar feil. De ser bare på hva som trekkes neste måned. Banken ser på hele lånet, og det bør du også.
Sammenlign derfor disse tallene i hvert tilbud: effektiv rente, månedsbeløp, total tilbakebetaling, etableringsgebyr, termingebyr og om gamle lån faktisk blir innfridd.
Scenario
Gammel gjeld
Nytt lån
Hva du bør vurdere
Lavere rente, samme løpetid
180 000 kr til 22 % effektiv rente
180 000 kr til 13 % effektiv rente
Ofte den beste varianten hvis gebyrene er lave
Lavere månedsbeløp, lengre løpetid
180 000 kr over 5 år
180 000 kr over 10 til 15 år
Kan hjelpe kontantstrømmen, men totalprisen kan øke
Refinansiering med bolig
Usikret gjeld
Lån med pant i bolig
Lavere rente, men boligen brukes som sikkerhet
Hvem regulerer kredittsektoren i Norge?
Norske lån er strengt regulert. Finanstilsynet fører tilsyn med banker og finansforetak. Forbrukertilsynet følger med på markedsføring og vilkår overfor forbrukere. Norges Bank setter styringsrenten, som påvirker rentenivået i økonomien.
Per 18. juni 2026 er styringsrenten 4,25 %. Det gjør at lån fortsatt er dyrt for mange husholdninger. Når styringsrenten er høy, blir forskjellen mellom gode og dårlige lånetilbud ekstra viktig.
Utlånsforskriften betyr også at långivere må vurdere betalingsevnen din. Samlet gjeld skal normalt ikke overstige fem ganger årsinntekt, og forbrukslån skal ha månedlig nedbetaling. Dette gjelder også når du vil søke refinansiering.
Det viktigste for deg er derfor ikke bare om en bank sier ja. Det viktigste er om tilbudet faktisk gir bedre økonomi.
En god søknad om refinansiering handler om å gi långiver et ryddig bilde av økonomien din.
Slik søker du om refinansiering
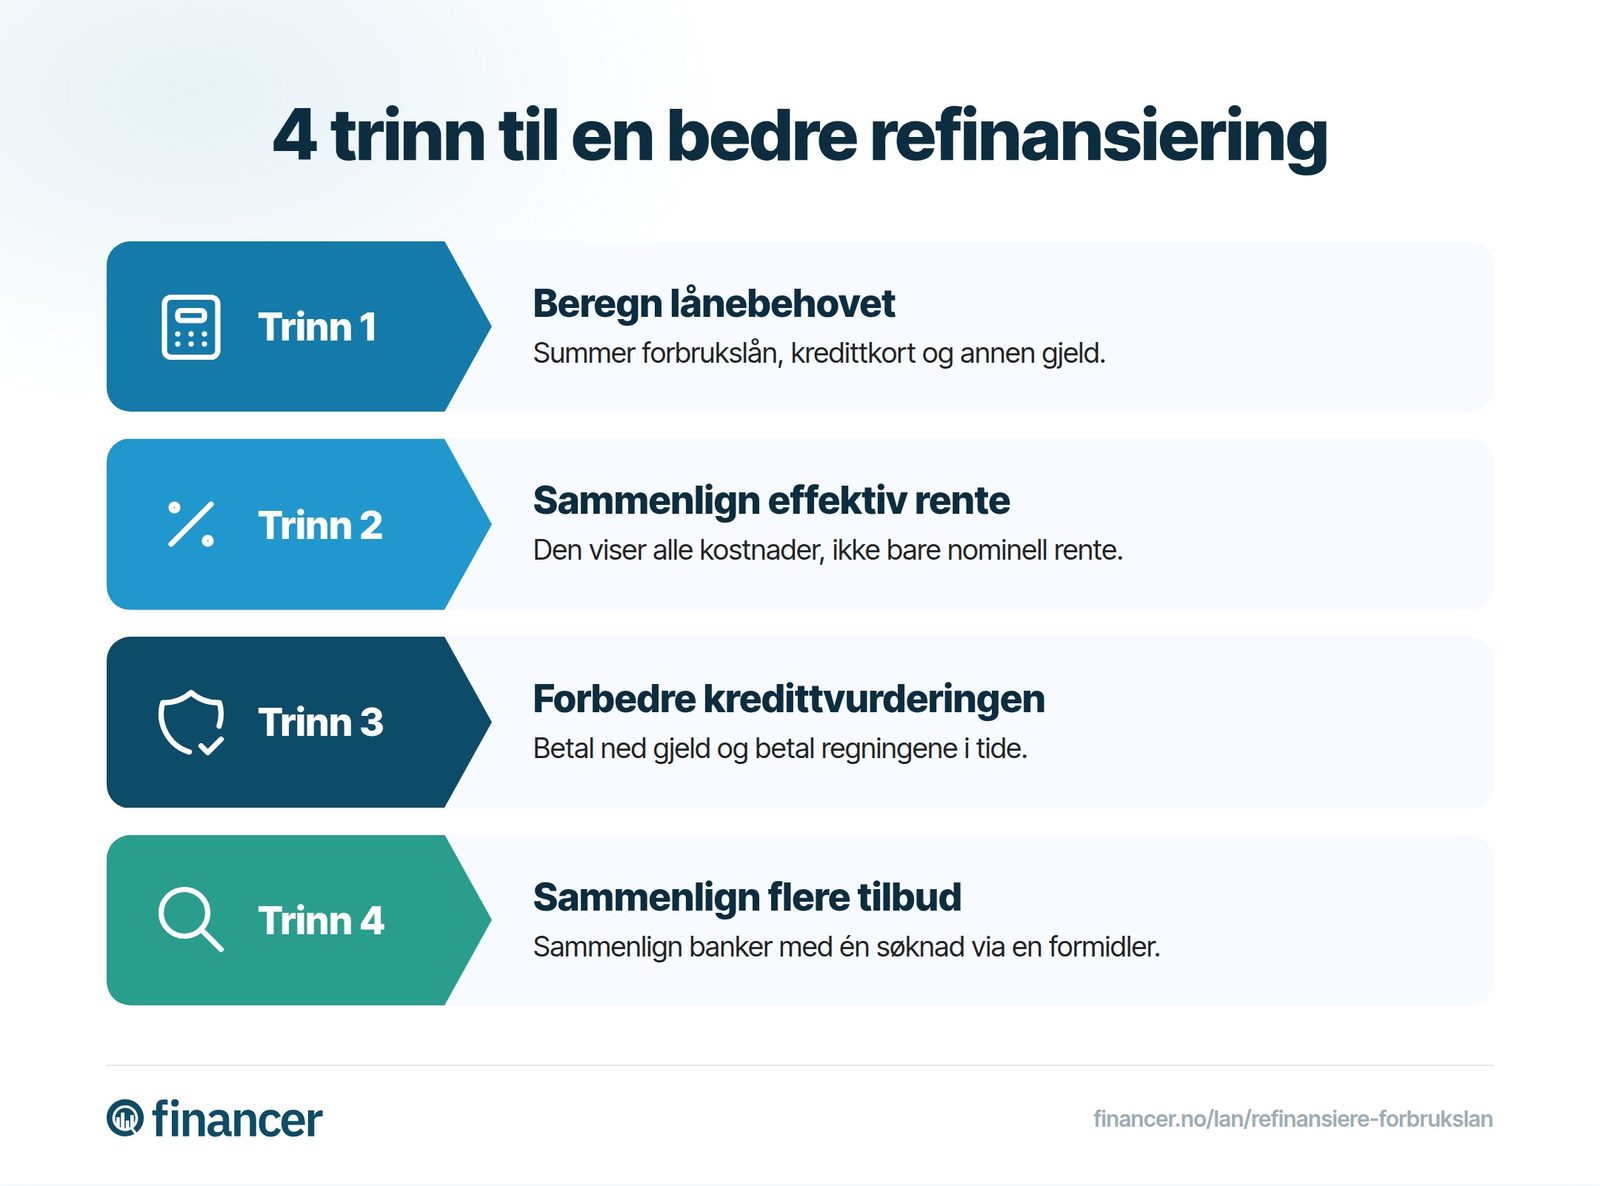
Finn all gjeld
Logg inn i nettbankene dine og sjekk Gjeldsregisteret. Ta med forbrukslån, kredittkort, handlekontoer og ubrukte kredittrammer.
Bestem hva som skal innfris
Velg hvilke lån som faktisk skal betales ned. Refinansiering av smålån og refinansiering av kredittkortgjeld bør prioriteres før billigere gjeld.
Sammenlign flere tilbud
Søk hos flere aktører eller bruk en formidler. Husk at mange aktive kredittsjekker på kort tid kan påvirke kredittvurderingen, så ikke send tilfeldige søknader overalt.
Sjekk effektiv rente og totalpris
Se på effektiv rente, gebyrer, løpetid og total tilbakebetaling. Dette er viktigere enn laveste månedsbeløp.
Innfri og avslutt gamle kreditter
Når nytt lån er utbetalt, bør gamle lån og kredittkortgrenser avsluttes hvis de ikke trengs. Ellers kan de fortsatt telle i Gjeldsregisteret.
Krav, dokumentasjon og Gjeldsregisteret
Gjeldsregisteret viser usikret gjeld, blant annet forbrukslån, kredittkort og rammekreditter. Långivere bruker dette når de vurderer om du kan få lån. Du kan også logge inn selv og se hvilke opplysninger som er registrert på deg.
Dette er spesielt viktig hvis du vil flytte forbrukslån eller refinansiere kredittkort. En ubrukt kredittkortgrense kan telle med i vurderingen selv om du ikke har brukt kortet. Det kan gjøre lånet dyrere eller føre til avslag.
Vanlige krav er at du er myndig, har fast inntekt, er bosatt i Norge og ikke har alvorlige betalingsproblemer. Noen aktører krever høyere alder eller minimumsinntekt. Hvis du har betalingsanmerkning, kan vanlig usikret refinansiering bli vanskelig. Da vurderer enkelte aktører refinansiering med sikkerhet, men det må håndteres forsiktig.
Dokumenter långiver kan be om
Siste lønnsslipper eller dokumentasjon på fast inntekt.
Skattemelding eller annen skatteinformasjon, siden norske inntektsopplysninger er tilgjengelige og brukes i kredittvurdering.
Oversikt over eksisterende lån, kredittkort og betalingsplaner.
Kontoutskrifter hvis økonomien din må dokumenteres nærmere.
Samtykke til kredittsjekk og oppslag i Gjeldsregisteret.
Bør du bake forbrukslån inn i boliglån?
Å bake forbrukslån inn i boliglån kan gi lavere rente fordi banken får sikkerhet i boligen. Det kan være aktuelt hvis du har god betjeningsevne, ledig sikkerhet og dyr usikret gjeld.
Men du må ikke bare se på renten. Hvis du legger 200 000 kr i gammel forbruksgjeld inn i et boliglån og betaler det ned over 25 år, kan den lave renten bli dyr over tid. Det beste er ofte å bruke boliglånet til å få lavere rente, men samtidig lage en egen plan for raskere nedbetaling av den delen som egentlig var forbruksgjeld.
Har du også bilfinansiering, bør du holde vanlig billån adskilt fra refinansiering av kredittkort og smålån. Dette er grunnen til at refinansiering boliglån forbrukslån må regnes nøye på. Lavere rente er bra. Pant i bolig og lang løpetid krever respekt.
Slik finner du beste rente på refinansiering
Hvis målet er å refinansiere forbrukslån best rente, må du gjøre tre ting. Først må du rydde opp i ubrukte kredittrammer. Deretter må du sammenligne flere tilbud. Til slutt må du velge kortest mulig løpetid du faktisk tåler.
Det kan også lønne seg å betale ned småbeløp før du søker. Mindre gjeld gir ofte bedre kredittvurdering. Har du gammel kredittkortgjeld, bør refinansiering kredittgjeld prioriteres før du tar opp mer lån.
Det beste tilbudet er ikke nødvendigvis det som reklamerer med lavest rente. Det beste tilbudet er det som gir deg lavest total kostnad og en nedbetalingsplan du klarer å følge. Det er forskjellen på refinansiering som hjelper og refinansiering som bare utsetter problemet.
Typiske situasjoner der refinansiering kan passe
Du har dyr forbrukslån refinansiering som kan erstattes med ett rimeligere lån.
Du vil refinansier forbrukslån fordi gammel rente er høyere enn markedet du kan få nå.
Du vurderer refinansiering forbruksgjeld etter flere år med kredittkort og smålån.
Du trenger ett nytt lån for å rydde opp, ikke for å øke forbruket.
Du har undersøkt om refinansiering av forbruksgjeld med eller uten sikkerhet gir lavest totalpris.
Vanlige spørsmål om å refinansiere forbrukslån
Hva betyr det å refinansiere forbrukslån?
Det betyr at du tar opp et nytt lån for å betale ned ett eller flere gamle forbrukslån, kredittkort eller smålån. Målet er lavere effektiv rente, færre gebyrer eller bedre oversikt.
Når lønner refinansiering av forbrukslån seg?
Det lønner seg når det nye lånet gir lavere total kostnad enn gjelden du har i dag. Sammenlign effektiv rente, gebyrer og løpetid før du aksepterer tilbudet.
Kan jeg refinansiere kredittkortgjeld?
Ja, du kan bruke refinansiering til å betale ned kredittkortgjeld. Det er ofte aktuelt fordi kredittkortgjeld kan ha høy effektiv rente hvis du ikke betaler hele fakturaen ved forfall.
Kan jeg bake forbrukslån inn i boliglån?
Det kan være mulig hvis du har nok sikkerhet i boligen og banken godkjenner søknaden. Renten kan bli lavere, men du bruker boligen som sikkerhet og må passe på at løpetiden ikke gjør totalprisen høy.
Påvirker Gjeldsregisteret søknad om refinansiering?
Ja. Långivere sjekker usikret gjeld og kredittrammer når de vurderer søknaden din. Derfor bør du avslutte gamle kreditter som ikke trengs etter at refinansieringen er gjennomført.
Hvor lang nedbetalingstid kan refinansiering ha?
Usikrede forbrukslån skal normalt betales ned over maksimalt 5 år, men ved refinansiering kan løpetiden være lengre, ofte opptil 15 år hos enkelte aktører. Sjekk alltid total kostnad.