Eksempel: Annuitetslån 200 000 kr over 5 år, nominell rente 12,99 %, effektiv rente 14,17 %, etableringsgebyr 1 495 kr. Månedlig terminbeløp ca. 4 550 kr. Kostnad: 74 470 kr. Totalt beløp å betale: 274 470 kr. Kilde: okida.no, lest 15.10.2026.
Effektiv rente varierer fra minimum 8,19% til maksimum 26,23%. Eksempel: Nominell rente 11,90 %, effektiv rente 13,32 %, lånebeløp 150 000 kr med nedbetaling over 5 år, kostnad 52 811 kr totalt 202 811 kr. Kilde: lånekalkulatoren på zmarta.no, lest 12. oktober 2026.
Representativt låneeksempel Ferratum Fleksikreditt: 48,17 % effektiv rente, 25 000 kr, o/12 mnd, 39,97 % nominell rente, kostnad 5 412,27 kr. Totalt: 30 412,27 kr. Hentet fra Ferratums prisliste 5. oktober 2026.
Selv om vi gjør vårt beste for å holde dataene oppdaterte, kan vi ikke garantere den komplette nøyaktigheten på daglig basis
Filtre
Lånebeløp
Krav for å søke
Lånets formål
Produktstatistikk
En fullstendig oversikt over alle datapunkter på tvers av produktene i denne sammenligningen for å hjelpe deg med å ta riktig valg.
Lånebeløp
1 000 kr - 800 000 kr (293 294,12 kr)
Låneperiode
12 måneder - 240 måneder (67 måneder)
Årlig rente
5,33 % - 49,8 % (22,96 %)
Minimumsalder
18 - 23 (20)
Minimumsinntekt
0 kr - 250 000 kr (138 750 kr)
Innenlandsk bankkonto
8 (88,9 %)
Innenlandsk telefonnummer
2 (22,2 %)
Statsborgerskap
8 (88,9 %)
Elektronisk identifikasjon
8 (88,9 %)
Aksepterer dårlig kreditt historikk
0 (0 %)
Utbetaling innen 24 timer
2 (22,2 %)
Utbetaling i helgen
0 (0 %)
Låneforlengelser
0 (0 %)
Tidlig tilbakebetaling
8 (88,9 %)
Lånemegler
6 (66,7 %)
Rentefritt førstelån
0 (0 %)
Medunderskriver mulig
1 (11,1 %)
Angreperiode
8 (88,9 %)
Statistikk basert på 9 Lån i vår database.
SelskapLavestHøyest
Bank Norwegian10,73 %36,85 %
Sambla7,2 %49,8 %
Okida14,17 %14,17 %
Zmarta8,19 %26,23 %
Ferratum Bank48,17 %48,17 %
Arcadia Finans6,29 %31,3 %
Arcadia Finans6,29 %31,3 %
Instabank8,48 %28,52 %
Motty5,33 %32 %
Renter
Se hvordan rentene sammenligner seg på tvers av alle tilbydere. Søylene viser spennet mellom laveste og høyeste rente som tilbys av hvert selskap.
Financers valg
Topprangert
Sambla
Sambla er gratis å bruke som låneformidler. Effektiv rente fra 6,82% til 48,76%, avhengig av individuell kredittvurdering. Etableringsgebyr 950 kr og termingebyr 30 kr tilkommer fra bankene.
Kundeservice er tilgjengelig på telefon og e-post med raske svar på hverdager. De får svært gode tilbakemeldinger fra kunder, men begrenset tilgjengelighet i helgene reduserer fleksibiliteten noe.
Sambla har transparent og brukervennlig søknadsprosess med uforpliktende tilbud. De er godt regulert og tillitvekkende med tydelige vilkår. Noen variasjon i bankenes etableringsgebyrer kan være forvirrende for kunder.
Sambla tilbyr en sømløs søknadsprosess med utmerket brukervennlighet både på mobil og PC. Med 4,8 stjerner på Trustpilot og 89% 5-stjerners anmeldelser, viser kundene ekstremt høy tilfredshet med tjenesten.
Uzyskaj ekskluzywne warunki od najlepszych firm finansowych
Hva er refinansiering?
Refinansiering betyr at du tar opp et nytt lån for å betale ned eksisterende gjeld. Målet er å få bedre vilkår, lavere rente eller samle flere lån i ett.
Har du flere forbrukslån, kredittkort eller annen gjeld spredt på forskjellige steder? Da betaler du sannsynligvis mer enn du trenger i renter og gebyrer hver måned.
Med refinansiering samler du alt i ett lån. Du får én regning, én rente og bedre oversikt over økonomien din. For mange betyr det tusenvis av kroner spart hvert år.
Hvorfor refinansiere?
Det finnes flere gode grunner til å refinansiere gjeld. Den viktigste er at du kan spare penger på lavere rente og færre gebyrer.
Hver gang du har et lån, betaler du termingebyr til långiveren. Har du fem forskjellige lån, betaler du fem termingebyrer hver måned. Samler du alt i ett lån, betaler du bare ett.
I tillegg kan du få en lavere rente. Mange sitter med gamle lån til dårlige vilkår. Renten du fikk for to år siden er ikke nødvendigvis den beste du kan få i dag.
Fordeler med refinansiering
Samle lån og gjeld til ett lån med lavere rente
Få bedre oversikt med kun én regning å forholde deg til
Lån opptil 500 000 kr uten sikkerhet
Lån opptil 10 000 000 kr med sikkerhet i bolig
Spar penger på færre termingebyrer
Mulighet for lengre nedbetalingstid og lavere månedsbeløp
Hvor mye kan du spare på refinansiering?
Hvor mye du sparer avhenger av gjelden din, rentene du har i dag og vilkårene du får på det nye lånet. Her er et konkret eksempel.
Si at du har tre lån: et forbrukslån på 150 000 kr til 15% rente, kredittkortgjeld på 50 000 kr til 22% rente, og et smålån på 30 000 kr til 18% rente. Totalt 230 000 kr i gjeld.
Med refinansiering kan du samle alt i ett lån til for eksempel 8% effektiv rente over 5 år. Det gir deg:
Månedlig besparelse på ca. 1 500 kr
Total besparelse over lånets løpetid: rundt 40 000 kr
Kun én regning i stedet for tre
Dette er et forenklet eksempel. Din faktiske besparelse avhenger av kredittvurderingen din og hvilke tilbud du får.
Slik søker du om refinansiering
Prosessen er enkel og tar som regel bare noen minutter. Du trenger BankID for å identifisere deg, og søknaden sendes uforpliktende.
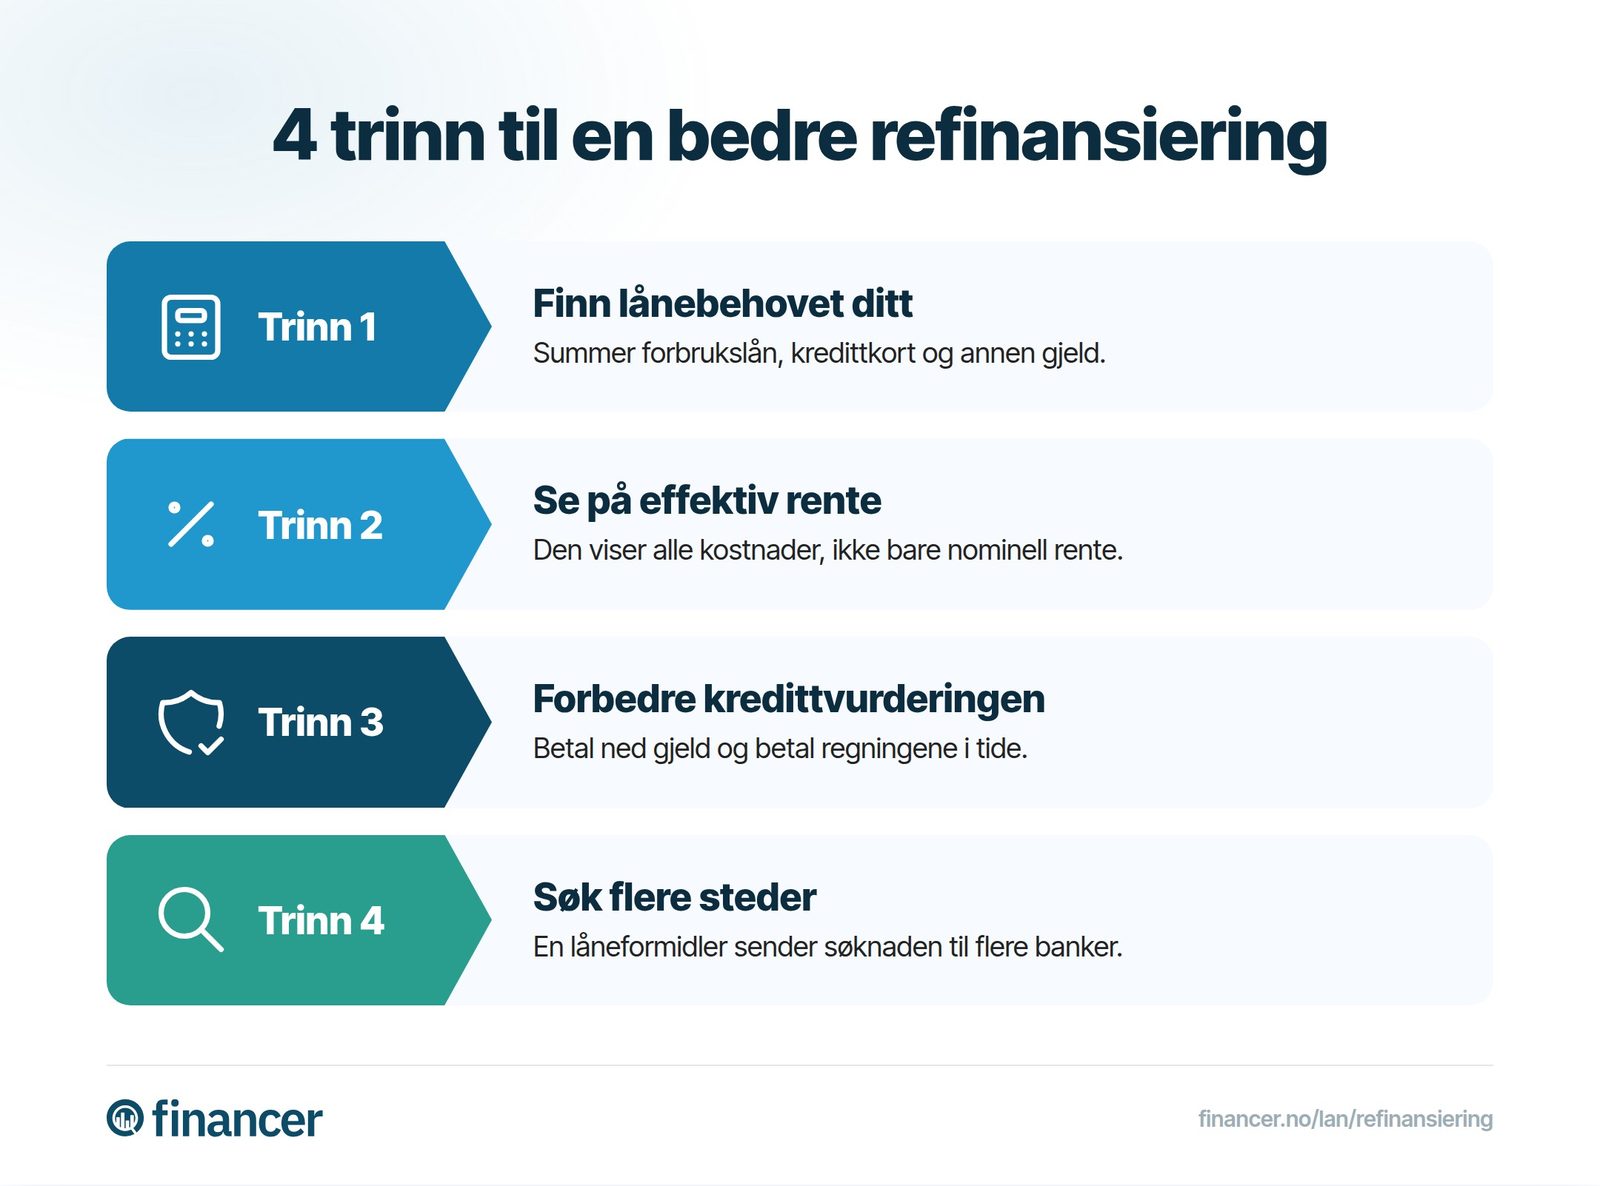
5 trinn til refinansiering
Sammenlign långivere
Start med å sammenligne tilbudene fra forskjellige banker og långivere. Se på effektiv rente, gebyrer og vilkår.
Velg hvor mye du vil refinansiere
Regn ut den totale gjelden du vil samle. Inkluder alle forbrukslån, kredittkort og annen gjeld du ønsker å refinansiere.
Send søknad på nett
Fyll ut søknaden hos den långiveren du velger. Du oppgir inntekt, gjeld og hva du ønsker å refinansiere. Søknaden er uforpliktende.
Signer med BankID
Godkjenn og signer låneavtalen digitalt med BankID. Du får som regel svar i løpet av kort tid.
Långiveren innfrir gjelden din
Banken betaler ned de gamle lånene dine direkte. Du sitter igjen med ett lån, én rente og én regning.
Krav for å få refinansiering
For å få innvilget refinansiering må du oppfylle noen grunnleggende krav. Disse varierer noe mellom bankene, men de fleste krever følgende:
Du må være over 18 år (noen banker krever 23 år)
Du må ha fast inntekt
Du kan ikke ha aktive betalingsanmerkninger
Du må bestå en kredittvurdering
Bankene sjekker gjelden din i Gjeldsregisteret, som gir dem oversikt over all usikret forbruksgjeld du har. Utlånsforskriften setter også grenser: samlet gjeld bør ikke overstige 5 ganger brutto årsinntekt, og banken skal teste om du tåler en renteøkning på 3 prosentpoeng.
Har du god inntekt og lite gjeld fra før, er sjansene gode for at du får et godt tilbud.
Når lønner det seg å refinansiere?
Refinansiering lønner seg ikke alltid. Her er situasjonene der det gir mest mening:
Du har dyr kredittkortgjeld. Kredittkort har ofte renter på 20-25%. Refinansierer du denne gjelden til et forbrukslån med 8-12% rente, kan besparelsen bli stor. Mange nordmenn har ubrukt kreditt som genererer unødvendige kostnader.
Du har flere forbrukslån. Hvert lån har termingebyr, og rentene varierer. Ved å samle alt i ett lån får du færre gebyrer og potensielt lavere rente.
Du ønsker bedre oversikt. Med flere lån er det lett å miste oversikten og glemme betalingsfrister. Ett lån gir deg én forfallsdato og bedre kontroll.
Renten har gått ned siden du tok lånet. Har du lån fra en periode med høyere renter, kan du i dag få bedre vilkår. Sammenlign det du betaler med det du kan få.
Du sliter med å betjene gjelden. Lengre nedbetalingstid gir lavere månedsbeløp. Husk at totalkostnaden kan bli høyere, men det kan gi deg pusterom i hverdagen.
Refinansiering av boliglån
Boliglån er Norges vanligste lånetype, og selv en liten renteforskjell gir store utslag over tid.
Har du et boliglån på 3 000 000 kr, betyr 0,5 prosentpoeng lavere rente en besparelse på ca. 15 000 kr per år. Over 20 år blir det 300 000 kr.
Du kan refinansiere boliglånet ved å flytte det til en annen bank. Den nye banken gjør en verdivurdering av boligen og vurderer din økonomi. Ligger lånet innenfor 60% av boligens verdi, har du gode forhandlingskort.
Alternativt kan du kontakte din nåværende bank og be om bedre vilkår. Vis til konkurrerende tilbud. Bankene vil som regel matche eller forbedre tilbudet for å beholde deg som kunde.
Hva hvis søknaden blir avvist?
Får du avslag på refinansiering, er det ikke nødvendigvis slutten. Her er hva du kan gjøre:
Prøv en annen bank eller långiver. Forskjellige banker har ulike krav og vurderinger.
Bruk en låneformidler som sender søknaden til flere banker samtidig. Da øker sjansen for godkjenning.
Vurder å få en medlåntaker. Når to personer står ansvarlig for lånet, synker risikoen for banken.
Husk at for mange lånesøknader innen kort tid kan påvirke kredittvurderingen din negativt. Vær selektiv med hvor du søker.
Hva er en medlåntaker?
En medlåntaker er en person som signerer gjeldsbrevet sammen med deg. Det øker sjansene for at lånet blir godkjent fordi banken har to personer som er ansvarlige for tilbakebetalingen.
Vær oppmerksom på at medlåntakeren har like stort ansvar for lånet. Hvis du ikke kan betale, er det medlåntakeren som må ta over. Snakk godt sammen med den du spør om å stille som medlåntaker.
Sammenlign refinansiering gratis hos Financer
Hos Financer kan du sammenligne refinansieringstilbud fra flere banker og långivere helt gratis. Du er anonym når du sammenligner, og du trenger ikke å registrere deg.
Vi hjelper deg med å ta bedre finansielle beslutninger, slik at du kan spare penger og få bedre oversikt over økonomien din. Start med å bruke sammenligningsverktøyet øverst på siden.
Spørsmål og svar om refinansiering
Hva er refinansiering?
Refinansiering betyr at du tar opp et nytt lån for å betale ned eksisterende gjeld. Målet er å få bedre vilkår, som lavere rente, færre gebyrer eller lengre nedbetalingstid. Du samler gjelden i ett lån og får bedre oversikt over økonomien din.
Er det lurt å refinansiere gjeld?
Det lønner seg å refinansiere hvis du har høye renter på eksisterende lån eller kredittkort. Har du for eksempel kredittkortgjeld til 22% rente, kan du spare mye ved å samle den i et forbrukslån med 8-12% effektiv rente. Det lønner seg derimot ikke hvis du skal nedbetale gjelden innen kort tid.
Hvilken bank har best rente på refinansiering?
Rentene varierer mellom bankene og avhenger av din kredittvurdering, inntekt og gjeld. De beste tilbudene ligger rundt 8-12% effektiv rente. Bruk sammenligningsverktøyet vårt for å finne det beste tilbudet for din situasjon.
Hva skal til for å få refinansiering?
Du må være over 18 år, ha fast inntekt og bestå en kredittvurdering. Du kan ikke ha aktive betalingsanmerkninger. Bankene sjekker gjelden din i Gjeldsregisteret, og ifølge utlånsforskriften bør samlet gjeld ikke overstige 5 ganger brutto årsinntekt.
Kan jeg refinansiere med betalingsanmerkning?
Nei, det er normalt ikke mulig å få refinansieringslån med aktive betalingsanmerkninger. Du bør først komme ut av registeret ved å betale ned gjelden som forårsaket anmerkningen. Etter det kan du søke om refinansiering.
Hvor mye kan jeg låne ved refinansiering?
Uten sikkerhet kan du normalt låne opptil 500 000 kr. Med sikkerhet i bolig kan du låne vesentlig mer. Det avhenger av din inntekt, eksisterende gjeld og kredittvurdering.
Hva koster et refinansieringslån?
Kostnaden avhenger av renten du får, etableringsgebyr og termingebyr. Effektiv rente på refinansieringslån i Norge ligger typisk mellom 8% og 25%. Se alltid på effektiv rente, som inkluderer alle kostnader.
Kan jeg refinansiere kredittkortgjeld?
Ja, kredittkortgjeld er en av de vanligste typene gjeld folk refinansierer. Kredittkort har ofte renter på 20-25%, så du kan spare mye ved å samle denne gjelden i et lån med lavere rente.
Er det trygt å søke om refinansiering på nett?
Ja, det er trygt. Norske långivere bruker BankID til identifikasjon og er under tilsyn av Finanstilsynet. Alle personopplysninger håndteres etter norske regler for databeskyttelse.
Kan jeg refinansiere boliglånet?
Ja, du kan refinansiere boliglånet ved å flytte det til en annen bank med bedre vilkår. Den nye banken gjør en verdivurdering av boligen. Du kan også kontakte din nåværende bank og be om bedre rente ved å vise til konkurrerende tilbud.