A
Anonym
Finansekspert · Financer
Skal du søke om lån? Da lønner det seg å bruke noen minutter på forberedelse. I denne guiden får du vite hva långivere ser etter i en lånesøknad, hvilke feil som koster deg dyrest, og hvordan du sikrer deg best mulig betingelser.
Før du sender inn en lånesøknad, bør du ha oversikt over din egen økonomi. Långivere bruker Gjeldsregisteret til å sjekke all usikret gjeld du har, inkludert kredittkort, forbrukslån og kjøpekreditter. Ubrukt kreditt teller også som gjeld, så det kan lønne seg å si opp kredittkort du ikke bruker.
Her er de viktigste punktene du bør ha kontroll på:
Långivere i Norge er pålagt å følge utlånsforskriften når de vurderer lånesøknader. Forskriften ble gjort permanent fra januar 2025, og setter klare rammer for hva du kan låne.
De grunnleggende kravene er:
Når du søker lån, gjennomfører långiveren en kredittvurdering. I Norge finnes det flere kredittopplysningsbyråer, blant annet Experian, Bisnode og Creditsafe. I tillegg er alle långivere som tilbyr usikrede lån pålagt å sjekke Gjeldsregisteret.
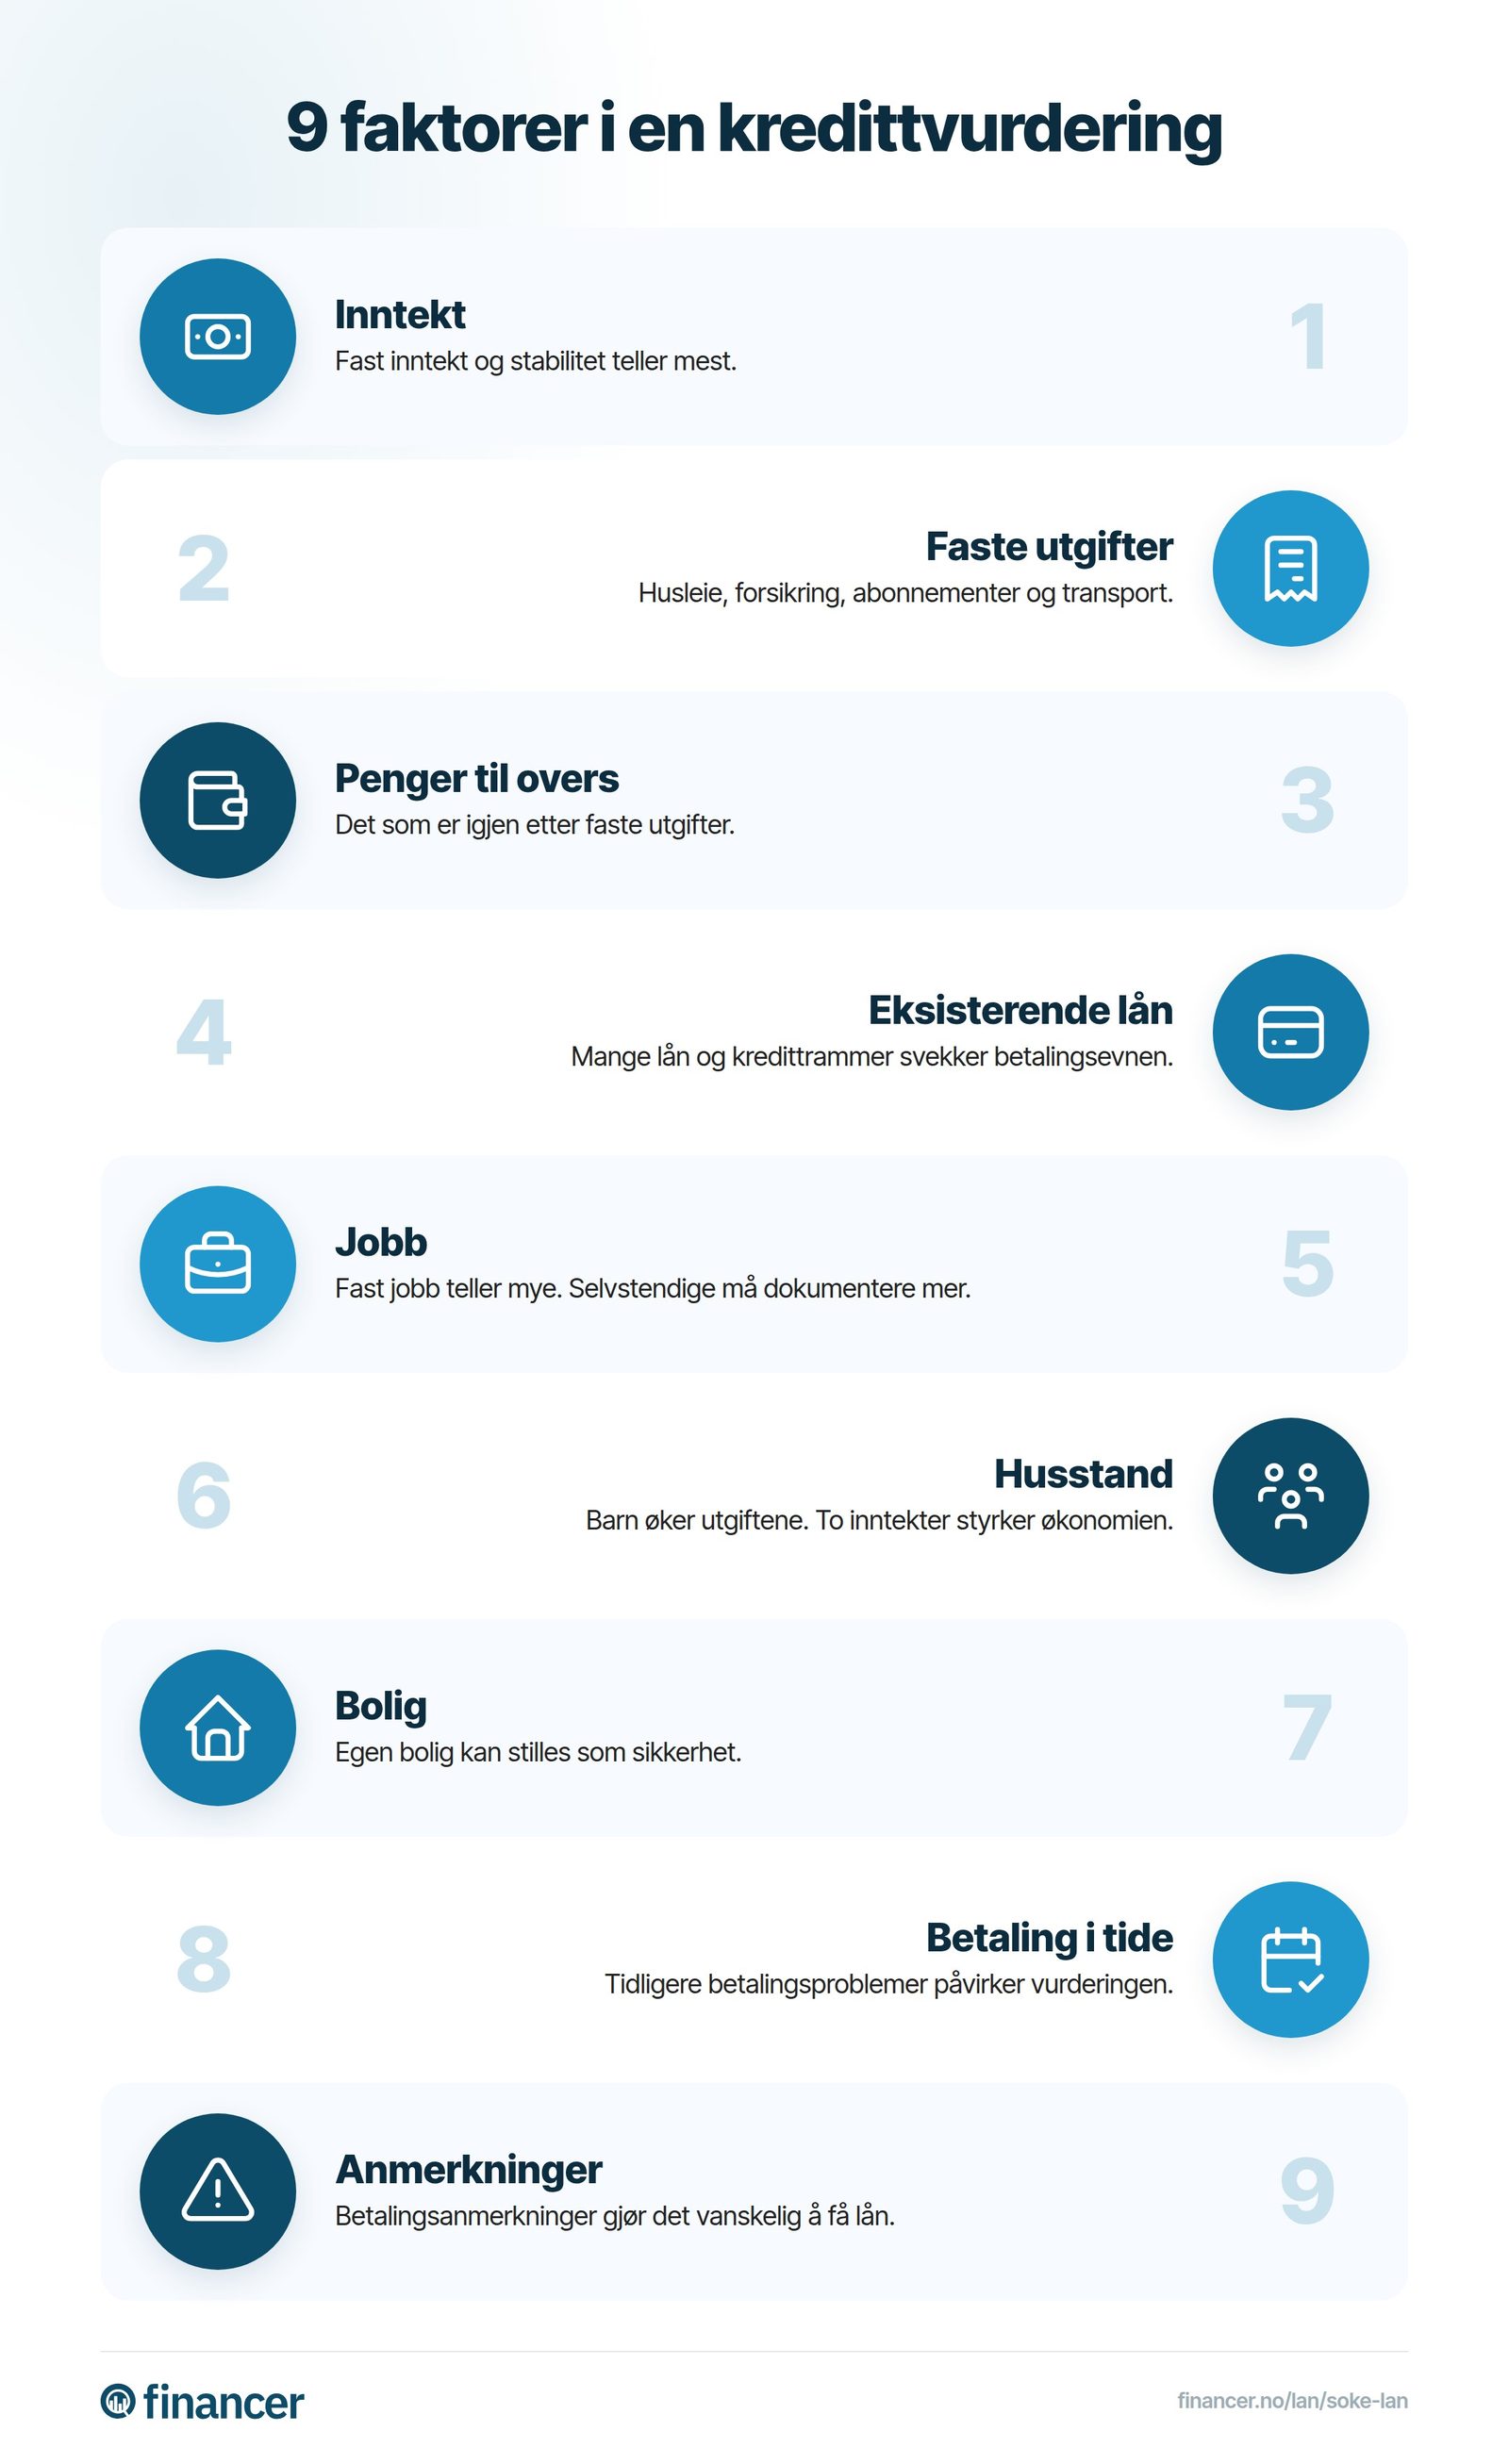
Kredittvurderingen ser på:
De fleste som søker lån gjør en eller flere av disse feilene. Ved å unngå dem kan du spare tusenvis av kroner.
Den største feilen er å bare gå til banken din og godta det første tilbudet. I dag finnes det mange långivere som tilbyr bedre betingelser enn tradisjonelle banker, spesielt på forbrukslån.
Bruk alltid en sammenligningstjeneste. Se på effektiv rente, ikke bare nominell rente. Effektiv rente inkluderer alle kostnader: etableringsgebyr, termingebyr og renter.
Nominell rente er grunnrenten på lånet. Effektiv rente inkluderer alle gebyrer og gir deg den faktiske årskostnaden. I Norge er det lovpålagt å oppgi effektiv rente.
Per mars 2026 ligger effektiv rente på de billigste forbrukslånene fra rundt 5 %, mens gjennomsnittet er mellom 10 % og 20 % avhengig av kredittvurdering.
En lang nedbetalingsperiode gir lavere månedlige kostnader, men du betaler mye mer i renter totalt.
| Lånebeløp | Nedbetalingstid | Effektiv rente | Månedlig kostnad | Total kostnad |
|---|---|---|---|---|
100 000 kr | 3 år | 12 % | 3 321 kr | 119 572 kr |
100 000 kr | 5 år | 12 % | 2 224 kr | 133 467 kr |
100 000 kr | 10 år | 12 % | 1 435 kr | 172 165 kr |
Som tabellen viser koster det samme lånet over 52 000 kr ekstra med 10 års nedbetalingstid sammenlignet med 3 år.
Behovet for penger kan komme brått, og da er det lett å sende en lånesøknad uten å tenke på de langsiktige konsekvensene. Spør deg selv: Kan jeg betale de månedlige kostnadene de neste 3-5 årene? Hva skjer hvis renten stiger?
Med styringsrenten på 4 % (per mars 2026) bør du ta høyde for at rentene kan holde seg høye en stund.
Du tenker kanskje at det er greit å ha litt ekstra, men du betaler renter på hele beløpet. Hvis du trenger 80 000 kr, ikke lån 120 000 kr "for sikkerhets skyld". Lån nøyaktig det du trenger.
Noen lån har etableringsgebyr, termingebyr, forsikringskrav eller gebyrer for tidlig innfrielse. Les alltid vilkårene nøye. Effektiv rente fanger opp de fleste gebyrene, men ikke alltid gebyrer for å betale tilbake tidlig.
Har du ubrukte kredittkort med tilgjengelig kreditt? Da teller dette som gjeld i Gjeldsregisteret. Har du gamle inkassosaker eller betalingsanmerkninger? Rydd opp i dette før du søker, og du kan få vesentlig bedre betingelser.
Finn det billigste lånet i 2026 med bare noen få klikk i vår lånesammenligning.
Simuler nåSelve lånesøknaden er enkel og tar vanligvis 5-10 minutter. Her er stegene:
Sammenlign tilbud
Bruk en sammenligningstjeneste for å finne de beste tilbudene. Se på effektiv rente, ikke bare nominell rente.
Velg beløp og nedbetalingstid
Bestem hvor mye du trenger og hvor raskt du kan betale tilbake. Husk at kortere nedbetalingstid gir billigere lån totalt.
Fyll ut søknaden
De fleste långivere har digital søknad. Du trenger BankID, opplysninger om inntekt og eksisterende gjeld. Søknaden tar vanligvis 5-10 minutter.
Vent på svar
Mange långivere gir svar innen 1-2 virkedager. Noen gir svar samme dag. Du får et lånetilbud med rente basert på din kredittvurdering.
Vurder tilbudet og signer
Sjekk effektiv rente, total kostnad og eventuelle gebyrer. Hvis du er fornøyd, signerer du med BankID og pengene utbetales, som regel innen 1-3 virkedager.
Mange lurer på om det er lurt å søke lån i flere banker. Svaret er ja, men med en viktig nyanse.
Hver lånesøknad innebærer en kredittsjekk, og for mange sjekker innen kort tid kan påvirke kredittvurderingen din negativt. Bruker du en lånemegler eller sammenligningstjeneste, sender de som regel én søknad til flere banker på vegne av deg. Det er ofte smartere enn å søke separat hos mange banker.
Sammenlign lån fra flere banker her
Når du skal søke lån, har du to hovedkategorier å velge mellom:
Søke lån uten sikkerhet (forbrukslån): Du stiller ingen sikkerhet. Renten er høyere fordi långiver tar større risiko. Passer for mindre beløp (typisk 10 000 til 600 000 kr). Laveste effektiv rente fra rundt 5 %, men de fleste ender mellom 10 % og 20 %.
Lån med sikkerhet (boliglån, billån): Du stiller bolig eller bil som sikkerhet. Renten er lavere. Boliglån har krav om minimum 10 % egenkapital (15 % i Oslo for sekundærbolig). For billån er bilen sikkerhet.
Utlånsforskriften ble gjort permanent fra januar 2025 og setter klare grenser for hva banker kan tilby. Forskriften gjelder for alle typer lån til privatpersoner.
Disse reglene betyr i praksis at hvis du tjener 500 000 kr brutto, kan du maks ha 2 500 000 kr i total gjeld, inkludert boliglån og forbrukslån.
Det viktigste du kan gjøre før du søker lån er å ha oversikt over egen økonomi, sjekke Gjeldsregisteret og sammenligne tilbud fra flere långivere. Unngå å ta forhastede beslutninger, og velg en nedbetalingstid som balanserer månedlig kostnad mot total pris.
Sammenlign lån og finn beste tilbud
Hvor mye du kan låne avhenger av inntekt, gjeld og kredittvurdering. Ifølge utlånsforskriften kan total gjeld ikke overstige 5 ganger bruttoinntekt. Med en årslønn på 500 000 kr kan du altså maks ha 2 500 000 kr i total gjeld, inkludert boliglån og annen gjeld.
Ja, det lønner seg å sammenligne tilbud fra flere långivere. Men vær klar over at hver søknad innebærer en kredittsjekk som registreres. For mange sjekker på kort tid kan påvirke kredittvurderingen. Bruk en sammenligningstjeneste som sender søknaden til flere banker på én gang for å unngå dette.
De vanligste kravene er at du er minst 18 år (ofte 21-23 år), har norsk fødselsnummer og BankID, fast inntekt på minimum 150 000 kr per år, og at du ikke har aktive betalingsanmerkninger. Långiver vil også sjekke at total gjeld ikke overstiger 5 ganger bruttoinntekt.
Nominell rente er grunnrenten på lånet. Effektiv rente inkluderer alle kostnader som etableringsgebyr og termingebyr, og viser hva lånet faktisk koster per år. I Norge er det lovpålagt å oppgi effektiv rente. Når du sammenligner lån, se alltid på effektiv rente.
De fleste långivere gir avslag hvis du har aktive betalingsanmerkninger. Noen långivere godtar eldre anmerkninger som er gjort opp, men du vil sannsynligvis få dårligere betingelser og høyere rente. Rydd opp i betalingsanmerkninger før du søker for best mulig vilkår.
Mange långivere gir svar på lånesøknaden innen 1-2 virkedager, og noen gir svar samme dag. Etter godkjenning og signering med BankID utbetales pengene som regel innen 1-3 virkedager. Enkelte lån markedsføres som "lån på dagen", men i praksis tar de fleste utbetalinger minst én virkedag.
Har du et spørsmål om dette emnet? Spør fellesskapet.
E-posten er bekreftet. Kommentaren din vises etter gjennomgang.
Lenken er utløpt. Send kommentaren din på nytt.
Anonym
Finansekspert · Financer
Sammenlign topp långivere
fra 5,01 % eff. rente
28 alternativer
Gratis · Påvirker ikke kredittscore
Se min renteSammenlign topp långivere
fra 5,01 % eff. rente
28 alternativer
7 min lesetidLån
6 min lesetidLån
6 min lesetidLån
7 min lesetidLån
6 min lesetidLån
Bli med i *Financer Stacks* - Din ukentlige guide til å mestre grunnleggende økonomi, bygge ekstra inntekt og skape et liv der pengene jobber for deg.