A
Anonym
Finansekspert · Financer
Skal du ta opp boliglån, er et av de viktigste valgene du gjør om du vil ha serielån eller annuitetslån. De to lånetypene har ulik nedbetalingsstruktur, og forskjellen kan bety hundretusener av kroner over lånets levetid.
De fleste banker setter opp annuitetslån som standard. Det betyr ikke at det er det beste valget for deg. Her får du en ærlig gjennomgang av begge lånetypene, med konkrete eksempler som viser hva forskjellen faktisk koster.
Et annuitetslån har et fast terminbeløp gjennom hele nedbetalingsperioden, så lenge renten holder seg uendret. Terminbeløpet er en kombinasjon av renter og avdrag.
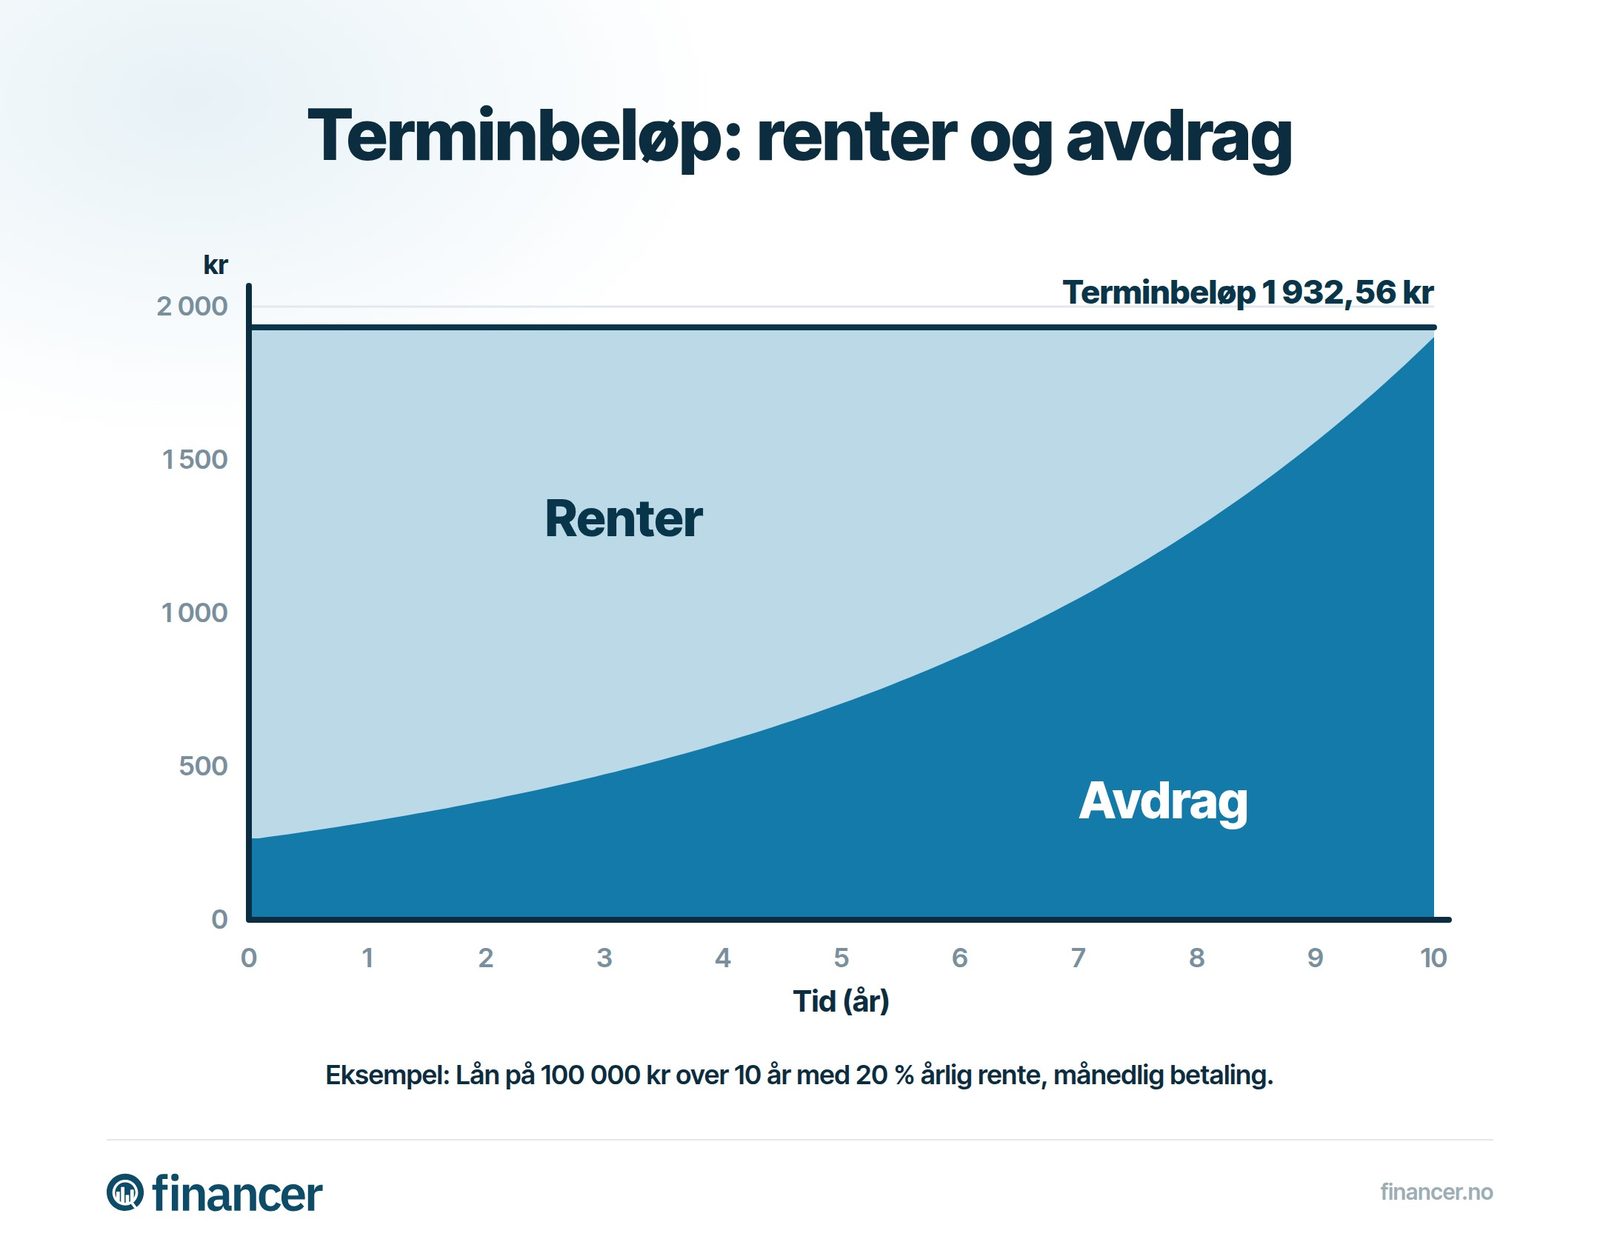
I starten betaler du mye renter og lite avdrag. Over tid snur dette: rentedelen synker og avdragsdelen øker. Summen du betaler hver måned forblir den samme.
Dette gjør annuitetslån forutsigbart og enkelt å budsjettere med. Du vet nøyaktig hva du skal betale hver måned.
Med et serielån betaler du like mye i avdrag hver termin. Rentedelen beregnes på den gjenstående gjelden, som synker for hver betaling. Resultatet er at terminbeløpet er høyest i starten og gradvis blir lavere.
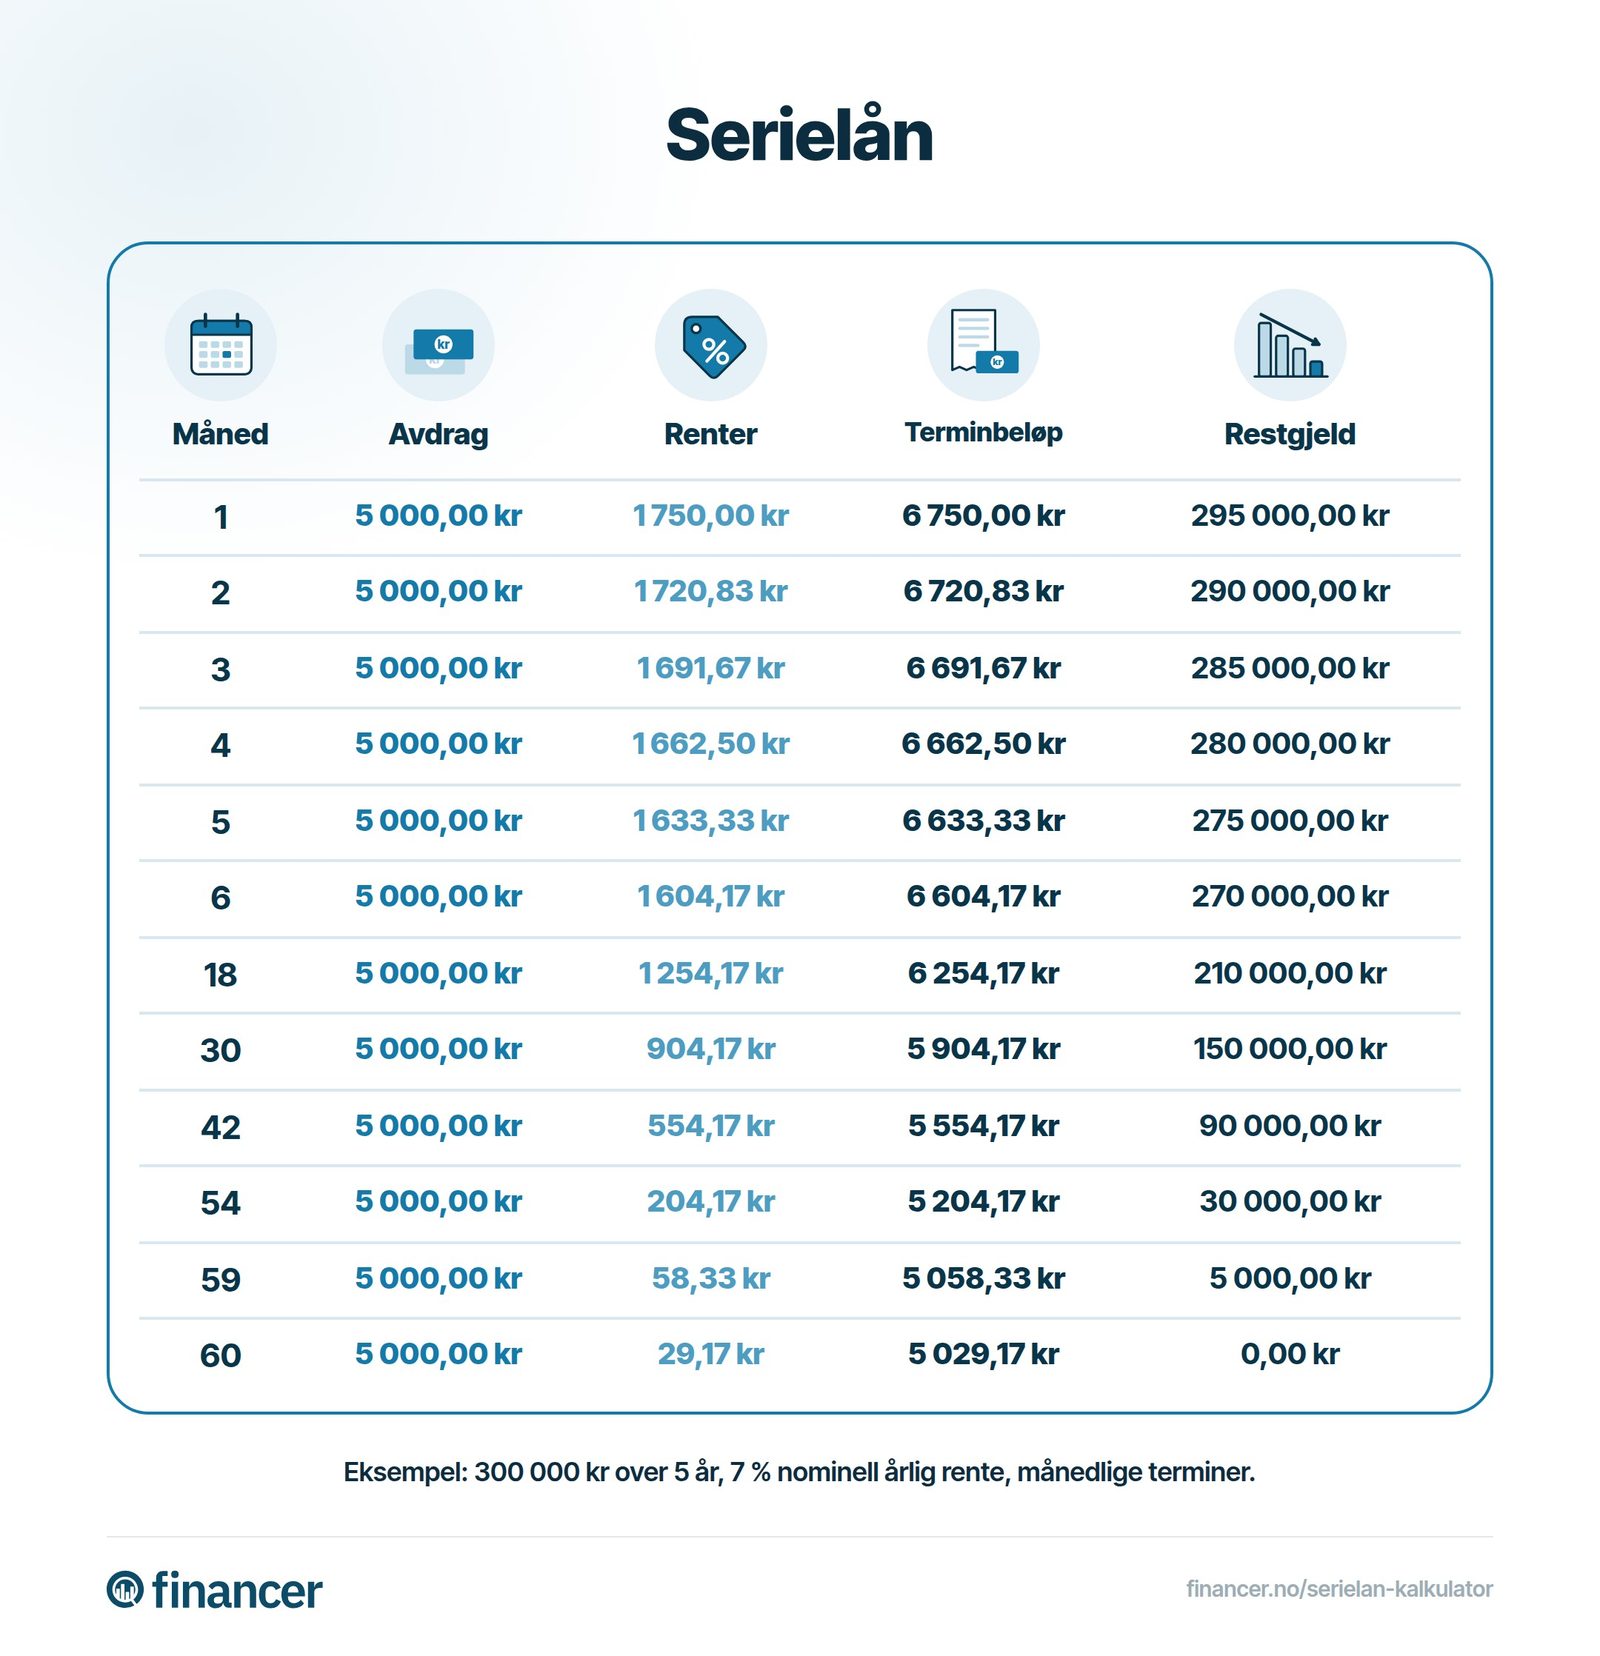
Fordi du betaler ned gjelden raskere med et serielån, betaler du mindre renter totalt. Det gjør serielån billigere enn annuitetslån over hele nedbetalingsperioden.
Den grunnleggende forskjellen ligger i hvordan terminbeløpet er satt sammen:
Praktisk sett betyr dette at serielån krever mer av deg i starten, men belønner deg med lavere kostnader og lavere terminbeløp lenger ut i lånets løpetid.
| Annuitetslån | Serielån | |
|---|---|---|
Terminbeløp | Fast (ved uendret rente) | Høyest i starten, synker over tid |
Avdrag | Øker gradvis | Like store hele perioden |
Rentekostnader totalt | Høyere | Lavere |
Forutsigbarhet | Enkel å budsjettere | Varierende terminbeløp |
Vanligst for boliglån | Ja | Nei |
La oss se på et konkret eksempel med et boliglån på 3 000 000 kr med 5 % nominell rente og 25 års nedbetalingstid.
I dette eksemplet sparer du nesten 380 000 kr i renter med serielån. Prisen for den besparelsen er at du betaler ca. 5 000 kr mer per måned de første årene.
Bruk gjerne en serielån kalkulator eller lånekalkulator for å beregne forskjellen med ditt eget lånebeløp og rente.
Finn det billigste lånet i 2026 med bare noen få klikk i vår lånesammenligning.
Simuler nåBegge lånetypene har sine styrker. Riktig valg avhenger av din økonomi og hvor i livet du er.
Velg serielån hvis:
Velg annuitetslån hvis:
Har du god nok økonomi til å betale et serielåns startbeløp, men velger annuitetslån? Da kan du oppnå tilsvarende besparelse ved å betale ekstra avdrag. Be banken om å sette terminbeløpet høyere enn minimumsbeløpet.
Ja, du kan be banken din om å endre lånetypen. De fleste norske banker tilbyr dette uten ekstra kostnader. Du trenger som regel bare å kontakte banken og be om endring.
Det kan være lurt å bytte til serielån hvis:
Vær oppmerksom på at et bytte til serielån gir høyere terminbeløp umiddelbart. Sjekk at du har nok margin i budsjettet, gjerne med en buffer på minst 3 prosentpoeng renteøkning i tråd med utlånsforskriften.
Når renten endrer seg, påvirkes serielån og annuitetslån ulikt.
Med et annuitetslån tilpasser banken forholdet mellom renter og avdrag. Hvis renten øker, betaler du mer i renter og mindre i avdrag. Terminbeløpet kan holdes nesten likt, men nedbetalingstiden forlenges. Det betyr at du i praksis betaler mer totalt uten at du nødvendigvis merker det på månedsbudsjettet.
Med et serielån merker du renteøkningen direkte: terminbeløpet stiger. Men fordi avdragene er faste, nedbetaler du like raskt uansett. Du betaler mer renter per termin, men du blir ikke lurt inn i lengre nedbetalingstid.
I en periode med høy rente, som vi har i Norge nå med styringsrente på 4 %, er det ekstra viktig å forstå denne forskjellen. Med annuitetslån kan det virke som du har kontroll, mens gjelden i praksis nedbetales saktere.
Utlånsforskriften krever at banken stresster lånesøknaden din med et rentepåslag på 3 prosentpoeng. For serielån betyr det at det høye startbeløpet stresses opp ytterligere, noe som kan gjøre det vanskelig å kvalifisere seg.
Har du en belåningsgrad nær 85-90 % (eller over 5 ganger bruttoinntekt i gjeld), kan stresstesten tvinge deg til å velge annuitetslån. Ikke fordi det er bedre for deg, men fordi terminbeløpet på et serielån blir for høyt til å bestå testen.
Derfor ender de fleste førstegangskjøpere opp med annuitetslån. Når gjelden er lavere, for eksempel etter noen år med nedbetaling eller ved kjøp av neste bolig, kan serielån bli et bedre alternativ.
Serielån er alltid billigst når nedbetalingstiden er lik. Grunnen er enkel: du betaler mer avdrag i starten, og gjennomsnittlig gjeld gjennom lånets levetid er lavere. Lavere gjeld betyr mindre renter.
På et boliglån på 3 millioner med 25 års nedbetalingstid kan forskjellen fort utgjøre 300 000 til 500 000 kr, avhengig av rentenivået.
Men det er viktig å huske: Denne besparelsen forutsetter at du faktisk betaler det høyere terminbeløpet serielånet krever i starten. Hvis du velger annuitetslån og bruker differansen til ekstra avdrag, kan du oppnå samme effekt.
Uansett om du velger serielån eller annuitetslån, er det noen grep som sparer deg for penger:
Les mer om hvordan du får lavere rente på boliglånet.
Serielån er mest lønnsomt når nedbetalingstiden er lik. Du betaler mer avdrag i starten, noe som reduserer gjennomsnittlig gjeld og dermed totale rentekostnader. På et boliglån på 3 millioner kroner med 25 års nedbetalingstid kan du spare 300 000 til 500 000 kr med serielån sammenlignet med annuitetslån.
Med et serielån betaler du like store avdrag hele perioden. Det betyr at restgjelden synker raskere enn med annuitetslån, hvor du betaler lite avdrag i starten. Lavere gjennomsnittlig gjeld gir deg lavere totale rentekostnader over lånets levetid.
De viktigste fordelene er lavere totalkostnad, raskere nedbetaling av gjelden, og at terminbeløpet synker over tid. Det gir mer økonomisk frihet lenger ut i lånets løpetid. Serielån passer godt for deg som har stabil økonomi og tåler høyere utgifter de første årene.
Ja, de fleste norske banker lar deg bytte mellom annuitetslån og serielån uten ekstra kostnader. Kontakt banken din og be om endring. Vær oppmerksom på at terminbeløpet øker umiddelbart etter byttet, så sjekk at budsjettet ditt tåler det.
Annuitetslån er klart vanligst i Norge. De fleste banker setter opp annuitetslån som standard ved boliglån. En viktig grunn er at bankens stresstest (3 prosentpoeng rentepåslag) gjør det vanskelig å kvalifisere seg for serielån ved høy belåningsgrad, fordi det høye startbeløpet stresses opp ytterligere.
Har du et spørsmål om dette emnet? Spør fellesskapet.
E-posten er bekreftet. Kommentaren din vises etter gjennomgang.
Lenken er utløpt. Send kommentaren din på nytt.
Anonym
Finansekspert · Financer
Sammenlign gode långivere
fra 5,01 % eff. rente
28 alternativer
Gratis · Påvirker ikke kredittscore
Se min renteSammenlign gode långivere
fra 5,01 % eff. rente
28 alternativer
6 min lesetidLån
6 min lesetidLån
7 min lesetidLån
8 min lesetidLån
7 min lesetidLån
Bli med i *Financer Stacks* - Din ukentlige guide til å mestre grunnleggende økonomi, bygge ekstra inntekt og skape et liv der pengene jobber for deg.