myBank anmeldelse
I 2026 har vi brukt 13 timer på å prøve alle tjenester fra myBank for å danne oss erfaringer om hvordan tjenesten fungerer.
myBank drives av Heder Bank ASA (tidligere MyBank ASA), og tilbyr omstartslån og sparekonto. Nedenfor kan du lese vår komplette vurdering av kundeservice, tjenester og brukervennlighet.
Du får også Financers erfaringer fra kunder og på Trustpilot.
Men hvem er det myBank passer for, og hva slags typer lån tilbyr de? Vi skal også dekke hvem denne banken er best egnet for, og fordeler og ulemper med myBank.
For å hjelpe deg med å vurdere om du skal benytte deg av mybank eller ikke, har vi samlet de viktigste punktene om bankene nedenfor i en tabell.
Kort oversikt over mybank
| Lånetyper: | Omstartslån |
|---|---|
Lån med betalingsanmerkning: | Ja (med sikkerhet i bolig) |
Søknad: | Fylles ut enkelt på nett |
Sikkerhet: | Boligsikkerhet påkrevd |
Effektiv rente: | Fra 5,78 % |
Etableringsgebyr: | 4 % av lånebeløp |
Lånemaks: | 85 % av boligverdi |
Offisielt navn: | Heder Bank ASA |
MyBank er et selskap som tilbyr omstartslån. Det vil si at du kan søke lån hvis du har betalingsanmerkning, hvis du kan stille sikkerhet i egen bolig.
I 2024 ble MyBank kjøpt av nye eiere og omdøpt til Heder Bank ASA. Banken har flyttet fra Oslo til Bergen og satser på en ny strategi med fokus på både omstartslån og vanlige boliglån.
Hvis du har betalingsanmerkninger, inkassosaker, eller økonomiske utfordringer, og du søker om omstartslån hos myBank, kan du samle all gjelden i ét lån og forbedre økonomien.
myBank opererer med en effektiv rente fra 5,78 % de første 3 årene. Deretter reduseres renten til vanlig boliglånsnivå.
Et eksempel: Et lån på 3 000 000 kr som nedbetales over 30 år med 4 % etableringsgebyr gir en effektiv rente på 6,32 % de første 3 årene, deretter 4,52 %.
Hvem passer mybank for?
Ut fra Financers erfaring passer banken for alle som vil rydde opp i økonomien sin og vil beholde boligen. Men før du tar kontakt med myBank bør du ha dette klart for deg:
- Hvor mye gjeld skylder du til kreditorer?
- Hva høyt boliglån har du fra før?
- Kan du finne en medlåntaker om du ikke har nok sikkerhet?
Basert på det vi leser på nettsidene og kontakt med banken passer ikke mybank for deg dersom du har for høy gjeld på boligen allerede. Har du for eksempel mer enn 60 % lån i forhold til boligverdi, er det nok vanskelig å få hjelp til refinansiering av dine betalingsanmerkninger.
For å oppsummere dette enklere:
Mybank passer for deg dersom:
- Du har høy boligverdi
- Du har gjennomsnittlig god inntekt til å kunne betjene lånet
- Du har oversikt over hvilke kreditorer du skylder penger til
- Du har et sterkt ønske om å ha en åpen dialog om å rydde opp i din økonomi
Mybank passer ikke for deg dersom:
- Du har for høy gjeld på boligen og har ikke mulighet for opplån
- Du har ingen inntekter å vise til de siste 3 årene
- Du har lite innsikt i hvem du skylder penger til
Det er altså ikke slik at dersom du har bolig så får du lån i denne banken. Dette er et tiltak som kan hjelpe deg med en bedre økonomisk fremtid, og derfor krever det noe innsats fra deg. Du må være åpen om dine betalingsproblemer, og skaffe deg oversikt over hvem du skylder penger.
Hvordan søke om et omstartslån på mybank.no?
For å sjekke brukervennligheten på nettsidene har vi gått gjennom søknadsprosessen for deg. Ut i fra vår test var det veldig enkelt å søke om lån på nettsidene. Slik gjør du det:
Trinn å følge
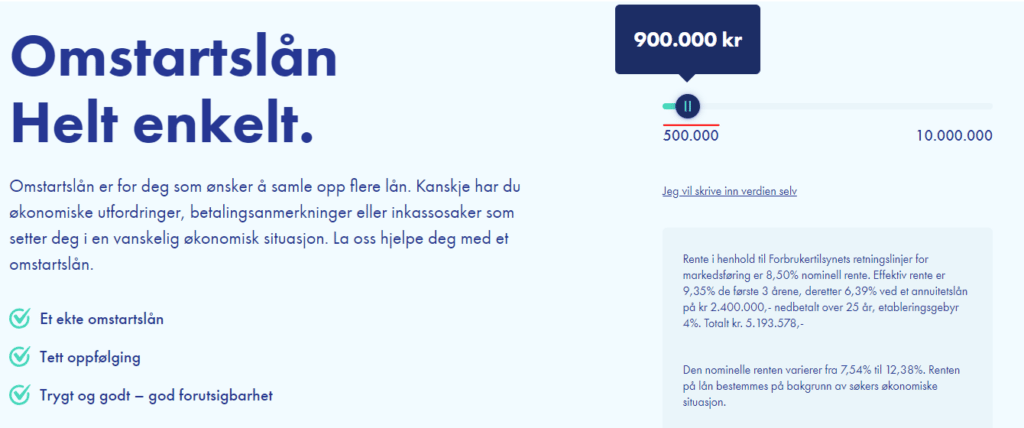
Trinn 1: Velg lånebeløp
Gå til https://mybank.no/omstartslan/ og velg beløpet du ønsker å låne i glidemenyen. Du kan velge et beløp fra 500.000 til 10 millioner kroner.
Trinn 2: Gå til lånesøknaden
Etter at du har valgt beløp klikker du på "Søk omstartslån her" og går videre til lånesøknaden. Det er viktig at du velger riktig beløp i trinn 1, ettersom dette beløpet kommer med på søknaden.
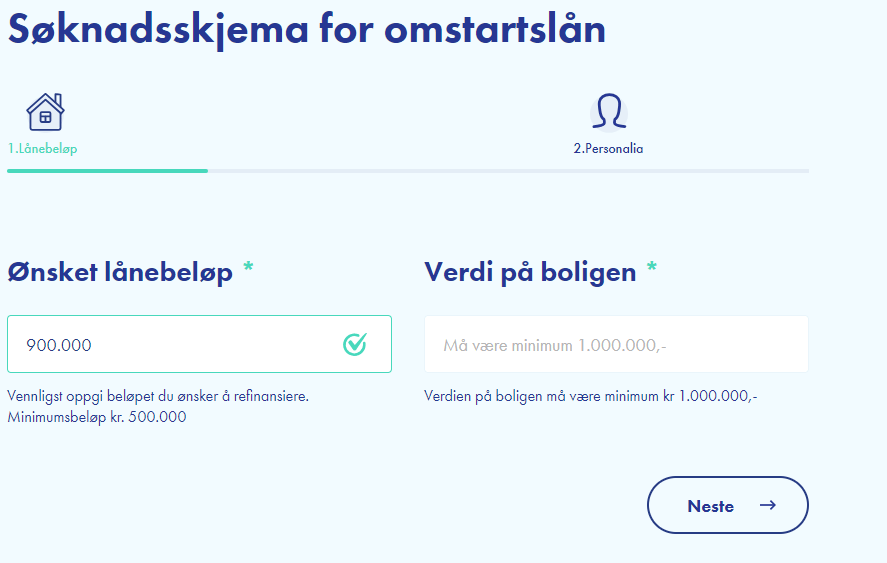
Trinn 3: Skriv inn boligens verdi
For å kunne søke om lån fra mybank må boligen ha en verdi på minst 1 million kroner. Om du er usikker på boligverdien bør du ta en verdivurdering først.
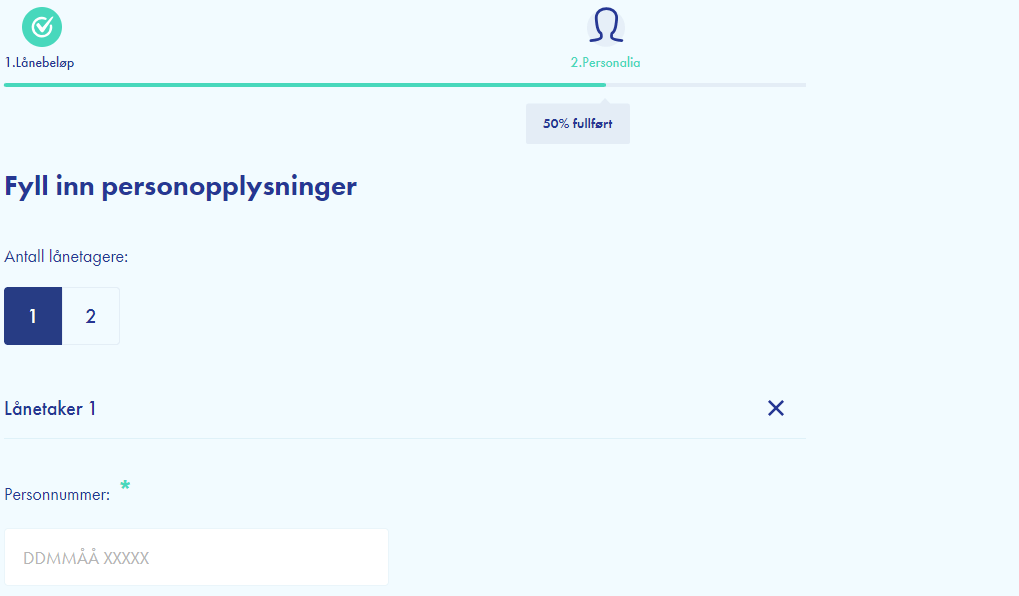
Trinn 4: Skriv inn dine personlige detaljer
Øverst på lånesøknaden skriver du inn antall lånetagere. Du kan være to stykker som er lagt til avtalen om du trenger en medsøker for å få innvilget lånet. Videre skriver du inn:
- Personnummer
- Fullt navn
- E-postadresse
- Telefonnummer
Du kan også legge til en kommentar på slutten av søknaden om du har viktige opplysninger som du vil legge til.
Konklusjon av låneprosessen
Selve låneskjemaet synes vi kunne vært litt enklere utformet. De kunne for eksempel ha lagt til boligverdi i samme skjema slik at du slipper å bla deg videre til personopplysninger.
I tillegg kunne kalkulatoren på forsiden gi en pekepinn på hvor mye du skal betale per måned, istedenfor kun å velge beløp du vil låne.
Men nettsidene er mobilvennlig opplagt, slik at du kan enkelt søke på smarttelefonene din så vel som på PC. I tillegg er alle trinn veldig forståelige.
Hva bør du vite før du låner penger fra mybank?
Etter vår test og erfaringer med banken, er det flere ting du bør kjenne til før du bruker tjenestene til mybank:
- Du kan ikke låne mer enn inntil 85 % av boligens verdi. Dette er det ikke enkelt å finne informasjon om på nettsidene.
- Det er et etableringsgebyr på 4 % som blir innbakt i lånet. Dette må du altså ikke betale på forhånd.
- Du kan refinansiere annen gjeld på boligen i tillegg dersom du ikke har betalingsanmerkninger. Men da vil du nok komme bedre ut på rente i din lokalbank.
- Banken opererer med forskjellige renter. Etter de første 3 årene blir renten redusert til vanlig boliglånsnivå.
Vurdering av mybank sparekonto
I tillegg til omstartslån tilbyr myBank en sparekonto med en fordelaktig rente. Du kan få 4,36 % nominell rente (4,45 % effektiv rente) på innskudd inntil 2 millioner kroner. Beløp over dette får 0 % rente, ettersom innskudd over 2 millioner kroner ikke er dekket av bankenes sikringsfond.
Fordeler med myBank sparekonto:
- Enkel opprettelse med bankID
- Månedlig renteoppgjør
- Ingen begrensinger på antall uttak
- Bruk kontoen som lønnskonto, regningskonto eller sparing
Financer.coms egen vurdering av mybank
| Brukervennlighet | ⭐⭐⭐⭐ | |
|---|---|---|
Kostnader | ⭐⭐⭐ | |
Tilbud og funksjoner | ⭐⭐⭐ | |
Sikkerhet og personvern | ⭐⭐⭐⭐⭐ | |
Kundeservice | ⭐⭐⭐ | |
Generell oppfatning | ⭐⭐⭐ |
Ut fra våre erfaringer med selskapet og betingelser på lån, får myBank 3 stjerner av oss. Etter å ha sammenlignet gebyrer og rentekostnader på forskjellige banker som Okida samarbeider med, er myBank en av de dyreste.
Her er grunnlaget til vår vurdering av dette selskapet:
Brukervennlighet 4 av 5 stjerner
Som nevnt tidligere er det enkelt å navigere nettsidene til myBank, og søknadsskjemaet for lån er intuitivt lagt opp. Men det er den trinnvise prosessen som kanskje kunne vært noe forenklet. Å måtte gå gjennom 3 forskjellige trinn virker litt unødvendig.
Kostnader 3 av 5 stjerner
Mens de fleste banker som tilbyr omstartslån er mer fleksible på sine gebyrer, opererer myBank med 4 % etableringsgebyr uavhengig av sikkerhet og lånebeløp. Andre banker derimot kan være mer fleksible med 2 til 4 % av lånebeløpet i etableringsgebyr.
Tilbud og funksjoner 3 av 5 stjerner
Mens for eksempel Instabank tilbyr forsikringer, rimelige kredittkort og refinansiering uten sikkerhet og sparekonto, har myBank bare to av disse tjenestene. De tilbyr kun sparekonto og lån med sikkerhet i bolig.
Sikkerhet og personvern 5 av 5 stjerner
Plattformen som myBank bruker er trygg å benytte seg av. Du kan være sikker på at dine data ikke havner på avveie, og dine lånesøknader behandles konfidensielt. Dette er også en trygg bank for sparing, ettersom innskudd inntil 2 millioner er dekket av bankenes sikringsfond.
Kundeservice 3 av 5 stjerner
Financers erfaring med myBank er ganske god når det gjelder e-post. Vi sendte en e-post til dem for å få svar på et enkelt spørsmål for å teste hvor lang tid det tar å få svar fra dem.
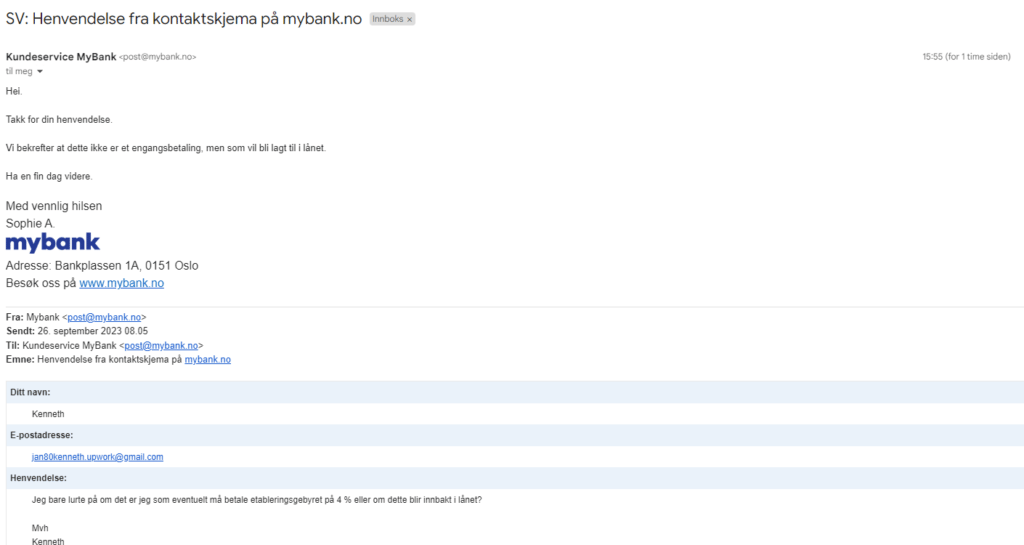
Det tok ikke mer enn 6 timer før vi fikk svar på om etableringsgebyret blir bakt inn i løpet, eller om dette må betales før etablering på forhånd.
Svaret ble at dette blir bakt inn i lånet dersom du vår innvilget et opplån på boligen. Derimot kan ikke etableringsgebyret og opplånet overstige 85 % av boligens verdi.
Spørsmål og svar
Hvem kan søke om omstartslån?
Alle som kan stille sikkerhet i egen bolig i Norge kan søke. Boligen må ha en verdi på minst 1 million kroner.
Hva blir renten?
Effektiv rente starter fra 5,78 % de første 3 årene. Etter dette reduseres renten til vanlig boliglånsnivå.
Når får jeg svar?
Du vil normalt få svar innenfor 1 virkedag, og en saksbehandler vil ta kontakt med deg når du får svar.
Hvor lang tid tar det å få utbetalt lånet?
Det går normalt 1-3 virkedager å utbetale lånet.
Hva skjer hvis jeg får lån?
Hvis de godkjenner søknaden din vil en saksbehandler sende deg dokumentene som du kan skrive under på digitalt med BankID.
Hvem eier myBank?
myBank eies av Heder Bank ASA. I 2024 ble banken kjøpt av nye eiere ledet av Klaus-Anders Nysteen, Bent Gjendem og Gustav Gotteberg, og omdøpt fra MyBank ASA til Heder Bank ASA. Banken har flyttet hovedkontoret fra Oslo til Bergen.
Alternativer til mybank
Om du vil søke om omstartslån er det nok best å sammenligne hvilke tilbud du kan få fra flere banker. Her har vi funnet de mest populære plattformene for å søke om omstartslån i Norge:
- Okida: Dette selskapet samarbeider med 10 forskjellige banker som kan gi deg tilbud, inkludert myBank. Les mer om våre erfaringer med Okida her
- Sambla: En stor nordisk aktør som samarbeider med en rekke banker som tilbyr refinansiering inntil 20 millioner kroner med sikkerhet. Les vår omtale av Sambla her
- Scoopr: Dette selskapet samarbeider med 19 forskjellige banker og tilbyr både refinansiering med og uten sikkerhet i bolig. Les hele vår vurdering av Scoopr her
Hva sier kundene om mybank?
Med en score på 2,4 av 5 stjerner på Trustpilot basert på 8 anmeldelser, er det blandede erfaringer. 50 % gir 1 stjerne, mens 37 % gir 5 stjerner. Dårlig kundeservice er en gjenganger i de negative anmeldelsene, mens de positive trekker frem god sparerente og enkel app.
Her skal vi se nærmere på noen av kundeerfaringene:
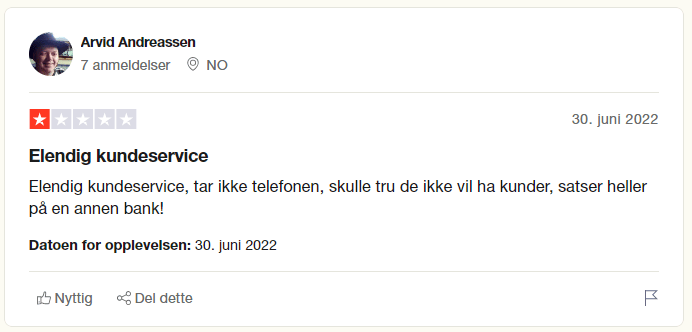
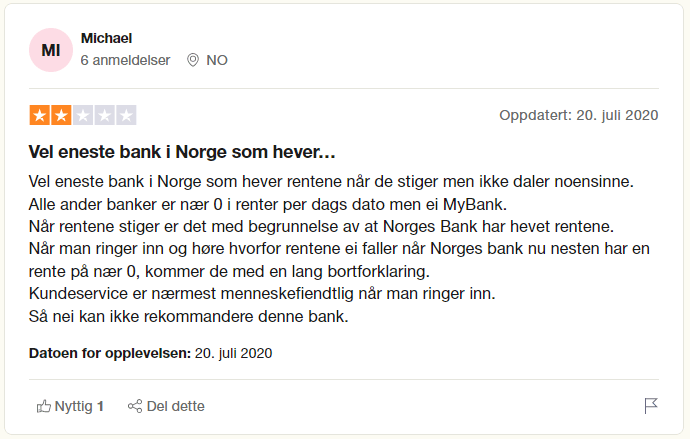
I kommentarene ovenfor går det mye igjen at kundesenteret verken er tilstede eller er interessert i å svare kundene når de ringer. Men er det slik?
Det er ofte, spesielt i bankbransjen, at folk legger igjen flere dårlige kommentarer enn positive selv om de har fått god hjelp. Gjerne del dine erfaringer nedenfor, både positive og negative.