A
Anonym
Finansekspert · Financer
Lurer du på hva du skal investere i? Du er ikke alene. Med en styringsrente på 4 % og inflasjon som spiser av sparepengene dine, er det mange som leter etter bedre alternativer enn å la pengene stå i banken.
Den gode nyheten er at det finnes mange investeringsmuligheter der ute. Fra aksjer og fond til eiendom og krypto. Men hva passer for deg?
Her får du en oversikt over 15 gode investeringsmuligheter, med fordeler, ulemper og forventet avkastning for hver type. Vi har fokusert på de investeringene som faktisk er tilgjengelige for deg som privatperson i Norge.
Er du helt ny til investering? Da anbefaler vi å starte med guiden vår: Aksjer og investering for nybegynnere.
Aksjer er kanskje den mest kjente formen for investering. Når du kjøper en aksje, kjøper du en liten eierandel i et selskap. Hvis selskapet gjør det bra og øker i verdi, stiger også verdien på aksjen din.
Historisk har Oslo Børs gitt rundt 7-10 % avkastning per år i snitt. I 2026 er markedet nøkternt priset ifølge flere analytikere, noe som kan bety gode muligheter fremover.
Du kan kjøpe enkeltaksjer gjennom en aksjeplattform som Nordnet eller eToro. Bruk alltid en aksjesparekonto (ASK) for å utsette skatten og bytte aksjer skattefritt.
Fordeler:
Ulemper:
Forventet avkastning: 7-10 % per år i snitt Risiko: Middels til høy Passer for: De som vil investere langsiktig og tåler svingninger
Et indeksfond samler mange aksjer i én pakke og følger en bestemt indeks, som for eksempel Oslo Børs Fondsindeks. Det betyr at investeringen din spres over mange selskaper automatisk.
Dette er trolig den enkleste måten å komme i gang med investering på. Du trenger ikke velge enkeltaksjer selv, og kostnadene er lave (typisk 0,1-0,3 % per år).
I Norge har faktisk 18 av 23 aktive norske aksjefond slått DNB Norge Indeks de siste fem årene. Det er uvanlig sammenlignet med resten av verden, men indeksfond er fortsatt den tryggeste inngangen for de fleste.
Fordeler:
Ulemper:
Forventet avkastning: 7-10 % per år i snitt Risiko: Lav til middels Passer for: Nybegynnere og alle som vil spare langsiktig
ETF står for Exchange Traded Fund og ligner på indeksfond, men handles på børsen akkurat som aksjer. Du kan kjøpe og selge ETF-er gjennom hele handelsdagen, og de finnes for nesten alle markeder og sektorer.
Fordelene med ETF-er er lave kostnader og bred diversifisering. Du kan for eksempel investere i hele det amerikanske aksjemarkedet med en eneste ETF.
I Norge kan du handle ETF-er gjennom Nordnet eller andre nettmeglere. Husk at mange ETF-er er denominert i utenlandsk valuta, så du tar også valutarisiko.
Fordeler:
Ulemper:
Forventet avkastning: 7-10 % per år i snitt Risiko: Lav til middels
En sparerobot er en digital tjeneste som investerer pengene dine automatisk basert på dine mål og risikovilje. Du svarer på noen spørsmål, og spareroboten setter sammen en portefølje tilpasset deg.
I Norge er Kron en av de mest populære sparerobotkene. Her setter du et sparemål og bestemmer hvor mye risiko du vil ta. Spareroboten tar typisk 0,5-1,0 % i forvaltningsgebyr, som er rimeligere enn aktivt forvaltede fond i banken (1,5-2,5 %).
Fordeler:
Ulemper:
Forventet avkastning: Avhenger av valgt risikoprofil Risiko: Lav til høy (du velger selv) Passer for: De som vil investere uten å bruke tid på det
Slutt å tape penger i dag! Spar tusenvis av kroner ved å velge riktig aksjeplattform
Sammenlign nåEiendom er en av de mest populære investeringsformene i Norge. Boligprisene er forventet å stige med rundt 6 % i 2026 ifølge Eiendom Norge, med enda sterkere vekst i byer som Stavanger (10 %) og Bergen (8,5 %).
Du kan investere i eiendom på flere måter: kjøpe egen bolig, kjøpe utleiebolig, eller investere gjennom eiendomsfond og crowdlending.
Med dagens rente på rundt 5-6 % for boliglån er det viktig å regne nøye på om leieinntektene dekker kostnadene. Husk også utlånsforskriften: maks 90 % belåningsgrad, gjeld maks 5 ganger brutto årsinntekt, og stresstest med 3 prosentpoeng renteøkning.
Fordeler:
Ulemper:
Forventet avkastning: 5-8 % per år (verdiøkning + leieinntekter) Risiko: Middels
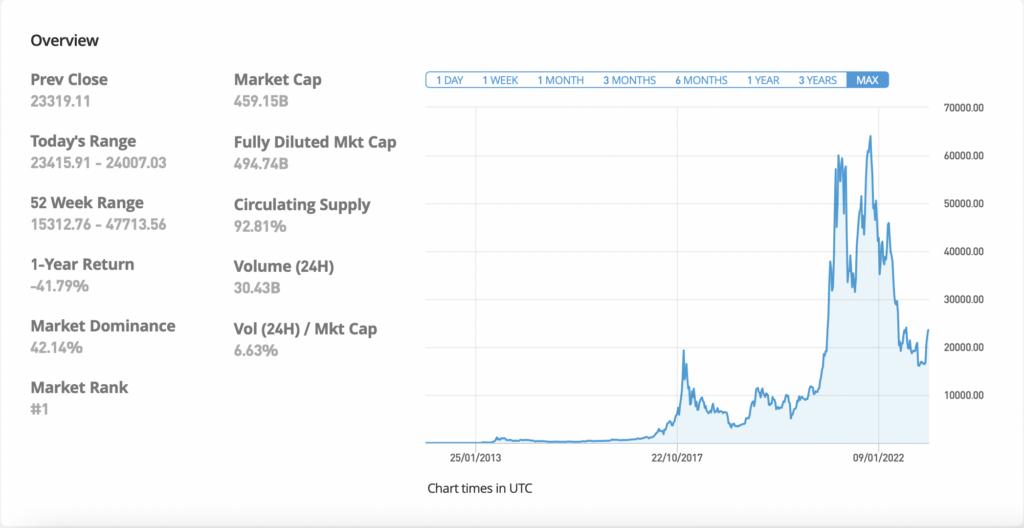
Kryptovaluta er digital valuta bygget på blokkjedeteknologi. Bitcoin er den mest kjente, men det finnes tusenvis av andre kryptovalutaer.
Krypto har gitt ekstrem avkastning for noen investorer, men har også vist seg å være svært volatil. Bitcoin har svingt mellom store oppganger og kraftige fall over kort tid.
Hvis du vil investere i krypto, start med de største og mest etablerte valutaene som Bitcoin og Ethereum. Du kan kjøpe krypto gjennom plattformer som Binance eller Coinbase.
Fordeler:
Ulemper:
Forventet avkastning: Uvisst (kan være alt fra -80 % til +200 %) Risiko: Svært høy Passer for: Erfarne investorer som tåler store svingninger
Med crowdlending låner du ut penger til privatpersoner eller bedrifter gjennom en plattform. Du tjener penger på rentene som låntakerne betaler tilbake.
Du velger selv hvilke lån og risikonivå du vil investere i. Høyere risiko gir vanligvis høyere rente, men også større sjanse for at lånet ikke betales tilbake.
Plattformer som Mintos gir deg tilgang til lån i flere land. Husk at denne typen investering ikke er dekket av innskuddsgarantien.
Fordeler:
Ulemper:
Forventet avkastning: 5-12 % per år Risiko: Middels til høy
Gull har vært brukt som verdilager i tusenvis av år. Mange investorer bruker gull som en forsikring mot inflasjon og økonomisk usikkerhet. Gullprisen har steget markant de siste årene.
Du trenger ikke kjøpe fysisk gull. De fleste investerer i gull gjennom ETF-er, gullfond, eller aksjer i gruveselskaper. Andre råvarer som sølv, olje og landbruksprodukter kan du også investere i gjennom ETF-er.
For norske investorer er olje spesielt interessant. Du kan investere i oljeselskaper som Equinor eller Aker BP gjennom Nordnet.
Fordeler:
Ulemper:
Forventet avkastning: 3-7 % per år (historisk) Risiko: Lav til middels
En obligasjon er et lån du gir til staten, en kommune eller et selskap. Til gjengjeld får du renteinntekter. Statsobligasjoner anses som en av de tryggeste investeringene som finnes.
Med en styringsrente på 4 % gir norske statsobligasjoner nå en brukbar rente. Rentefond samler mange obligasjoner i ett fond og gir deg enkel tilgang til denne aktivaklassen.
Fordeler:
Ulemper:
Forventet avkastning: 3-5 % per år Risiko: Lav
Utbytteaksjer er aksjer i selskaper som jevnlig betaler ut en del av overskuddet til aksjonærene. Dette gir deg en løpende inntekt i tillegg til eventuell kursstigning.
Populære norske utbytteaksjer finnes blant annet innen shipping, eiendom og energi. Flere selskaper på Oslo Børs gir utbytte på 3-6 % per år.
Fordeler:
Ulemper:
Forventet avkastning: 6-9 % per år (utbytte + kursgevinst) Risiko: Middels
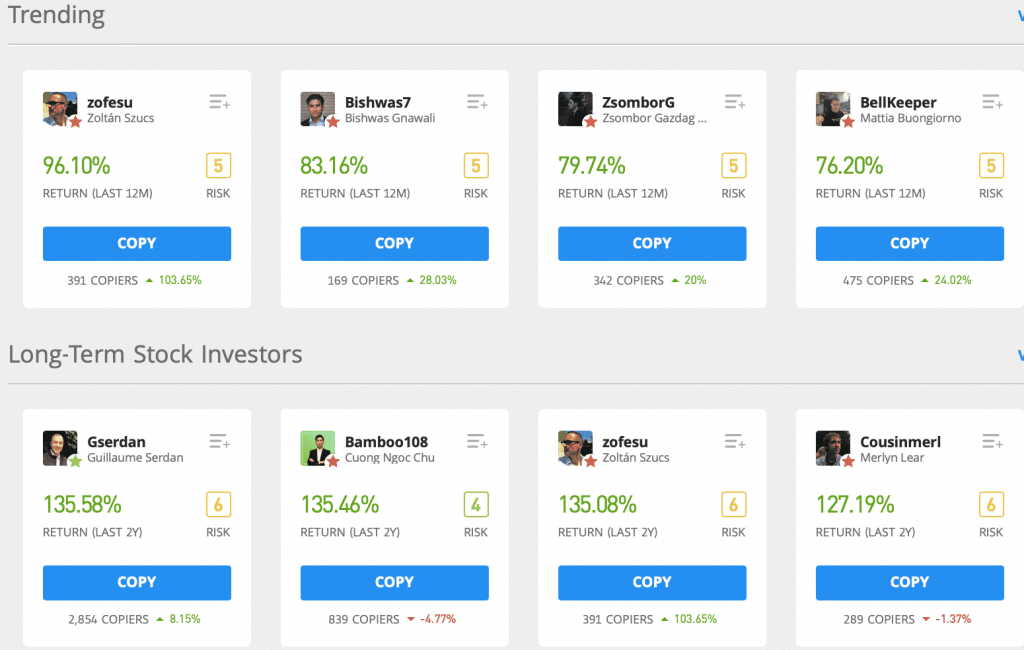
Copy Trading lar deg kopiere investeringene til erfarne investorer automatisk. Hvis de kjøper en aksje, kjøper du den også. eToro er den mest kjente plattformen for dette.
Det kan være en ok måte å starte på hvis du ikke vet hva du skal investere i. Men husk at selv erfarne investorer kan ta feil, og du bør forstå hva du investerer i.
Fordeler:
Ulemper:
Forventet avkastning: Avhenger av hvem du kopierer Risiko: Middels til høy
Copy Trading utgjør ikke investeringsrådgivning. Verdien av investeringer kan øke eller synke. Din kapital er utsatt for risiko.
Å spare til pensjon er en av de viktigste investeringene du kan gjøre. Jo tidligere du starter, desto mer kan du dra nytte av renters rente.
I Norge har du flere muligheter: IPS (individuell pensjonssparing) gir skattefordeler, og du kan investere i fond gjennom Nordnet eller banken din.
Sett av et fast beløp hver måned. Selv 1 000-2 000 kr per måned kan utgjøre en stor forskjell over 20-30 år.
Fordeler:
Ulemper:
Forventet avkastning: 6-9 % per år (avhenger av fondene du velger) Risiko: Lav til middels
Å nedbetale gjeld er ofte den smarteste investeringen du kan gjøre. Har du forbrukslån med 10-15 % rente, gir nedbetaling en garantert "avkastning" tilsvarende renten du slipper.
Med dagens høye renter er det ekstra viktig å kvitte seg med dyr gjeld før du begynner å investere. Forbrukslån og kredittkortgjeld bør alltid prioriteres.
Se om du kan refinansiere gjelden din til en lavere rente, eller les om hvordan bli gjeldfri.
Fordeler:
Ulemper:
Passer for: Alle som har gjeld med rente over 5-6 %
Stadig flere nordmenn ønsker at investeringene sine skal bidra positivt. Bærekraftige fond og ESG-investeringer lar deg investere i selskaper som scorer høyt på miljø, sosiale forhold og selskapsstyring.
Grønn energi (sol, vind, batteri) er et område med sterk vekst. Norske selskaper som MOWI og SalMar er eksempler på selskaper med stort fokus på bærekraft innen havbruk.
Du finner bærekraftige fond og aksjer gjennom Nordnet og Kron.
Fordeler:
Ulemper:
Forventet avkastning: 6-9 % per år Risiko: Middels
Med en styringsrente på 4 % gir sparekontoer nå bedre rente enn på lenge. De beste høyrentekontoene gir rundt 3-4 % rente uten bindingstid.
Dette er ikke en investering som gjør deg rik, men det er det tryggeste stedet for pengene dine. Innskudd i norske banker er dekket av Bankenes sikringsfond opp til 2 millioner kr per kunde per bank.
En høyrentekonto er perfekt for din økonomiske buffer (3-6 måneder med utgifter) og penger du trenger på kort sikt.
Fordeler:
Ulemper:
Forventet avkastning: 3-4 % per år Risiko: Ingen
Uansett hva du velger å investere i, er det noen grunnleggende regler som gjelder:
For å komme i gang med investering trenger du en konto hos en megler eller investeringsplattform. Her er de mest populære valgene i Norge:
Sammenlign investeringsplattformer
Hvis du vil lese mer om hvilken plattform som passer best for deg, kan du se vår sammenligningsguide: Nordnet vs eToro vs Kron.
Det finnes ikke én investering som passer for alle. Den beste investeringen for deg avhenger av hvor mye risiko du tåler, hvor lenge du kan la pengene stå, og hvor mye du har å investere.
Lurer du på hvordan investere 100 000 kr? Start med å spre pengene på indeksfond og en høyrentekonto. Har du mer å investere, kan du vurdere å legge til eiendom eller enkeltaksjer i porteføljen din.
For de fleste nordmenn er en kombinasjon av indeksfond på aksjesparekonto og en god sparekonto det beste utgangspunktet. Etter hvert som du lærer mer og får mer kapital, kan du diversifisere med enkeltaksjer, eiendom eller andre alternativer.
Det viktigste er å starte. Jo lenger du venter, desto mer går du glipp av i potensiell avkastning gjennom renters rente.
Det avhenger av din situasjon, men indeksfond og ETF-er er gode valg for de fleste. Med dagens renter kan også høyrentekonto og obligasjoner gi brukbar avkastning. Aksjer på Oslo Børs er nøkternt priset i 2026, noe som kan bety gode muligheter for langsiktige investorer.
Start med det du har råd til etter at du har dekket faste utgifter og har en økonomisk buffer. Mange starter med 500-1 000 kr per måned i fast sparing. Det viktigste er å starte, ikke hvor mye du investerer.
Ja, fondssparing er en av de beste langsiktige sparemetodene. Med fast månedlig sparing kjøper du automatisk mer når prisene er lave og mindre når de er høye. Over tid jevner dette seg ut. Bruk alltid aksjesparekonto (ASK) for skattefordeler.
Aksjer er eierandeler i enkeltselskaper, mens fond samler mange aksjer i én pakke. Fond gir bedre risikospredning automatisk, mens aksjer gir deg muligheten til å velge spesifikke selskaper du tror på. For nybegynnere er fond ofte det beste valget.
Med 4 % avkastning trenger du rundt 7,5 millioner kr for å få 300 000 kr i årlige inntekter (før skatt). Med 6 % avkastning holder det med rundt 5 millioner. Husk at dette er forenklede regnestykker og at avkastningen varierer fra år til år.
Har du et spørsmål om dette emnet? Spør fellesskapet.
E-posten er bekreftet. Kommentaren din vises etter gjennomgang.
Lenken er utløpt. Send kommentaren din på nytt.
Anonym
Finansekspert · Financer
Sammenlign aksjemeglere
fra 1 kr minsteinnskudd
4 alternativer
Kvalitetssikrede, regulerte meglere
Sammenlign meglereSammenlign aksjemeglere
fra 1 kr minsteinnskudd
4 alternativer
4 min lesetidPersonlig økonomi
6 min lesetidPersonlig økonomi
5 min lesetidPersonlig økonomi
6 min lesetidPersonlig økonomi
6 min lesetidPersonlig økonomi
Bli med i *Financer Stacks* - Din ukentlige guide til å mestre grunnleggende økonomi, bygge ekstra inntekt og skape et liv der pengene jobber for deg.